01
Chức năng này dùng để làm gì
Số theo bộ phận lấy từ bộ phận gắn trên từng dòng hạch toán, không phải từ chứng từ. Nhờ vậy một chứng từ chi phí có thể chia cho nhiều bộ phận. Trang có ba cách xem: Kết quả kinh doanh (báo cáo kết quả kinh doanh cho mỗi bộ phận một cột), Chi tiết doanh thu và Chi tiết chi phí (theo tài khoản). Dòng nào chưa gắn bộ phận nằm ở cột Chưa gắn bộ phận.
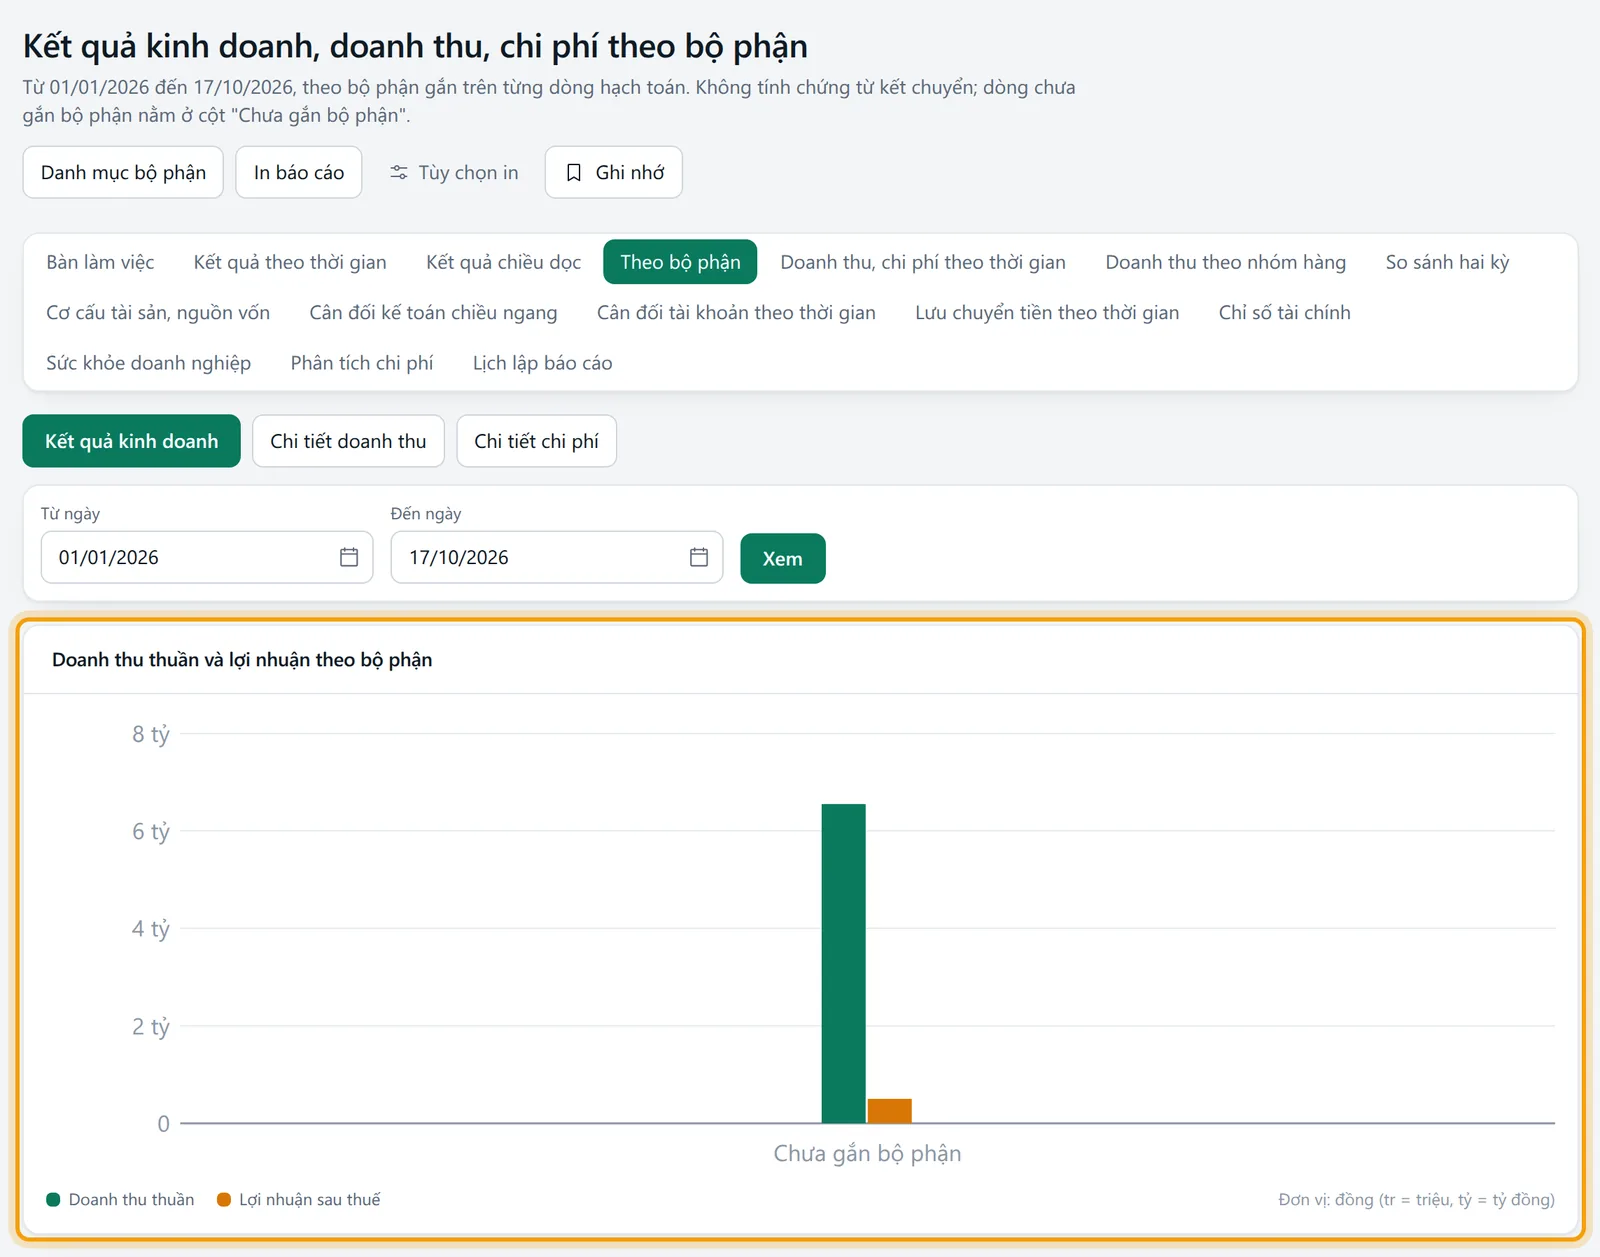
Trang chỉ đúng khi bộ phận được gắn từ lúc lập chứng từ. Danh mục bộ phận khai ở danh mục; chi phí chung muốn chia cho bộ phận thì dùng phân bổ chi phí bán hàng, quản lý. Xem theo thời gian thay vì theo bộ phận: doanh thu, chi phí theo thời gian.
02
Trước khi bắt đầu
Đã khai bộ phận ở danh mục (nút Danh mục bộ phận trên đầu trang mở nó).
Chứng từ bán hàng, mua hàng, chi phí được gắn bộ phận trên dòng hạch toán. Thiếu bước này thì mọi số rơi vào Chưa gắn bộ phận.
Chứng từ đã ghi sổ.
Quyền xem phân hệ báo cáo. Thiếu quyền xem giá vốn thì cách xem Chi tiết chi phí chỉ hiện dòng thông báo, còn cách xem kết quả chỉ giữ các dòng doanh thu, thu nhập.
03
Mở màn hình
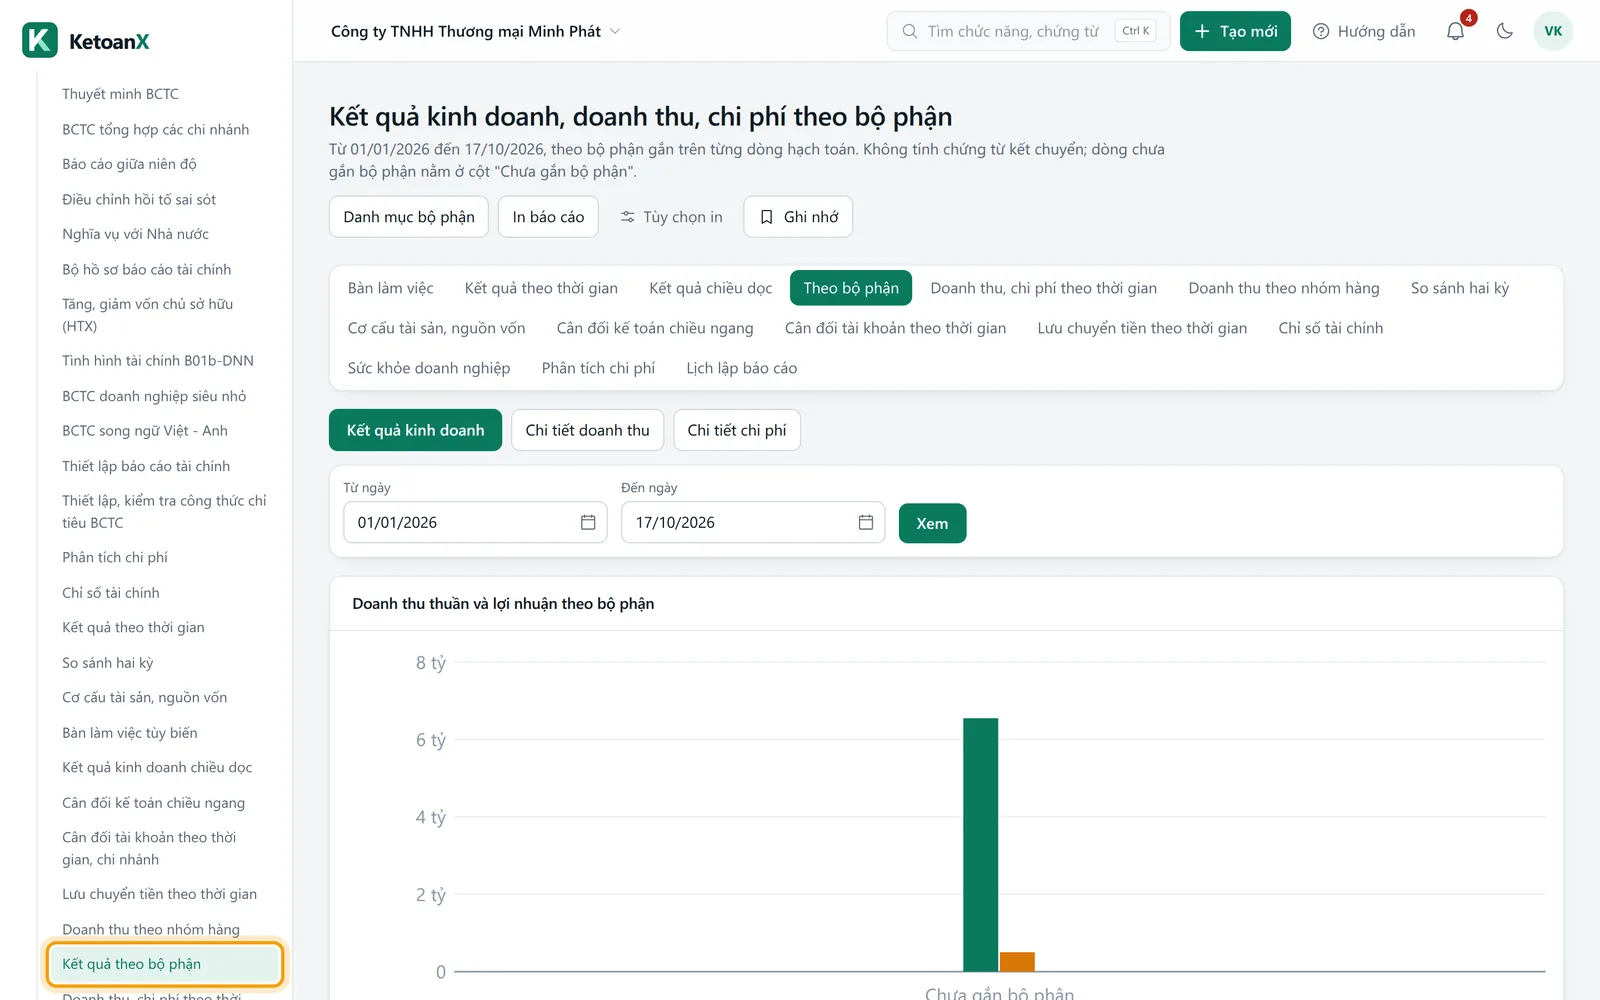
Vào menu Báo cáo, Kết quả theo bộ phận; tiêu đề trên trang là Kết quả kinh doanh, doanh thu, chi phí theo bộ phận. Đầu trang có nút Danh mục bộ phận, Tùy chọn in, In báo cáo và Ghi nhớ. Ba nút Kết quả kinh doanh, Chi tiết doanh thu và Chi tiết chi phí chọn cách xem. Dưới là khung chọn với Từ ngày, Đến ngày, Cấp tài khoản (chỉ hai cách xem chi tiết) và nút Xem.
04
Các ô cần nhập

| Ô | Ý nghĩa và cách nhập | Bắt buộc | Ví dụ |
|---|---|---|---|
| Từ ngày | Ngày đầu khoảng. Mặc định là đầu năm tài chính của ngày Đến ngày | Có, có sẵn mặc định | 01/01/2026 |
| Đến ngày | Ngày cuối khoảng. Mặc định là hôm nay | Có, có sẵn mặc định | 30/09/2026 |
| Cấp tài khoản | Tài khoản cấp 1, Tài khoản cấp 2 hoặc Tài khoản chi tiết; mặc định chi tiết | Không | Tài khoản cấp 1 |
05
Đọc báo cáo
Cách xem Kết quả kinh doanh có biểu đồ Doanh thu thuần và lợi nhuận theo bộ phận, rồi bảng với Mã số, Chỉ tiêu, mỗi bộ phận một cột (mã · tên bộ phận), cột Chưa gắn bộ phận nếu có số, và Cộng. Các chỉ tiêu và công thức giống báo cáo kết quả kinh doanh của chế độ công ty, tính riêng trên dòng hạch toán của từng bộ phận.
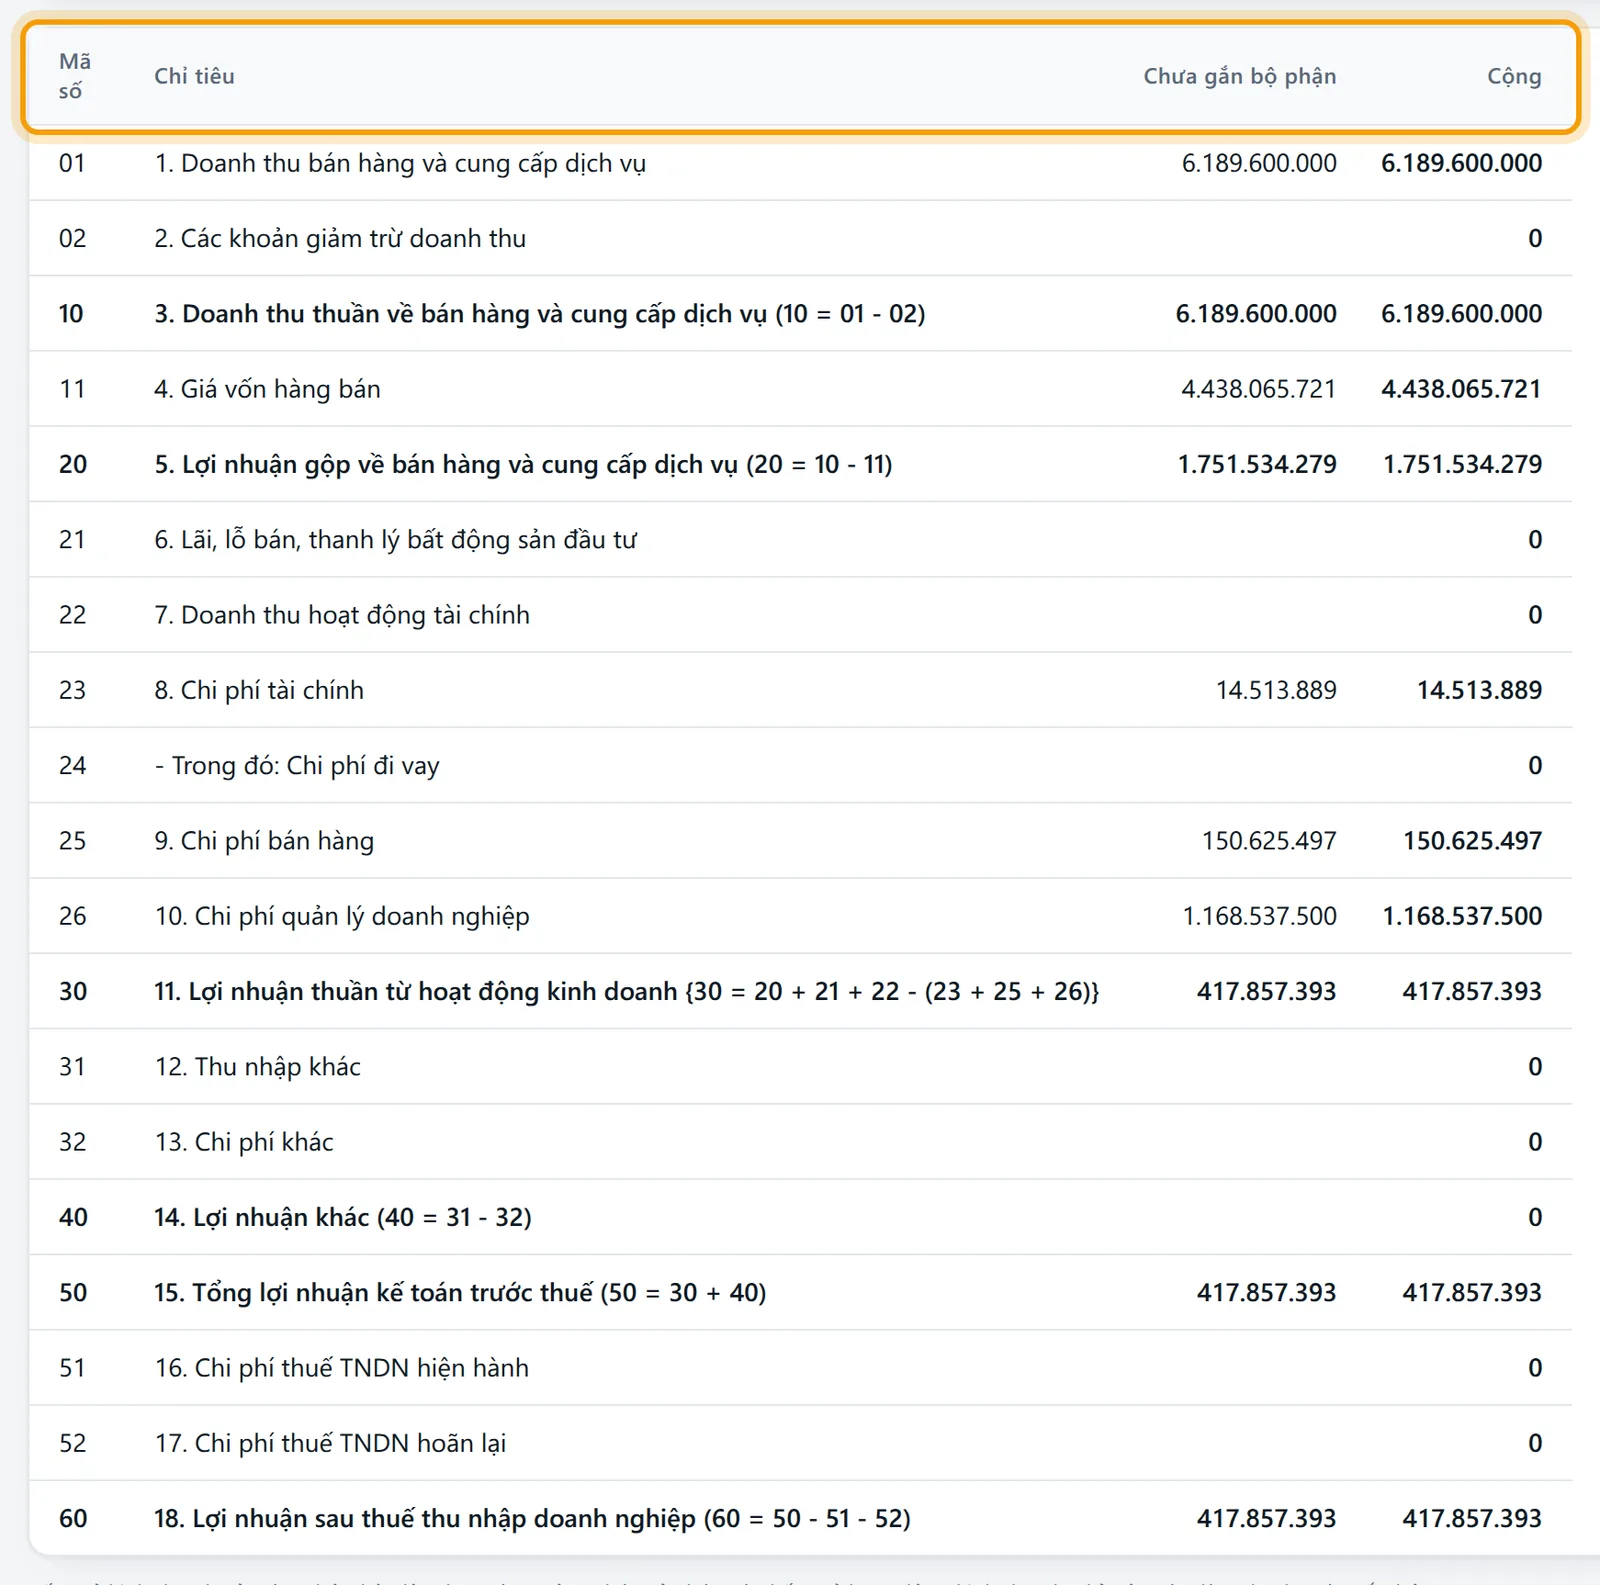
Hai cách xem chi tiết có cột Tài khoản, mỗi bộ phận một cột, Cộng, Tỷ trọng và dòng Cộng. Doanh thu tính bằng phát sinh Có trừ Nợ của tài khoản đầu 5, 7; chi phí bằng phát sinh Nợ trừ Có của tài khoản đầu 6, 8. Chứng từ kết chuyển không được tính.
Điều quan trọng khi đọc lợi nhuận từng bộ phận: thuế thu nhập doanh nghiệp (loại 8) và chi phí chung thường không gắn bộ phận, nên lợi nhuận sau thuế của từng bộ phận chưa đầy đủ, còn cột Chưa gắn bộ phận gánh phần thuế và chi phí chung. Hãy xem lợi nhuận gộp và lợi nhuận hoạt động của bộ phận hơn là lợi nhuận sau thuế.
06
Làm từng bước: so hai bộ phận kinh doanh chín tháng 2026
Công ty TNHH Thương mại Minh Phát có bộ phận KD01 (Kinh doanh miền Bắc) và KD02 (Kinh doanh miền Nam).
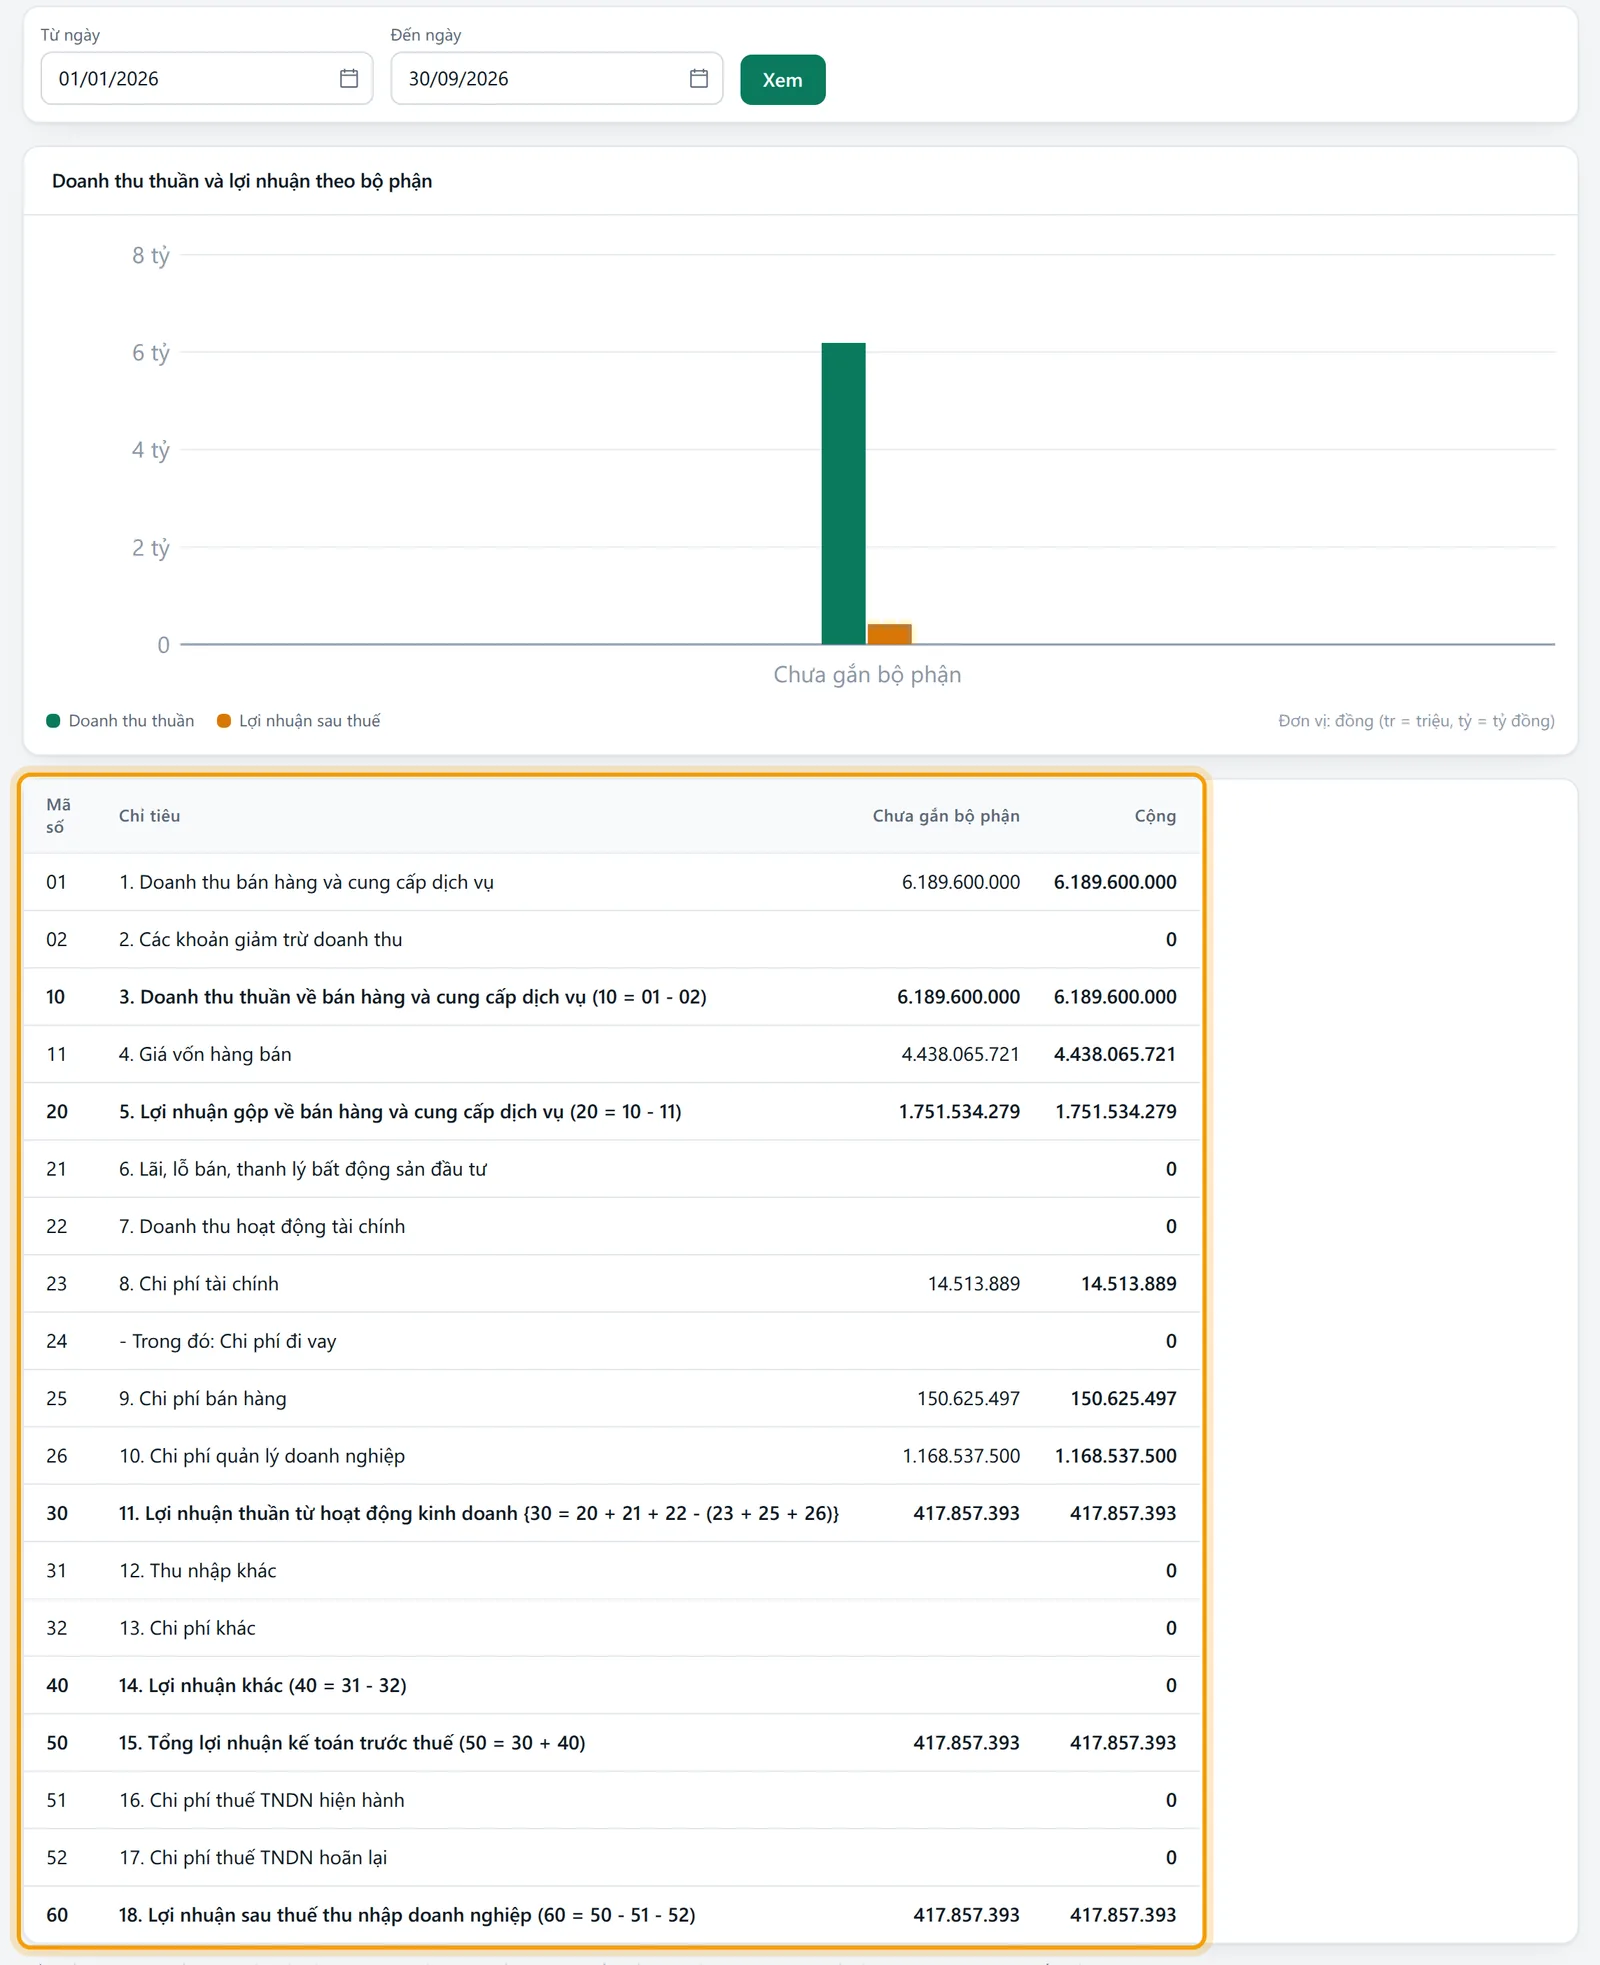
Vào Báo cáo, Kết quả theo bộ phận, giữ nút Kết quả kinh doanh.
Nhập Từ ngày 01/01/2026, Đến ngày 30/09/2026, bấm Xem.
Mã 10 (doanh thu thuần): KD01 5.000.000.000 đồng, KD02 4.200.000.000 đồng, Cộng 9.200.000.000 đồng.
Mã 20 (lợi nhuận gộp): KD01 1.500.000.000 đồng, KD02 1.260.000.000 đồng, cả hai đều 30% doanh thu.
Mã 26 (chi phí quản lý doanh nghiệp): KD01 300.000.000 đồng, KD02 250.000.000 đồng, còn 550.000.000 đồng ở cột Chưa gắn bộ phận, Cộng 1.100.000.000 đồng. Hơn một nửa chi phí quản lý chưa gắn bộ phận.
Bấm Chi tiết chi phí để xem từng tài khoản: tiền lương, thuê văn phòng nằm ở bộ phận nào. Phần chưa gắn có thể chia bằng chứng từ phân bổ.
Bấm In báo cáo để in.
07
Các trường hợp khác
Các tình huống dưới đây thường gặp khi đọc số bộ phận.
Khi cột Chưa gắn bộ phận quá lớn
Nghĩa là chứng từ chưa gắn bộ phận ở dòng hạch toán. Sửa chứng từ để gắn, hoặc chia chi phí chung bằng phân bổ chi phí bán hàng, quản lý. Chứng từ phân bổ làm giảm phần chưa gắn ở phía Có và tăng cho bộ phận nhận ở phía Nợ.
Khi cần doanh thu từng bộ phận theo tài khoản
Bấm Chi tiết doanh thu. Dòng 511 và 521 hiện riêng khi chọn Tài khoản chi tiết, nên thấy cả khoản giảm trừ của từng bộ phận.
Khi bộ phận là phòng ban chỉ có chi phí
Bộ phận đó không có doanh thu; xem Chi tiết chi phí và so với ngân sách ở ngân sách. Cách tính chi phí quản lý nằm ở bài tài khoản 642.
Khi so bộ phận để trả thưởng
Chỉ nên so trên cùng cơ sở: cùng tài khoản, cùng khoảng ngày, cùng quy tắc gắn bộ phận. Trang này không tự công bằng hóa chi phí chung.
08
Số liệu lấy từ đâu
Trang không ghi bút toán. Mỗi dòng hạch toán của chứng từ đã ghi sổ trong khoảng ngày, thuộc tài khoản loại 5 đến 8 và không phải chứng từ kết chuyển, được cộng theo bộ phận gắn trên dòng. Với cách xem kết quả, từng bộ phận được lập báo cáo kết quả kinh doanh theo cùng công thức của kết quả kinh doanh; xem bài cách lập báo cáo kết quả kinh doanh.
Giới hạn: không lọc chi nhánh, không áp dụng công thức chỉ tiêu đã sửa, không có phép so cùng kỳ năm trước. Hạch toán theo bộ phận là nhu cầu quản trị nên không có quy định bắt buộc về cách chia; nhưng chi phí tính vào chi phí được trừ khi tính thuế vẫn phải có chứng từ hợp lệ, xem bài chi phí được trừ khi tính thuế TNDN.
09
Lỗi hay gặp và cách xử lý
Chưa có doanh thu, chi phí trong kỳ: không có dòng hạch toán loại 5 đến 8 trong khoảng. Trang gợi ý nút Mở danh mục bộ phận. Đổi khoảng ngày hoặc gắn bộ phận.
Chưa có doanh thu trong kỳ hoặc Chưa có chi phí trong kỳ ở cách xem chi tiết: bộ phận có số ở loại khác nhưng loại này không có.
Chỉ thấy cột Chưa gắn bộ phận: chưa dùng bộ phận trên chứng từ.
Chỉ thấy dòng thông báo về giá vốn khi xem chi phí: thiếu quyền xem giá vốn.
10
Hỏi đáp
Những câu người mới hay hỏi.
Bộ phận khác chi nhánh thế nào?
Chi nhánh gắn ở cấp chứng từ, bộ phận gắn ở cấp dòng hạch toán. Xem cân đối tài khoản theo thời gian, chi nhánh cho chiều chi nhánh.
Vì sao cột chưa gắn bộ phận có thuế?
Thuế thu nhập doanh nghiệp tính cho cả pháp nhân nên thường không gắn bộ phận.
Có xuất Excel được không?
Trang không có nút xuất Excel. Dùng In báo cáo hoặc ô chi phí theo bộ phận ở bàn làm việc tùy biến, có tải CSV.
Hướng dẫn khác trong nhóm Báo cáo
- Tất cả báo cáo
- Kiểm tra sổ sách
- Báo cáo đã lưu
- Báo cáo tự thiết kế
- Gửi báo cáo qua email
- Cân đối phát sinh
- Sổ nhật ký chung
- Sổ chi tiết
- Tổng hợp thu chi theo mục
- Tổng hợp theo mã thống kê
- Sổ chi tiết theo chiều phân tích
- Chứng từ ghi sổ
- In sổ sách cả năm
- Nhật ký - Sổ Cái
- Kiểm tra lệch sổ cái (chứng từ ghi sổ)
- Bảng cân đối kế toán
- Kết quả kinh doanh
- Lưu chuyển tiền tệ
- Thuyết minh BCTC
- BCTC tổng hợp các chi nhánh
- Báo cáo giữa niên độ
- Điều chỉnh hồi tố sai sót
- Nghĩa vụ với Nhà nước
- Bộ hồ sơ báo cáo tài chính
- Tăng, giảm vốn chủ sở hữu (HTX)
- Tình hình tài chính B01b-DNN
- BCTC doanh nghiệp siêu nhỏ
- BCTC song ngữ Việt - Anh
- Thiết lập báo cáo tài chính
- Thiết lập, kiểm tra công thức chỉ tiêu BCTC
- Phân tích chi phí
- Chỉ số tài chính
- Kết quả theo thời gian
- So sánh hai kỳ
- Cơ cấu tài sản, nguồn vốn
- Bàn làm việc tùy biến
- Kết quả kinh doanh chiều dọc
- Cân đối kế toán chiều ngang
- Cân đối tài khoản theo thời gian, chi nhánh
- Lưu chuyển tiền theo thời gian
- Doanh thu theo nhóm hàng
- Doanh thu, chi phí theo thời gian
- Sức khỏe doanh nghiệp
- Lịch lập báo cáo
- Dự báo dòng tiền
- Báo cáo bán hàng
- Báo cáo mua hàng
- Tình hình thực hiện đơn hàng
- Sổ chi tiết bán hàng theo chứng từ
- Sổ chi tiết mua hàng
- Đối chiếu bán hàng, xuất kho, hóa đơn
- Báo cáo theo hợp đồng
- Công nợ theo mặt hàng
- Công nợ theo bộ phận
- Mua bán theo số serial
- Tình hình báo giá
- Thời hạn bảo hành hàng đã bán
- So sánh bán hàng giữa các kỳ
- Thực hiện hợp đồng theo dòng hàng
- Doanh thu hợp đồng theo đơn vị
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.