01
Chức năng này dùng để làm gì
Lối tắt này mở biểu mẫu Lập chứng từ ở loại Chứng từ nghiệp vụ khác, là loại mặc định của biểu mẫu. Khác với phiếu thu, phiếu chi, loại này không có tài khoản nào điền sẵn và không có khung thông tin in người nộp, người nhận: mỗi dòng là một cặp Nợ, Có do bạn tự nhập. Các ô dùng chung, lọc danh sách, sửa, xóa, bỏ ghi sổ đã nằm ở bài thu, chi, chứng từ khác; phiếu thu và phiếu chi có bài riêng là lập phiếu thu và lập phiếu chi.
Quy tắc chọn đường: nghiệp vụ nào đã có màn riêng thì dùng màn đó, vì màn riêng ghi thêm những thứ bút toán tự do không ghi được (kho, hóa đơn, thẻ tài sản, tờ khai). Chứng từ nghiệp vụ khác dành cho phần còn lại. Máy chỉ cân đối từng dòng, không kiểm bạn có đang làm trùng một việc mà màn riêng đã làm.
Trong quy trình, chứng từ này thường đứng sau khi bạn phát hiện số liệu cần chỉnh qua kiểm tra sổ sách hoặc đối chiếu cuối kỳ, và trước khi lập báo cáo. Cách định khoản nói chung nằm ở bài cách định khoản kế toán.
02
Trước khi bắt đầu
Quyền thêm ở phân hệ Quỹ, ngân hàng. Chứng từ nghiệp vụ khác tính vào phân hệ này nên người lập, ghi sổ, bỏ ghi sổ đều cần quyền của phân hệ ấy, dù bút toán không liên quan tiền.
Biết chắc hai tài khoản. Máy chỉ nhận tài khoản chi tiết nhất; tài khoản đã có tài khoản con sẽ bị từ chối. Xem hệ thống tài khoản của công ty ở hệ thống tài khoản.
Đối tượng đã khai ở khách hàng, nhà cung cấp khi dòng chạm tài khoản công nợ.
Kỳ chưa khóa sổ. Ngày hạch toán rơi vào kỳ đã khóa thì không lập được; xem khóa sổ kế toán.
Chứng từ gốc của điều chỉnh: biên bản, quyết định, bảng tính phân bổ. Bút toán không có căn cứ không phải chứng từ kế toán.
03
Mở màn hình
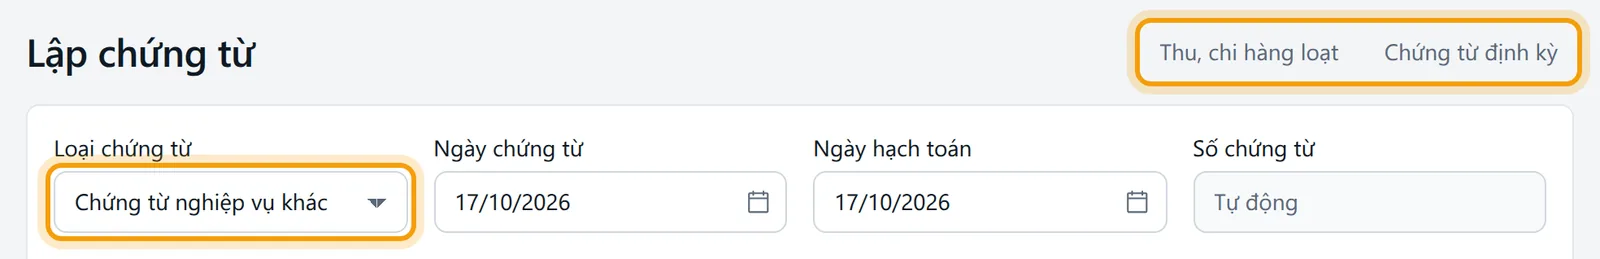
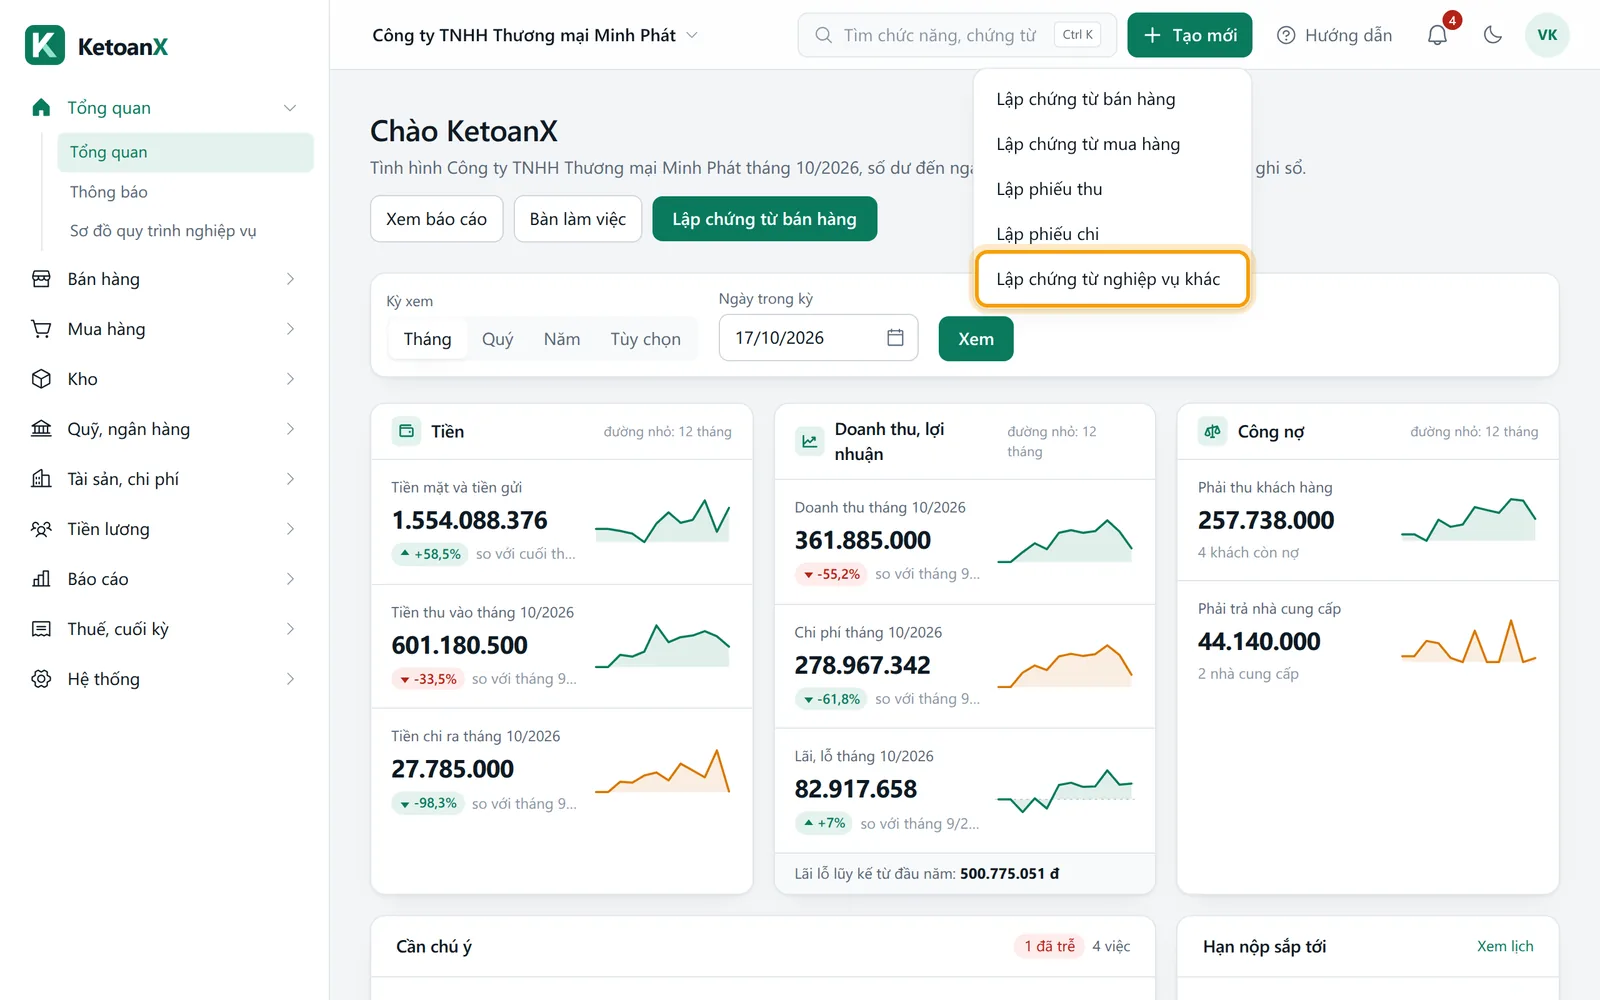
Bấm Tạo mới ở thanh trên cùng, chọn Lập chứng từ nghiệp vụ khác. Cũng vào được từ Quỹ, ngân hàng, Thu, chi, chứng từ khác bằng nút Lập chứng từ. Trang có tiêu đề Lập chứng từ; góc trên bên phải có Thu, chi hàng loạt và Chứng từ định kỳ.
Công ty đã lưu mẫu định khoản cho loại này thì xuất hiện ô Mẫu định khoản: chọn một mẫu để thêm dòng với cặp tài khoản và diễn giải đã định. Mẫu cũng đến từ loại chứng từ tự định nghĩa; chọn loại tự định nghĩa có gốc là nghiệp vụ khác thì tài khoản gợi ý và diễn giải gợi ý được điền sẵn.
04
Các ô cần nhập
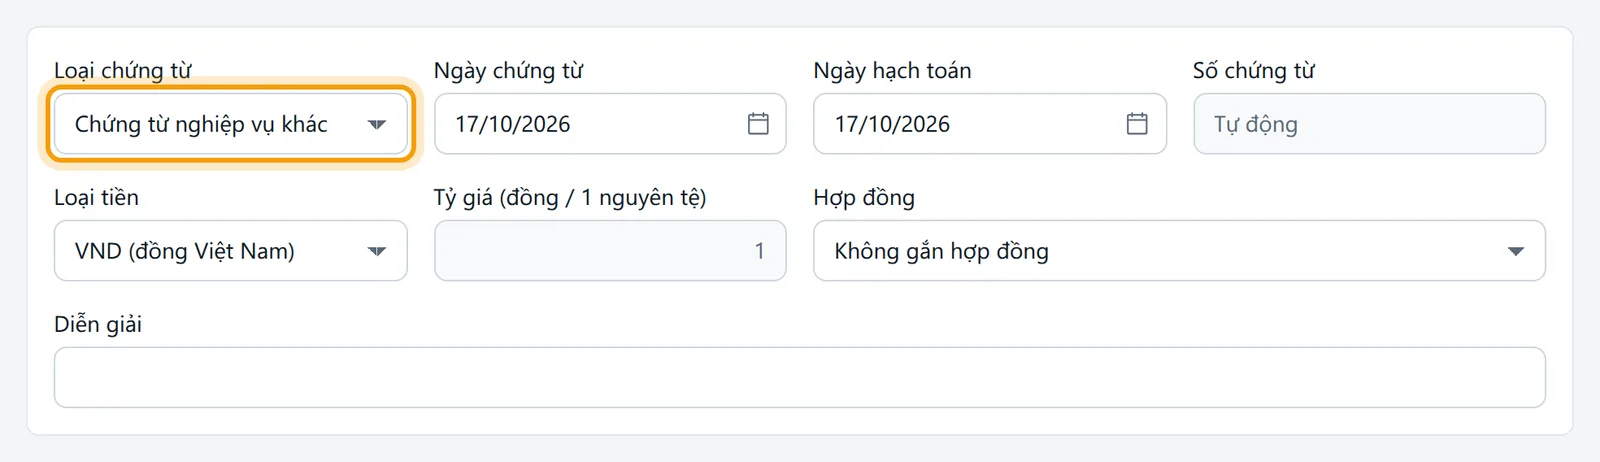
Bảng dưới nêu những ô đổi hành vi ở loại này.
| Ô | Ý nghĩa và cách nhập | Bắt buộc | Ví dụ |
|---|---|---|---|
| Loại chứng từ | Chọn sẵn Chứng từ nghiệp vụ khác. Cất rồi không đổi được. | Có | Chứng từ nghiệp vụ khác |
| Ngày chứng từ | Ngày ghi trên chứng từ gốc của điều chỉnh. | Có | 16/10/2026 |
| Ngày hạch toán | Ngày bút toán vào sổ, quyết định số liệu thuộc kỳ nào. Không trước ngày chứng từ. | Có | 16/10/2026 |
| Diễn giải | Lý do của bút toán, tối đa 500 ký tự. Ghi cụ thể điều gì được chỉnh và theo chứng từ nào. | Không, nên có | Điều chỉnh phiếu chi PC0152 ghi nhầm tài khoản |
| Diễn giải dòng | Nội dung riêng của từng dòng. | Không | Chi phí quảng cáo tháng 10 |
| TK Nợ, TK Có | Cả hai bạn tự nhập; không điền sẵn. | Có | 6417 / 6427 |
| Đối tượng Nợ, Đối tượng Có | Đối tượng công nợ của dòng, mỗi bên một ô. Loại này không có ô Đối tượng chung nên máy không tự điền. | Khi tài khoản là công nợ | Công ty Hoàng Long |
| Số tiền (VND) | Số tiền của dòng. | Có | 4.500.000 |
Máy không nhận số âm. Muốn giảm một khoản đã ghi thì đảo Nợ và Có, không gõ dấu trừ. Mỗi dòng chỉ có một TK Nợ và một TK Có, nên bút toán một Nợ nhiều Có (hay ngược lại) được lập bằng nhiều dòng lặp lại tài khoản chung, ví dụ Nợ 111 hai dòng với hai tài khoản Có khác nhau. Cột Tổng cộng khi đó là tổng phát sinh Nợ của chứng từ.
05
Làm từng bước: điều chỉnh chi phí ghi nhầm tài khoản
Ví dụ: phiếu chi PC0152 ngày 12/10/2026 trả 4.500.000 đồng tiền quảng cáo đã ghi Nợ 6427 (chi phí quản lý doanh nghiệp, dịch vụ mua ngoài). Đây là chi phí bán hàng nên đúng ra là 6417. Công ty theo Thông tư 133 thay bằng 6422 và 6421. Phiếu đã ghi sổ và công ty bật chế độ chỉ sửa bằng bút toán điều chỉnh, nên bạn không sửa thẳng phiếu mà ghi một chứng từ chuyển.
Nếu chưa bật chế độ ấy và kỳ chưa khóa, sửa trực tiếp phiếu gốc gọn hơn, vì sổ không thừa một cặp chuyển. Máy lưu lại các dòng hạch toán cũ của phiếu đã ghi sổ mỗi lần sửa nên dấu vết vẫn còn. Quy tắc sửa sổ điện tử ở bài mở sổ, ghi sổ, khóa sổ và sửa sổ.
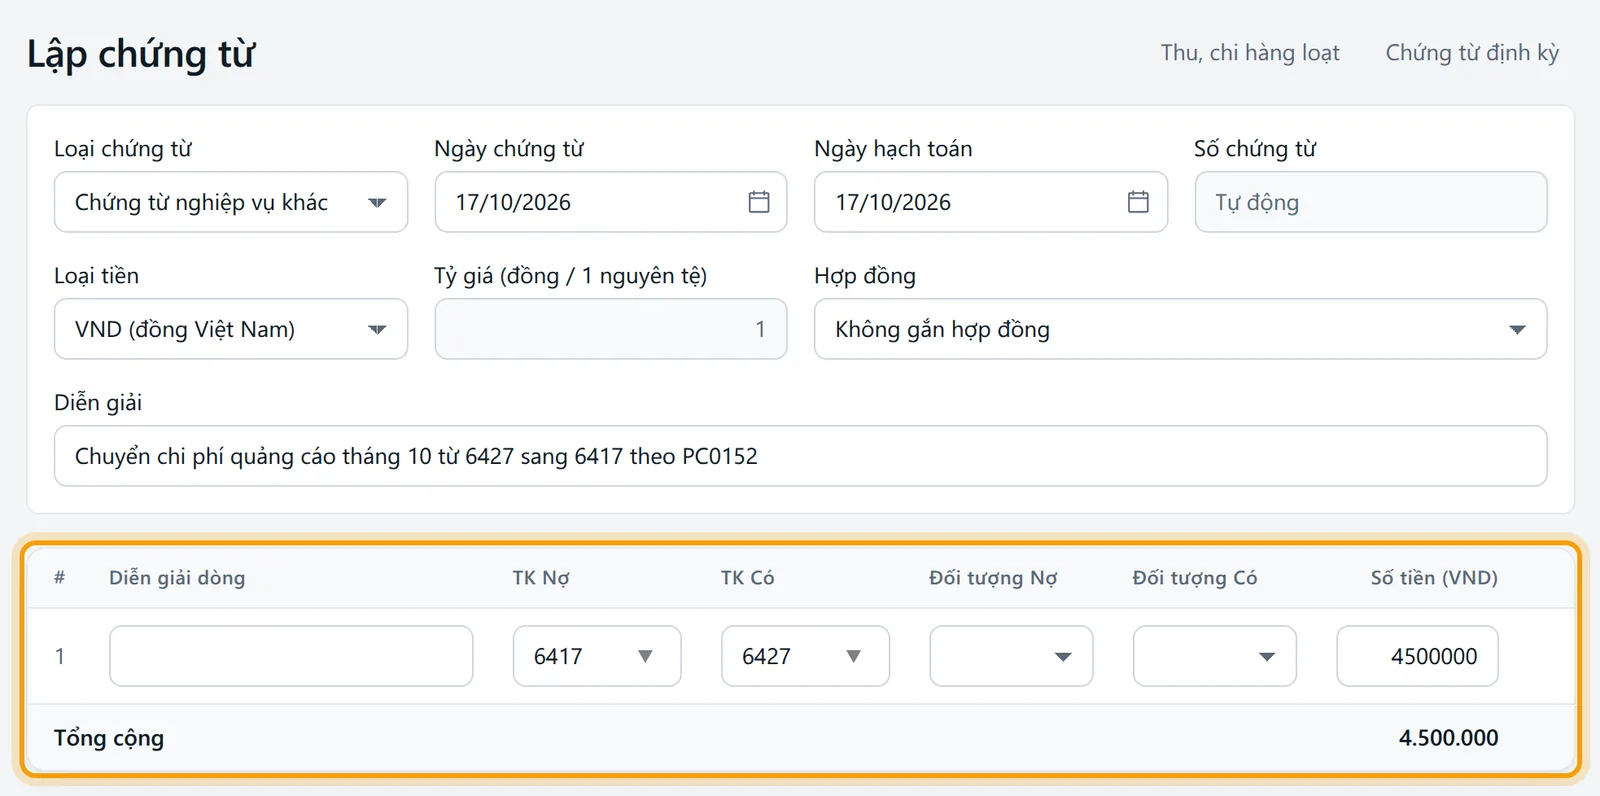
Bấm Tạo mới rồi chọn Lập chứng từ nghiệp vụ khác. Biểu mẫu hiện một dòng trống, hai cột tài khoản chưa có gì.
Ngày chứng từ và Ngày hạch toán để 16/10/2026, nằm trong kỳ chưa khóa.
Diễn giải gõ: Chuyển chi phí quảng cáo tháng 10 từ 6427 sang 6417 theo PC0152.
Dòng 1: TK Nợ gõ 6417, TK Có gõ 6427, Số tiền (VND) nhập 4.500.000. Dòng Tổng cộng hiện 4.500.000.
Bấm Cất và ghi sổ. Cất, chưa ghi sổ giữ bản nháp để kế toán trưởng xem trước; Cất và in mở trang in chứng từ kế toán để lưu kèm biên bản.
Sau khi cất, máy về danh sách, chứng từ nằm đầu bảng với số bắt đầu bằng NK. Mở sổ chi tiết của 6427 và 6417 để thấy số chuyển đã sang đúng tài khoản.
06
Các trường hợp khác
Mỗi tình huống dưới đây có quy định hoặc điều phần mềm làm khác chi phối; tình huống cuối cùng là bẫy dễ gặp nhất.
Khi chuyển công nợ từ đối tượng này sang đối tượng khác
Ví dụ phiếu thu ngày 14/10/2026 ghi khoản 15.000.000 đồng vào công nợ Công ty Hoàng Long, nhưng tiền thật do Công ty Hoàng Phát trả. Cần trả lại nợ cho Hoàng Long và ghi giảm nợ cho Hoàng Phát. Dòng duy nhất: TK Nợ 131, Đối tượng Nợ Công ty Hoàng Long, TK Có 131, Đối tượng Có Công ty Hoàng Phát, Số tiền (VND) 15.000.000. Tổng 131 không đổi, chỉ đổi người. Chứng từ này không gắn vào hóa đơn nào; nếu công nợ được theo dõi theo hóa đơn thì bạn còn phải đối trừ lại ở màn thu tiền, xem thu tiền khách hàng.
Khi phân bổ chi phí trả trước hằng tháng
Chi phí chờ phân bổ (tài khoản 242) giữ khoản đã chi nhưng thuộc nhiều kỳ, mỗi kỳ đưa dần vào chi phí. Ví dụ ngày 01/10/2026 công ty trả 12.000.000 đồng phí bảo hiểm xe cho 12 tháng. Mỗi tháng phân bổ 1.000.000 đồng: TK Nợ 6427, TK Có 242, Số tiền (VND) 1.000.000, ngày hạch toán là cuối tháng. Bảo hiểm và tiền thuê trả trước là khoản điển hình của 242; cách phân bổ do doanh nghiệp chọn theo tính chất khoản chi, xem tài khoản 242 chi phí chờ phân bổ.
Để khỏi lập tay mỗi tháng, mở chứng từ vừa cất rồi bấm Lưu làm mẫu định kỳ. Chọn Chu kỳ hằng tháng, Kỳ đầu tiên, và tick Chứng từ sinh ra được ghi sổ luôn nếu muốn lên sổ ngay. Trong diễn giải có thể dùng {thang}, {nam}, {quy} để tự đổi theo kỳ, ví dụ Phân bổ bảo hiểm xe tháng {thang}/{nam}. Quản lý mẫu ở chứng từ định kỳ. Khoản phân bổ nào cần thẻ theo dõi, số còn lại và lịch sử thì khai ở CCDC, chi phí trả trước và để màn đó phân bổ.
Khi kết chuyển cuối kỳ
Kết chuyển lãi lỗ, giá thành, khấu trừ thuế GTGT, trích lập dự phòng đều có màn và loại chứng từ riêng, nên không lập chúng bằng chứng từ nghiệp vụ khác. Cuối tháng mở cuối kỳ: màn này có nút Kết chuyển kỳ làm đủ chuỗi doanh thu, chi phí sang 911 rồi 911 sang 4212, theo đúng thứ tự năm bút toán ở bài bút toán kết chuyển cuối kỳ. Kết chuyển năm ở Kết chuyển cuối năm. Đã kết chuyển tay bằng chứng từ nghiệp vụ khác thì đừng chạy thêm màn tự động cho cùng kỳ; chọn một đường và dùng đến hết.
Chứng từ nghiệp vụ khác chỉ hợp cho phần kết chuyển ngoài chuỗi chuẩn, như chuyển số dư một tài khoản sang tài khoản khác khi có quyết định xử lý, và nên ghi quyết định ấy vào Diễn giải.
Khi cần ghi bù chứng từ đã ghi sổ
Công ty có thể bật Chứng từ đã ghi sổ chỉ sửa bằng bút toán điều chỉnh ở Hệ thống, Cài đặt cảnh báo. Sau đó chứng từ do người dùng lập đã ghi sổ không đổi được số tiền, tài khoản, đối tượng, ngày hạch toán, không bỏ ghi sổ, không xóa; máy nói Hãy lập chứng từ điều chỉnh. Chỉ còn sửa được diễn giải và thông tin in. Đúng với yêu cầu sổ điện tử chỉ sửa bằng ghi điều chỉnh, giữ lại nội dung cũ.
Ví dụ phiếu chi ghi Nợ 6427, Có 111 số tiền 3.600.000 đồng nhưng hóa đơn chỉ 3.200.000 đồng. Ghi bù chênh lệch 400.000 đồng bằng cách đảo chiều: TK Nợ 111, TK Có 6427, Số tiền (VND) 400.000. Thông báo của máy nhắc ghi âm nhưng ô số tiền không nhận số âm, nên đảo Nợ Có là cách duy nhất. Nếu cùng khoản đó thuộc năm tài chính trước đã nộp báo cáo, cách xử lý đổi theo mức trọng yếu: xem điều chỉnh sai sót năm trước và màn Điều chỉnh hồi tố sai sót, vì sai sót trọng yếu phải sửa số dư đầu năm chứ không ghi vào năm nay.
Khi bút toán có tài khoản thuế GTGT
Đây là chỗ phần mềm làm khác điều bạn có thể tưởng. Theo mã nguồn, tờ khai 01/GTGT lấy thuế đầu vào từ chứng từ mua và cả từ chứng từ nghiệp vụ khác có dòng ghi Nợ 133, gom dưới tên Chứng từ ghi thẳng thuế đầu vào. Số đầu vào này tính ròng trên từng chứng từ: dòng Nợ 133, Có 133 (chuyển giữa 1331 và 1332) không tính, dòng Có 133 trên cùng chứng từ được trừ đi, chỉ chứng từ có số ròng dương mới lên tờ khai. Dù vậy, một bút toán sửa nhầm tài khoản có dòng Nợ 1331 mà phía Có không phải 133 vẫn thành khoản thuế đầu vào mới trong kỳ và có thể cộng đôi với số đã kê khai. Tương tự, chứng từ lập tay không có dòng hàng mà ghi Có 33311 (ví dụ phiếu thu bán lẻ) được đưa vào thuế đầu ra của tờ khai và bảng kê bán ra, ghi là chứng từ ghi thẳng thuế đầu ra, theo số ròng Có trừ Nợ 33311 trên chứng từ đó.
Cách làm đúng: mọi chỉnh sửa thuế GTGT làm ở điều chỉnh thuế GTGT; chứng từ nó sinh ra được đánh dấu riêng để không tính hai lần. Chỉ dùng chứng từ nghiệp vụ khác chạm 133 hay 3331 khi bạn đã biết rõ số ấy có hay không lên tờ khai, và đối chiếu bằng đối chiếu thuế GTGT sổ và tờ khai. Lý thuyết nền ở bài hạch toán thuế GTGT.
07
Phần mềm tự ghi gì
Với ví dụ điều chỉnh chi phí quảng cáo, khi ghi sổ máy tạo một chứng từ loại NK gồm một dòng: Nợ 6417, Có 6427 4.500.000. Số dư 6427 giảm, 6417 tăng cùng số tiền, tổng chi phí không đổi. Không có dòng nào khác được máy thêm, không có tiền ra vào, không có tác động kho, hóa đơn hay công nợ ngoài những đối tượng bạn gắn vào dòng. Ví dụ chuyển công nợ ghi Nợ 131 Hoàng Long, Có 131 Hoàng Phát 15.000.000, sổ chi tiết công nợ của hai đối tượng đổi theo; phân bổ bảo hiểm ghi Nợ 6427, Có 242 1.000.000.
Chứng từ ghi sổ xong hiện ở sổ nhật ký chung, sổ cái và sổ chi tiết theo ngày hạch toán; chưa ghi sổ thì chưa vào sổ nào. Để kiểm lại, mở sổ nhật ký chung và sổ chi tiết. Các bút toán này giống nhau ở Thông tư 99 và Thông tư 133; khác nhau chỉ ở mã tài khoản con (ví dụ 6422 và 6421 ở Thông tư 133, 6427 và 6417 ở Thông tư 99).
08
Lỗi hay gặp và cách xử lý
Thiếu TK Nợ hoặc Thiếu TK Có: một dòng chỉ có một bên tài khoản. Nhập bên còn lại, nhớ rằng loại này không điền sẵn bên nào.
Hạch toán vào tài khoản chi tiết, không phải tài khoản tổng hợp: câu kèm mã tài khoản đã có tài khoản con. Chọn tài khoản con.
Tài khoản không có trong hệ thống: mã gõ sai hoặc tài khoản đã ngừng dùng. Công ty đổi chế độ kế toán xong, mã cũ có thể không còn.
Số tiền không hợp lệ: ô trống, có dấu trừ hoặc quá hai chữ số thập phân. Đảo Nợ Có thay cho số âm.
Ngày hạch toán không được nhỏ hơn ngày chứng từ: sửa lại thứ tự hai ngày.
Sổ đã khóa đến ngày: bút toán điều chỉnh của kỳ đã khóa không lập được. Hạch toán vào ngày sau ngày khóa (kèm giải thích trong Diễn giải) hoặc nhờ người có quyền mở khóa.
Công ty đã bật: câu mở đầu thông báo của chế độ chỉ sửa bằng bút toán điều chỉnh. Làm theo phần ghi bù ở trên thay vì cố sửa phiếu gốc.
Chứng từ đã được gom vào chứng từ ghi sổ: công ty dùng hình thức chứng từ ghi sổ, và sửa số liệu làm sổ đăng ký lệch với chứng từ gốc. Máy hỏi Vẫn cất?; chỉ đồng ý khi bạn sẽ lập lại chứng từ ghi sổ.
09
Hỏi đáp
Những thắc mắc người mới hay gặp khi lập chứng từ nghiệp vụ khác.
Khi nào dùng chứng từ nghiệp vụ khác thay vì phiếu thu, phiếu chi?
Khi bút toán không có tiền mặt hay tiền gửi: chỉ chuyển giữa các tài khoản kế toán. Có tiền ra vào quỹ thì dùng phiếu thu hoặc phiếu chi, tiền qua ngân hàng thì báo có, báo nợ, để sổ quỹ và sổ tiền gửi đủ số.
Tôi lập một bút toán Nợ 111 Có hai tài khoản khác nhau, nhập thế nào?
Hai dòng: dòng 1 Nợ 111, Có tài khoản A, số tiền của A; dòng 2 Nợ 111, Có tài khoản B, số tiền của B. Cột Tổng cộng là tổng của hai dòng.
Chứng từ này có tự lên sổ cái không?
Có khi bạn bấm Cất và ghi sổ. Bấm Cất, chưa ghi sổ thì chứng từ có số nhưng chưa vào sổ nào cho đến khi chọn và bấm Ghi sổ ở danh sách.
Điều chỉnh sai sót của năm trước lập ở đây có được không?
Chỉ khi sai sót không trọng yếu và kỳ năm nay chưa khóa: ghi vào năm hiện tại và thuyết minh. Sai sót trọng yếu đã nộp báo cáo thì dùng màn hồi tố, không dùng chứng từ nghiệp vụ khác.
Hướng dẫn khác trong nhóm Hệ thống
- Số dư đầu kỳ
- Tồn kho đầu kỳ
- Chi phí dở dang đầu kỳ
- Khế ước vay đầu kỳ
- Doanh thu nhận trước đầu kỳ
- Công nợ đầu kỳ theo hóa đơn
- Đối chiếu số dư đầu kỳ
- Hệ thống tài khoản
- Chuyển tài khoản hạch toán
- Tài khoản ngầm định
- Nhập từ Excel
- Nhập tệp lớn (CSV)
- Nhật ký thao tác
- Khóa sổ kế toán
- Quy tắc đánh số chứng từ
- Chuyển chế độ kế toán
- Tạo sổ năm mới
- Sao lưu, phục hồi dữ liệu
- Chuyển dữ liệu chọn lọc
- Danh bạ email
- So sánh dữ liệu
- Sao chép, xóa công ty
- Nhắc việc, lịch hẹn
- Kho tài liệu
- Mẫu Word, Excel trộn chứng từ
- Mẫu giao diện chứng từ
- Khóa API
- Định dạng số
- Cài đặt cảnh báo
- Bảo trì dữ liệu
- Người dùng đang truy cập
- Danh mục
- Thông tin thuế, người ký
- Thành viên, phân quyền
- Vai trò tự định nghĩa
- Chi nhánh
- Lĩnh vực hoạt động
- Cài đặt công ty
- Bảo mật tài khoản
- Lập chứng từ bán hàng
- Lập chứng từ mua hàng
- Lập phiếu thu
- Lập phiếu chi
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.