01
Chức năng này dùng để làm gì
Bạn chọn một kỳ. Màn lấy tờ khai 01/GTGT mới nhất của kỳ đó (lần đầu hoặc bổ sung), so sáu cặp số với sổ cái, và liệt kê các nguyên nhân thường gây lệch: chứng từ chưa ghi sổ, hóa đơn khác kỳ, thuế không được khấu trừ, chỉ tiêu sửa tay, sổ thay đổi sau khi lập tờ khai, chưa chạy khấu trừ cuối kỳ. Mỗi nguyên nhân kèm danh sách chứng từ để bấm vào sửa.
Màn nằm sau thuế GTGT và tờ khai thuế. Trước đó nên chạy kiểm tra dữ liệu thuế. Cách tự đối chiếu bằng tay có ở bài đối chiếu thuế GTGT sổ sách với tờ khai.
02
Trước khi bắt đầu
Đã lập tờ khai 01/GTGT của kỳ ở Thuế, cuối kỳ, Tờ khai thuế. Chưa lập thì màn chỉ hiện số trên sổ.
Chứng từ của kỳ đã ghi sổ.
Đã chạy khấu trừ thuế cuối kỳ nếu muốn cặp số khấu trừ khớp, xem thuế GTGT.
Công ty tính thuế theo phương pháp khấu trừ. Công ty tính trực tiếp trên doanh thu không có thuế đầu vào nên không có phép đối chiếu này.
03
Mở màn hình
Vào menu Thuế, cuối kỳ, Đối chiếu thuế GTGT sổ và tờ khai. Tiêu đề trang là Đối chiếu thuế GTGT được khấu trừ giữa sổ và tờ khai. Trên đầu trang có ba nút: Tờ khai thuế, Thuế GTGT của kỳ (mở màn thuế GTGT đúng khoảng ngày của kỳ) và Sổ chi tiết 133.
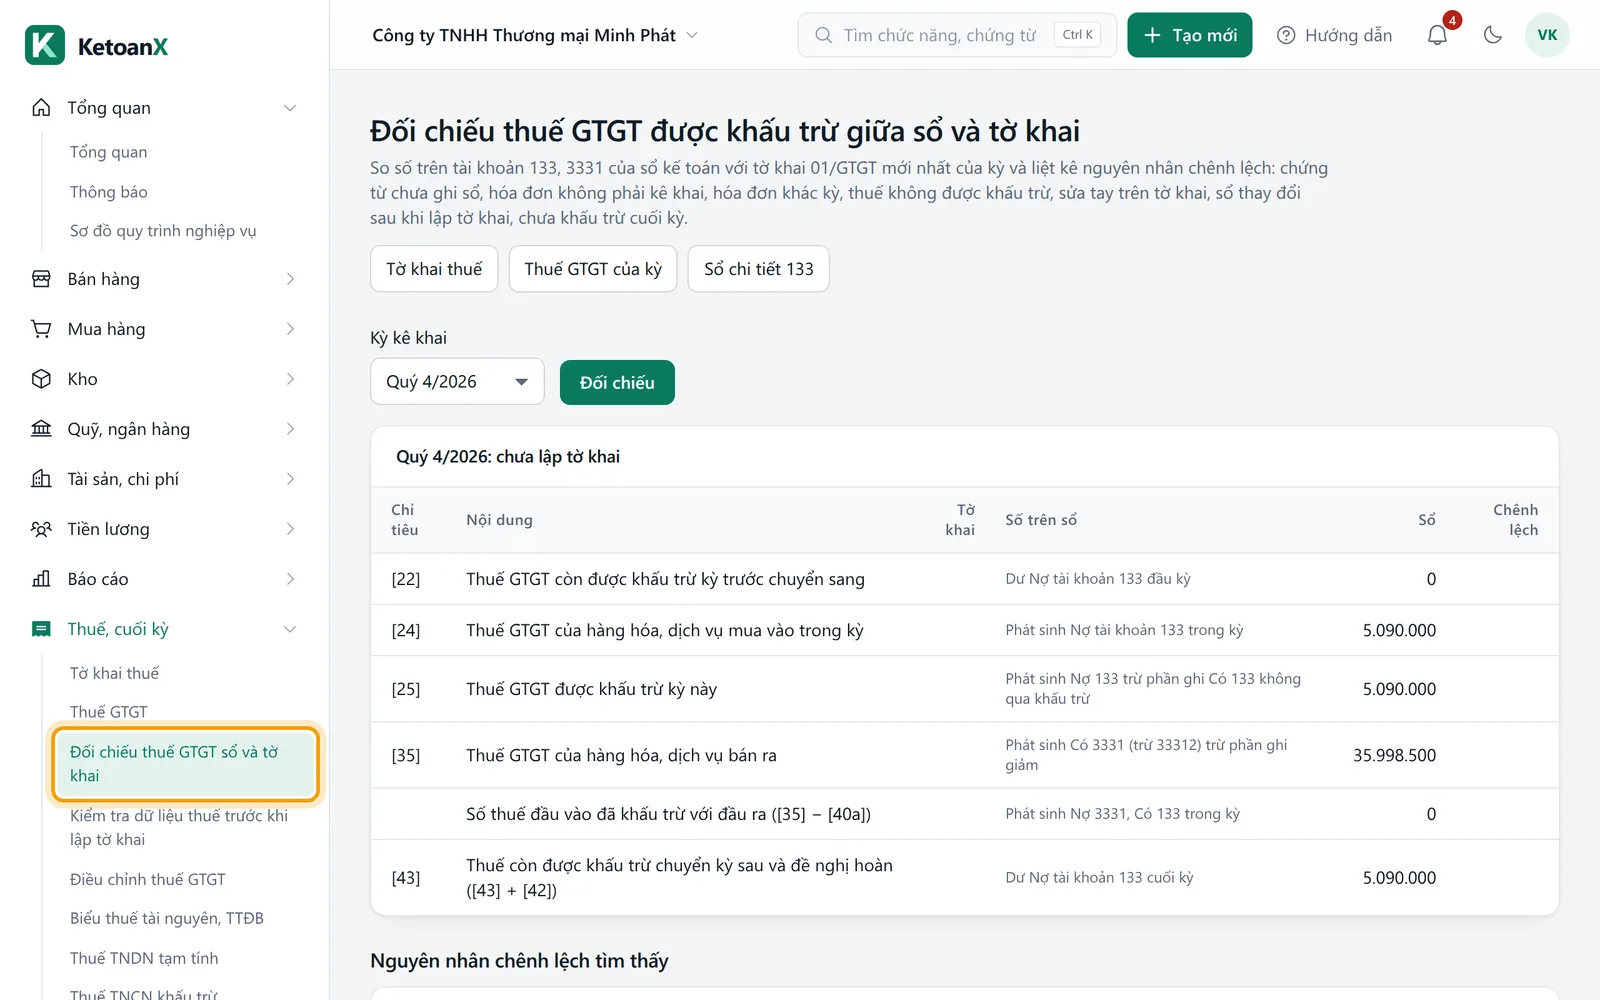
Ô Kỳ kê khai liệt kê các quý rồi các tháng của sáu năm gần nhất. Mặc định là tháng hoặc quý hiện tại theo kỳ khai của công ty: kỳ đã lưu ở hạn nộp thuế, bảo hiểm, chưa lưu thì theo tờ khai GTGT lập gần nhất, chưa có thì theo quý. Chọn xong bấm Đối chiếu.
04
Đọc báo cáo
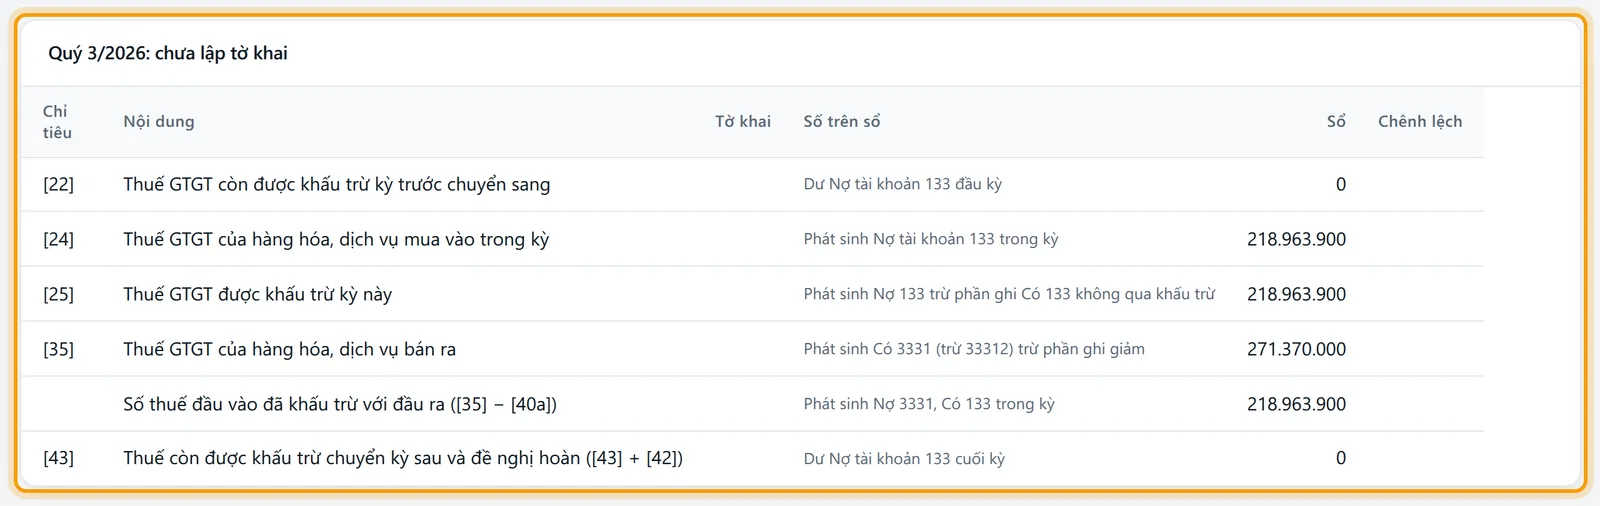
Phần đầu là thẻ nêu kỳ và tờ khai đang dùng, ví dụ tờ khai lần đầu hay bổ sung lần mấy, ngày lập, kèm liên kết Mở tờ khai. Bảng bên dưới có sáu dòng.
| Chỉ tiêu | Tờ khai | Số trên sổ để so |
|---|---|---|
| [22] thuế còn được khấu trừ kỳ trước chuyển sang | [22] | Dư Nợ tài khoản 133 đầu kỳ |
| [24] thuế của hàng hóa, dịch vụ mua vào | [24] | Phát sinh Nợ 133 trong kỳ |
| [25] thuế được khấu trừ kỳ này | [25] | Phát sinh Nợ 133 trừ phần ghi Có 133 không qua khấu trừ |
| [35] thuế của hàng hóa, dịch vụ bán ra | [35] | Phát sinh Có 3331 (trừ 33312) trừ phần ghi giảm |
| Số thuế đầu vào đã khấu trừ | [35] trừ [40a] | Phát sinh Nợ 3331, Có 133 trong kỳ |
| [43] cộng [42] | Thuế còn được khấu trừ chuyển kỳ sau và đề nghị hoàn | Dư Nợ 133 cuối kỳ |
Các cột của bảng là Chỉ tiêu, Nội dung, Tờ khai, Số trên sổ, Sổ và Chênh lệch. Cột Số trên sổ ghi cách lấy số. Chênh lệch khác 0 được tô đỏ, đậm. Khi mọi dòng khớp, màn báo: Số trên sổ khớp tờ khai ở mọi chỉ tiêu đối chiếu.
Dưới bảng là mục Nguyên nhân chênh lệch tìm thấy. Mỗi nguyên nhân là một khung có số tiền, câu giải thích và bảng chứng từ (ngày, số chứng từ, nội dung, số tiền). Nguyên nhân không có số tiền và không có chứng từ thì không hiện.
05
Làm từng bước: đối chiếu quý 3 năm 2026
Ví dụ công ty khai theo quý, đơn vị triệu đồng. Dư Nợ 133 đầu quý 40. Phát sinh Nợ 133 trong quý 192, trong đó 12 là thuế hóa đơn mua tháng 6 tìm thấy ở tháng 8 mới ghi sổ. Có 6 là thuế của lô hàng trả tiền mặt trên 5 triệu đồng đã chuyển từ 133 vào chi phí. Phát sinh Có 3331 thuần 150. Tờ khai quý 3 theo mẫu Thông tư 89/2026: [22] 40, [24] 180, [38] 12, [25] 174, [35] 150.

Vào Thuế, cuối kỳ, Đối chiếu thuế GTGT sổ và tờ khai.
Ở Kỳ kê khai chọn Quý 3/2026, bấm Đối chiếu.
Dòng [22]: tờ khai 40, sổ 40, khớp.
Dòng [24]: tờ khai 180, sổ 192, chênh lệch âm 12. Ghi chú ở cột Số trên sổ nói rõ 12 là thuế hóa đơn kỳ trước đã khai vào [38], không vào [24]. Đây là chênh lệch đúng quy định của mẫu mới, không phải lỗi.
Dòng [25]: tờ khai 174, sổ 186 (192 trừ 6), cũng lệch âm 12 vì cùng lý do.
Dòng [35]: 150 và 150, khớp.
Dòng số đã khấu trừ và dòng [43] cộng [42]: nếu chưa chạy khấu trừ cuối kỳ, các dòng này lệch và khung nguyên nhân về bút toán khấu trừ hiện số lệch. Chạy khấu trừ ở màn thuế GTGT rồi bấm Đối chiếu lại. Với số ví dụ, [35] trừ [40a] là 150 và dư Nợ 133 cuối kỳ là 76, bằng [43].
Mở các khung nguyên nhân để xem chứng từ hóa đơn khác kỳ (12) và thuế ghi Có 133 không qua khấu trừ (6), rồi bấm số chứng từ khi cần sửa.
06
Các trường hợp khác
Ba tình huống hay gặp.

Khi chưa lập tờ khai cho kỳ
Màn hiện thẻ chưa lập tờ khai. Cột Tờ khai để trống, cột chênh lệch trống. Khung nguyên nhân đầu tiên nhắc lập tờ khai ở mục tờ khai thuế. Vẫn xem được các khung chứng từ chưa ghi sổ, hóa đơn khác kỳ của kỳ đó.
Khi tờ khai đã chốt rồi sổ lại thay đổi
Khung Sổ đã thay đổi sau khi lập tờ khai liệt kê chỉ tiêu lúc lập khác với số tính lại hôm nay và các chứng từ có thuế đầu vào tạo sau lúc lập tờ khai. Tờ chưa chốt thì lấy lại số liệu từ sổ sách. Tờ đã chốt thì lập tờ khai bổ sung; khai bổ sung có hạn 5 năm kể từ hạn nộp hồ sơ của kỳ sai (hồ sơ nộp từ 01/7/2026), xem khai bổ sung tờ khai thuế GTGT.
Khi tờ khai tự bỏ khấu trừ khoản trả tiền mặt từ 5 triệu đồng
Từ 01/7/2025, hàng hóa, dịch vụ mua từ 5 triệu đồng trả bằng tiền mặt thì thuế đầu vào không được khấu trừ, xem điều kiện khấu trừ thuế GTGT đầu vào. Tờ khai 01/GTGT mặc định trừ các khoản này khỏi [25]. Sổ thì vẫn giữ thuế ở Nợ 133 cho đến khi bạn lập chứng từ điều chỉnh. Vì vậy dòng [25] có thể lệch mà khung nguyên nhân không có mục riêng cho khoản này. Muốn sổ khớp, lập chứng từ điều chỉnh loại thuế đầu vào không được khấu trừ ở điều chỉnh thuế GTGT. Khoản tiền mặt có chứng từ điều chỉnh cùng số thuế trong kỳ được tờ khai tự bỏ chọn, nên [25] không bị trừ hai lần.
07
Số liệu lấy từ đâu
Số tờ khai lấy từ bản mới nhất của kỳ trong Tờ khai thuế. Số sổ lấy từ các chứng từ đã ghi sổ theo ngày hạch toán, gồm cả số dư đầu kỳ của tài khoản 133. Màn không ghi bút toán nào. Số dư Nợ 133 cuối kỳ chỉ khớp [43] cộng [42] khi đã chạy khấu trừ và chưa nhận hoàn thuế. Mẫu tờ khai của kỳ ghi ở dòng cuối trang: Thông tư 89/2026/TT-BTC cho kỳ từ tháng 7/2026, Thông tư 80/2021/TT-BTC cho kỳ trước đó.
08
Lỗi hay gặp và cách xử lý
Kỳ không hợp lệ, đang xem kỳ mặc định: bạn mở đường dẫn với kỳ sai (ví dụ cả năm). Chọn lại ở ô Kỳ kê khai.
Công ty tính thuế GTGT theo phương pháp trực tiếp trong kỳ này: màn không có phép đối chiếu cho kỳ tính trực tiếp. Đổi sang kỳ tính khấu trừ nếu công ty đã chuyển phương pháp giữa chừng.
Dòng [24] lệch mà không có nguyên nhân rõ: khung Chênh lệch [24] với phát sinh Nợ 133 chưa rõ nguyên nhân cho biết số lệch còn lại. Thường do bút toán ghi thẳng Nợ 133 trên chứng từ mua mà dòng hàng không mang thuế. Mở Sổ chi tiết 133 của kỳ để soát.
Khung Chứng từ có thuế đầu vào chưa ghi sổ: chứng từ chỉ cất, chưa ghi sổ nên không vào sổ cái và không vào tờ khai. Mở chứng từ và bấm Cất và ghi sổ nếu chứng từ thuộc kỳ này.
09
Hỏi đáp
Những câu người mới hay hỏi nhất về màn này.
Hai bên lệch thì sửa bên nào?
Tìm nguyên nhân trước. Lệch do chứng từ thì sửa chứng từ rồi lấy lại số liệu tờ khai nếu chưa chốt. Lệch do người lập sửa tay chỉ tiêu thì kiểm lý do sửa. Sổ kế toán không đổi theo tờ khai.
Hóa đơn của kỳ trước ghi sổ kỳ này khai vào đâu?
Mẫu Thông tư 89/2026 (kỳ từ tháng 7/2026) khai vào [38] của kỳ phát hiện. Mẫu cũ khai vào [23], [24], [25]. Cần chắc hóa đơn chưa kê khai ở kỳ của nó.
Màn này có kiểm cả thuế đầu ra không?
Có, ở dòng [35]. Đầu ra lệch thường do chứng từ trả lại, giảm giá hoặc chứng từ ghi Có 3331 không qua chứng từ bán hàng.
Kỳ khai tháng thì chọn thế nào?
Chọn tháng trong ô Kỳ kê khai. Công ty đã lưu kỳ khai theo tháng, hoặc tờ khai GTGT gần nhất là tờ tháng, thì ô mặc định là tháng hiện tại.
Hướng dẫn khác trong nhóm Thuế, cuối kỳ
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.