01
Chức năng này dùng để làm gì
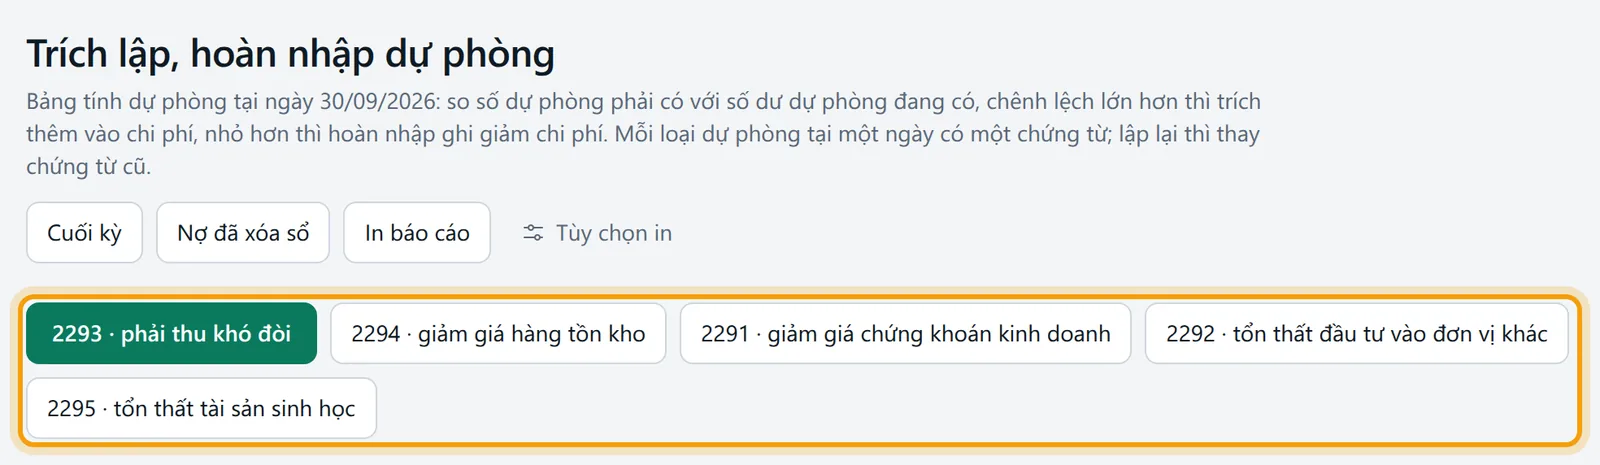
Có năm loại dự phòng, mỗi loại một tab: phải thu khó đòi (2293), giảm giá hàng tồn kho (2294), giảm giá chứng khoán kinh doanh (2291), tổn thất đầu tư vào đơn vị khác (2292) và tổn thất tài sản sinh học (2295, chỉ công ty theo Thông tư 99). Với phải thu và hàng tồn kho, phần mềm tự dựng bảng tính từ sổ. Với ba loại còn lại, bạn nhập số.
Mỗi lần lập là một chứng từ loại DP ghi sổ ngay vào ngày lập. Số phải có lớn hơn số đang có thì trích thêm (Nợ chi phí, Có tài khoản dự phòng). Nhỏ hơn thì hoàn nhập (Nợ tài khoản dự phòng, Có chi phí).
Màn nằm ở bước 11 của bảng kiểm cuối kỳ, thường làm ở tháng 12 hoặc kỳ lập báo cáo tài chính giữa niên độ. Trước nó là công nợ theo hóa đơn và tuổi nợ cho phải thu, tồn kho và tính giá xuất kho cho hàng tồn. Sau nó là kết chuyển lãi lỗ và bảng cân đối kế toán.
02
Trước khi bắt đầu
Dự phòng phải thu: công nợ khách hàng đã nhập đủ theo từng chứng từ bán chịu, kèm hạn thanh toán. Công nợ từ trước khi dùng phần mềm phải nhập theo hóa đơn ở công nợ đầu kỳ theo hóa đơn; số nhập gộp theo đối tượng không vào bảng tính.
Dự phòng hàng tồn kho: phiếu nhập, xuất đã ghi sổ đến ngày lập, giá xuất kho đã tính. Chạy tính giá xuất kho trước để giá gốc đúng. Có giá bán ước tính và chi phí ước tính để bán của từng mặt hàng đang cần xét.
Hệ thống tài khoản có tài khoản dự phòng (2293, 2294, 2291, 2292, 2295 hoặc 229) và tài khoản chi phí tương ứng. Thiếu thì bảng tính báo lỗi thay cho bảng.
Hồ sơ chứng minh khoản dự phòng được trừ khi tính thuế: hợp đồng, hóa đơn, biên bản đối chiếu công nợ hoặc văn bản đòi nợ. Phần mềm không kiểm các giấy tờ này.
Quyền: xem màn cần quyền xem phân hệ Thuế, cuối kỳ. Lập chứng từ cần quyền thêm và quyền ghi sổ ở phân hệ đó, xóa cần quyền xóa. Người thiếu quyền chỉ xem được, ô nhập bị khóa và nút lập không hiện.
Sổ chưa khóa tới ngày lập dự phòng.
03
Mở màn hình
Vào menu Thuế, cuối kỳ, Trích lập, hoàn nhập dự phòng. Tiêu đề trang là Trích lập, hoàn nhập dự phòng. Ba nút ở đầu trang: Cuối kỳ, Nợ đã xóa sổ và nút in.
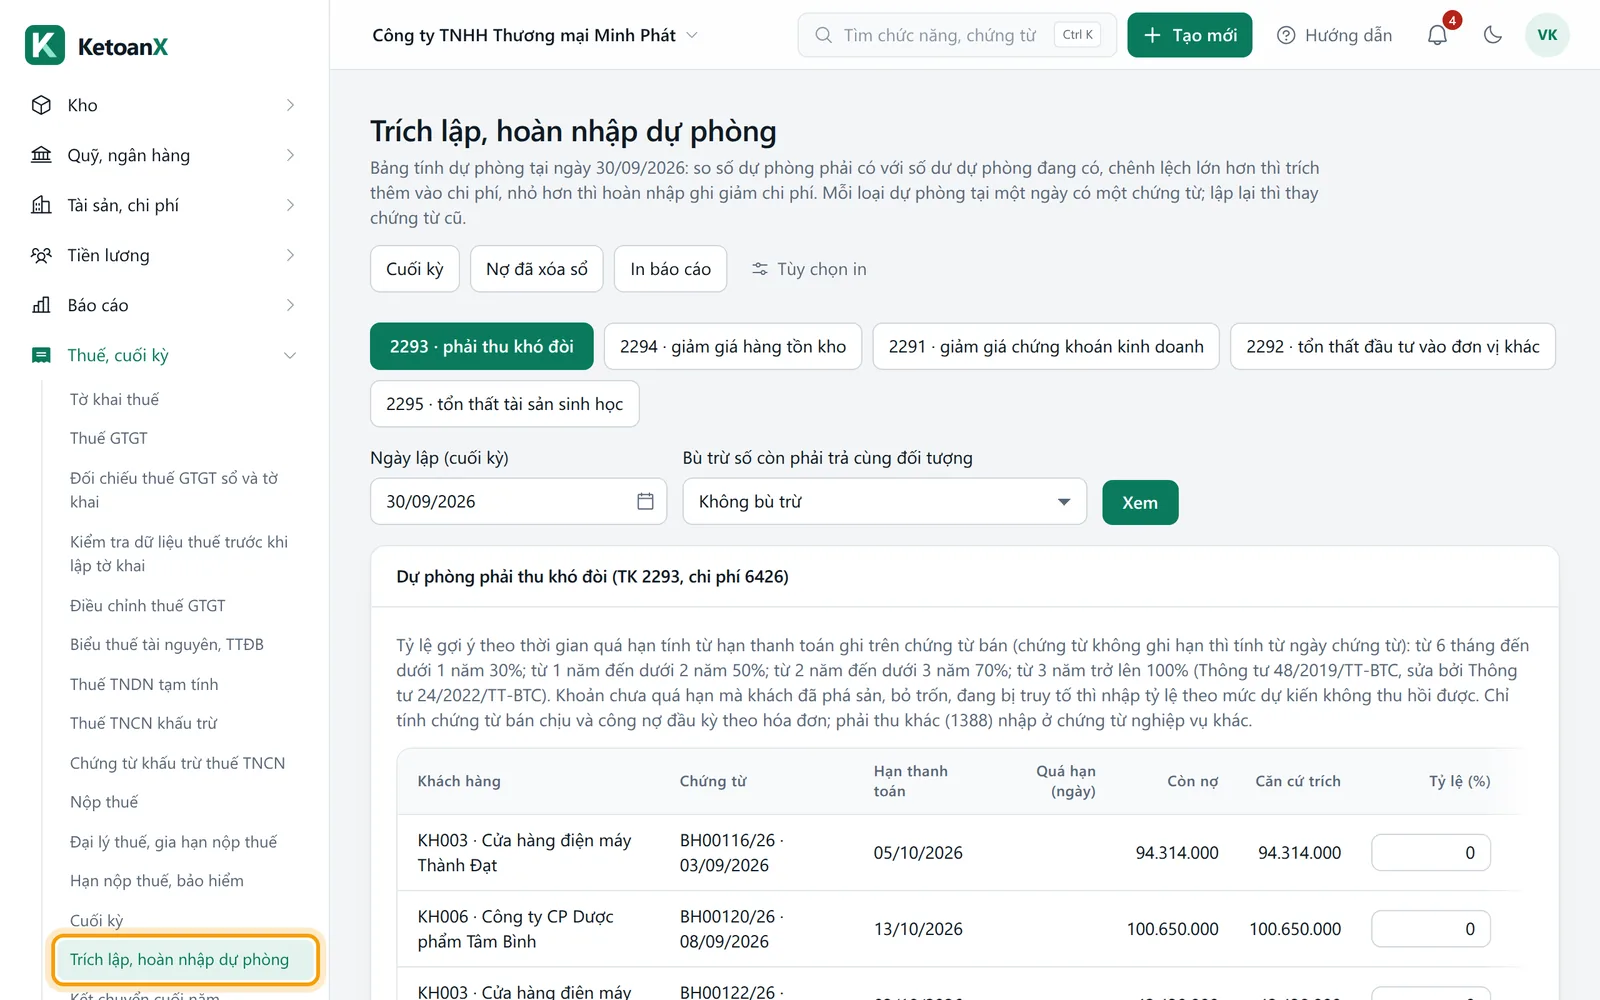
Hàng tab ngay dưới ghi mã và tên từng loại, ví dụ 2293 phải thu khó đòi, 2294 giảm giá hàng tồn kho. Tab đang chọn được tô đậm. Tiếp theo là dòng lọc với ô Ngày lập (cuối kỳ), nút Xem và, riêng tab phải thu, ô chọn Bù trừ số còn phải trả cùng đối tượng. Ngày lập mặc định là ngày cuối tháng trước.
Khung chính mang tên loại dự phòng, kèm tài khoản dự phòng và tài khoản chi phí mà chứng từ sẽ dùng, ví dụ TK 2293, chi phí 6426. Hãy đọc dòng đó trước khi lập. Cuối trang là bảng Các chứng từ dự phòng đã lập với các cột Số, Ngày, Loại, Diễn giải, Số tiền và nút xóa.
04
Các ô cần nhập
Các ô thay đổi theo từng tab.

| Ô | Ý nghĩa và cách nhập | Bắt buộc | Ví dụ |
|---|---|---|---|
| Ngày lập (cuối kỳ) | Ngày tính và ngày ghi chứng từ. Bấm Xem để dựng lại bảng. | Có | 31/12/2026 |
Bù trừ số còn phải trả cùng đối tượng | Chỉ tab phải thu. Chọn Không bù trừ (mặc định) hoặc Có bù trừ (đã có biên bản đối chiếu công nợ). | Có | Không bù trừ |
| Tỷ lệ (%) | Tab phải thu: tỷ lệ trích cho từng chứng từ, điền sẵn theo thời gian quá hạn, sửa được từ 0 đến 100. | Có | 30 |
| Giá trị thuần 1 đơn vị | Tab hàng tồn kho: giá bán ước tính trừ chi phí ước tính để bán, tính cho một đơn vị. Mặt hàng để trống thì không trích. | Không | 420.000 |
| Khoản đầu tư hoặc Tài sản sinh học | Tab 2291, 2292, 2295: tên từng khoản. | Có | Cổ phiếu ABC |
| Giá trị ghi sổ | Giá trị đang ghi trên sổ của khoản đó. | Không | 200.000.000 |
| Số dự phòng phải có | Số dự phòng cần có tại ngày lập theo đánh giá của bạn. | Có | 30.000.000 |
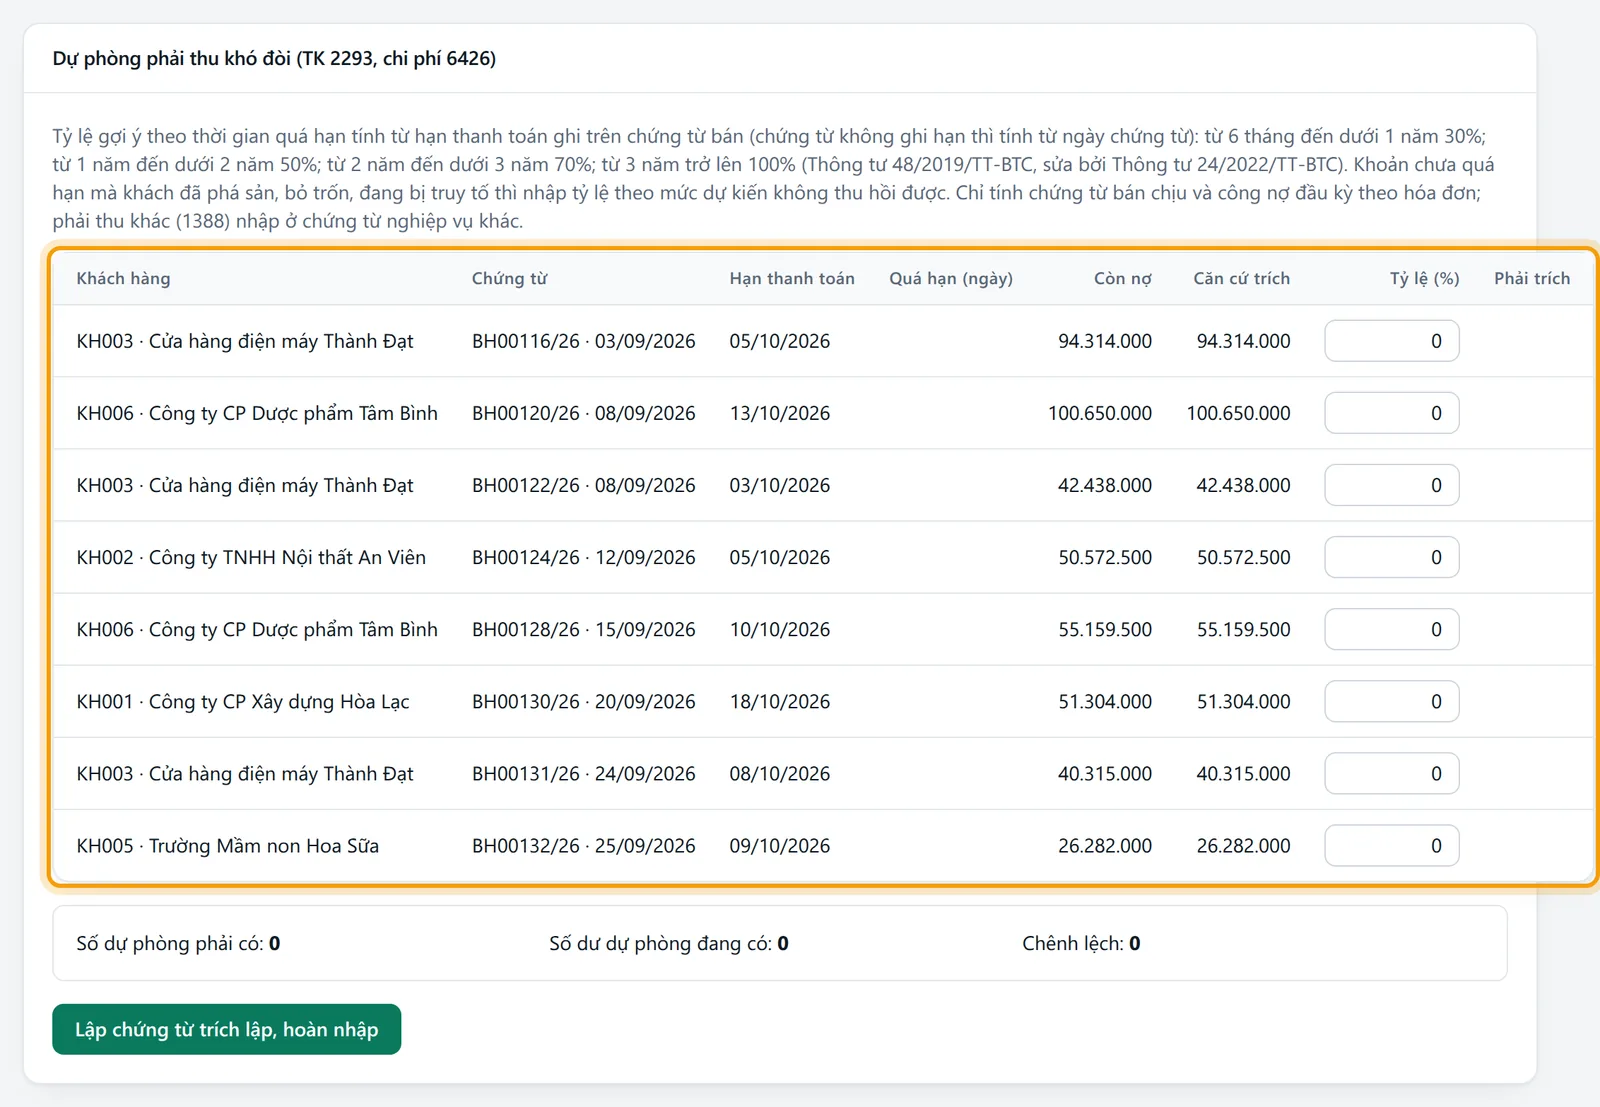
Dưới bảng là ba số: Số dự phòng phải có, Số dư dự phòng đang có và dòng Trích thêm, Hoàn nhập hoặc Chênh lệch. Số phải có tính lại ngay trên máy khi bạn sửa tỷ lệ. Nút Lập chứng từ trích lập, hoàn nhập dự phòng ghi chứng từ.
05
Làm từng bước: lập dự phòng phải thu khó đòi tại 31/12/2026
Công ty thương mại mẫu bán chịu cho khách A, còn nợ ba hóa đơn, đều đúng hạn thanh toán ghi trên chứng từ bán. Ngày 30/06/2026 công ty đã lập dự phòng 24.000.000 đồng (hóa đơn 0000148 quá hạn 7 tháng, 30%). Cuối năm lập lại.

| Hóa đơn | Còn nợ | Hạn thanh toán | Quá hạn tới 31/12/2026 | Tỷ lệ | Phải trích |
|---|---|---|---|---|---|
| 0000148 | 80.000.000 | 15/11/2025 | 13 tháng | 50% | 40.000.000 |
| 0000215 | 120.000.000 | 30/04/2026 | 8 tháng | 30% | 36.000.000 |
| 0000302 | 50.000.000 | 15/09/2026 | 3 tháng | 0% | 0 |
Mở Thuế, cuối kỳ, Trích lập, hoàn nhập dự phòng. Tab 2293 phải thu khó đòi đang được chọn sẵn.
Ở Ngày lập (cuối kỳ) chọn 31/12/2026. Để
Bù trừ số còn phải trả cùng đối tượnglà Không bù trừ nếu chưa có biên bản đối chiếu công nợ với khách A. Bấm Xem.Bảng liệt kê từng chứng từ còn nợ với hạn thanh toán, số ngày quá hạn, số còn nợ và tỷ lệ gợi ý. Đối chiếu ba dòng với bảng trên.
Kiểm lại tỷ lệ từng dòng. Khoản nào có thêm lý do (khách phá sản, bỏ trốn) thì sửa tỷ lệ bằng tay; khoản đã có phụ lục gia hạn thì nhớ thời gian quá hạn vẫn tính từ hạn gốc.
Dưới bảng đọc ba số. Số dự phòng phải có là 76.000.000. Số dư đang có là 24.000.000. Dòng Trích thêm ghi 52.000.000.
Bấm
Lập chứng từ trích lập, hoàn nhập dự phòng.Phần mềm báo đã lập chứng từ DP, số phải có 76.000.000 và chênh lệch so với số dư đã ghi sổ. Chứng từ hiện ở bảng
Các chứng từ dự phòng đã lập.
06
Các trường hợp khác
Bốn tình huống ngoài cách làm trên.
Khi lập dự phòng giảm giá hàng tồn kho và phải hoàn nhập
Mở tab 2294. Bảng liệt kê mặt hàng còn tồn đến ngày lập (không kể dịch vụ), với số lượng, giá gốc và ô Giá trị thuần 1 đơn vị để trống hoặc điền sẵn từ lần lập trước. Mặt hàng X còn 100 cái, giá gốc 50.000.000 đồng. Giá bán ước tính 450.000, chi phí bán ước tính 30.000, nên giá trị thuần một đơn vị là 420.000, giá trị thuần 42.000.000, phải trích 8.000.000. Nếu 2294 đang dư có 20.000.000, dòng cuối ghi Hoàn nhập 12.000.000 và chứng từ ghi Nợ 2294, Có tài khoản giá vốn (632). Mặt hàng tăng giá không bù cho mặt hàng giảm giá, vì tính riêng từng mặt hàng. Quy định xem bài dự phòng giảm giá hàng tồn kho.
Khi khách đã phá sản hoặc bỏ trốn dù chưa quá hạn
Bảng tự gợi ý tỷ lệ 0% cho khoản chưa tới 6 tháng quá hạn. Hãy sửa Tỷ lệ (%) bằng tay theo mức ước tính không thu hồi được, và giữ giấy tờ chứng minh tình trạng của khách. Điều kiện chi tiết ở bài trích lập dự phòng nợ phải thu khó đòi.
Khi đầu tư chứng khoán hoặc góp vốn bị tổn thất
Mở tab 2291 hoặc 2292, nhập từng khoản ở Khoản đầu tư, Giá trị ghi sổ và Số dự phòng phải có (theo giá thị trường hay phần vốn bị tổn thất của bên nhận đầu tư). Bấm Thêm khoản để thêm dòng. Chi phí ghi vào chi phí tài chính 635.
Khi muốn lập lại hoặc xóa
Mỗi loại dự phòng tại một ngày chỉ có một chứng từ. Lập lại cùng loại và cùng ngày thì chứng từ mới thay chứng từ cũ, và số dư đang có không gồm chứng từ cũ. Trường hợp số phải có đúng bằng số đang có sau khi lập lại, phần mềm xóa chứng từ cũ và báo như vậy. Muốn xóa hẳn, bấm nút thùng rác ở dòng chứng từ trong bảng Các chứng từ dự phòng đã lập, rồi xác nhận.
07
Phần mềm tự ghi gì
Với ví dụ ở trên, chứng từ DP ngày 31/12/2026 ghi Nợ chi phí quản lý doanh nghiệp, Có 2293, số tiền 52.000.000 đồng. Tài khoản chi phí là 6426, nếu hệ thống không có thì 6422 (với Thông tư 133), cuối cùng là 642. Tài khoản đối tượng gắn bên Có là khách A, nên dư dự phòng nhìn được theo từng khách.
Các loại khác: hàng tồn kho (2294) và tài sản sinh học (2295) dùng tài khoản giá vốn; đầu tư (2291, 2292) dùng 635; hợp tác xã dùng tài khoản 229 chung nên số dư của loại nào cũng tính riêng theo mã loại ghi trên chứng từ.
Phần mềm lưu bảng tính đi kèm chứng từ (tỷ lệ, giá trị thuần từng mặt hàng, số phải có), để lần lập sau điền sẵn giá trị thuần đã nhập. Không có gì được gửi cho cơ quan thuế.
Kiểm lại ở sổ chi tiết tài khoản 2293 hoặc 2294 (số dư phải bằng số phải có), ở chứng từ DP trong Thu, chi, chứng từ khác và ở bảng cân đối kế toán, nơi dự phòng hiện thành số âm giảm tài sản.
08
Chỗ phần mềm khác hoặc chưa làm điều quy định yêu cầu
Thông tư 48/2019/TT-BTC (sửa bởi Thông tư 24/2022/TT-BTC) cho phép khoản dự phòng phải thu được tính vào chi phí được trừ khi có chứng từ gốc và đối chiếu công nợ hoặc văn bản đòi nợ. KetoanX chỉ tính theo tuổi nợ và không biết bạn có hồ sơ đó không. Phần trích vượt mức của Thông tư 48 hay không đủ hồ sơ vẫn ghi được trên sổ kế toán nhưng phải loại ra khi lập tờ khai quyết toán thuế TNDN; phần mềm không tách hai số này.
Bảng bậc 30%, 50%, 70%, 100% là bảng cho khách là công ty. Bậc ngắn hơn cho nợ cước viễn thông, truyền hình trả sau và nợ bán lẻ trả góp của khách cá nhân không có trong phần mềm; doanh nghiệp thuộc nhóm này tự sửa Tỷ lệ (%).
Thông tư 48/2019/TT-BTC được Bộ Tài chính cho tiếp tục áp dụng đến khi có văn bản thay thế, nhưng không quá ngày 31/12/2026. Báo cáo năm 2026 lập tại 31/12/2026 vẫn theo mức này. Trước khi lập dự phòng cho năm 2027, hãy kiểm lại xem có văn bản mới chưa; bảng bậc trong phần mềm sẽ phải đổi theo.
09
Lỗi hay gặp và cách xử lý
Câu bắt đầu Hệ thống tài khoản của công ty không có tài khoản cho: chưa có tài khoản dự phòng hoặc tài khoản chi phí tương ứng. Thêm ở màn hệ thống tài khoản. Tab 2295 cũng báo như vậy với công ty không theo Thông tư 99.
Nhập tên khoản đầu tư, tài sản: một dòng nhập tay có số nhưng thiếu tên. Điền tên hoặc bỏ dòng.
Câu có đuôi bằng số dư đang có: không cần lập chứng từ: số phải có đã bằng số đang có, không có gì để ghi.
Chứng từ nằm trong kỳ đã khóa sổ: dòng bạn định xóa thuộc kỳ đã khóa. Mở khóa sổ trước, hoặc lập chứng từ điều chỉnh vào kỳ chưa khóa.
Câu Sổ đã khóa đến ngày kèm ngày: ngày lập dự phòng nằm trong kỳ đã khóa. Chọn ngày sau ngày khóa.
Bảng phải thu không có khách mà bạn tin là còn nợ: khoản đó nhập gộp, không theo hóa đơn, hoặc là phải thu khác (1388). Màn chỉ tính chứng từ bán chịu và công nợ đầu kỳ theo hóa đơn.
10
Hỏi đáp
Năm câu người mới hay hỏi.
Bao giờ phải lập dự phòng?
Tại ngày lập báo cáo tài chính năm, tức cuối năm tài chính, và tại kỳ lập báo cáo giữa niên độ nếu công ty lập. Các tháng khác không bắt buộc. Quy định ghi sổ nằm ở bài tài khoản 229.
Có phải lập dự phòng cho mọi khoản nợ quá hạn không?
Không. Tính vào chi phí được trừ khi tính thuế thì khoản nợ phải đủ điều kiện, nhất là chứng từ gốc và đối chiếu công nợ. Chưa đủ hồ sơ thì bạn cân nhắc ghi sổ kế toán theo rủi ro thật nhưng phải loại ra khi quyết toán thuế. Chi phí được trừ xem bài chi phí được trừ khi tính thuế TNDN.
Vì sao tỷ lệ gợi ý đang là 0% cho khoản nợ mới quá hạn vài tháng?
Bảng bậc bắt đầu từ 6 tháng quá hạn. Khoản quá hạn dưới 6 tháng chưa tới bậc nào, nên tỷ lệ là 0%, trừ khi bạn tự sửa vì khách phá sản hay bỏ trốn.
Xóa nợ khó đòi có làm ở đây không?
Không. Màn này chỉ trích lập và hoàn nhập dự phòng. Khi quyết định xóa sổ một khoản nợ, dùng màn xóa nợ khó đòi, nợ đã xóa sổ, nút Nợ đã xóa sổ ở đầu trang dẫn tới màn liên quan.
Dự phòng bảo hành, dự phòng phải trả có ở đây không?
Không. Màn này chỉ có năm loại dự phòng tổn thất tài sản (nhóm 229). Dự phòng bảo hành công trình có màn riêng, xem dự phòng bảo hành công trình.
Hướng dẫn khác trong nhóm Thuế, cuối kỳ
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.