01
Chức năng này dùng để làm gì
Nhà thầu xây dựng phải bảo hành công trình sau bàn giao. Nghĩa vụ đã phát sinh ở kỳ bàn giao, còn tiền chi ra rải rác trong những năm sau. Kế toán vì thế ước tính trước và ghi một khoản chi phí kèm khoản dự phòng phải trả. Điều kiện ghi nhận và cách tính nằm ở bài tài khoản 352 dự phòng phải trả.
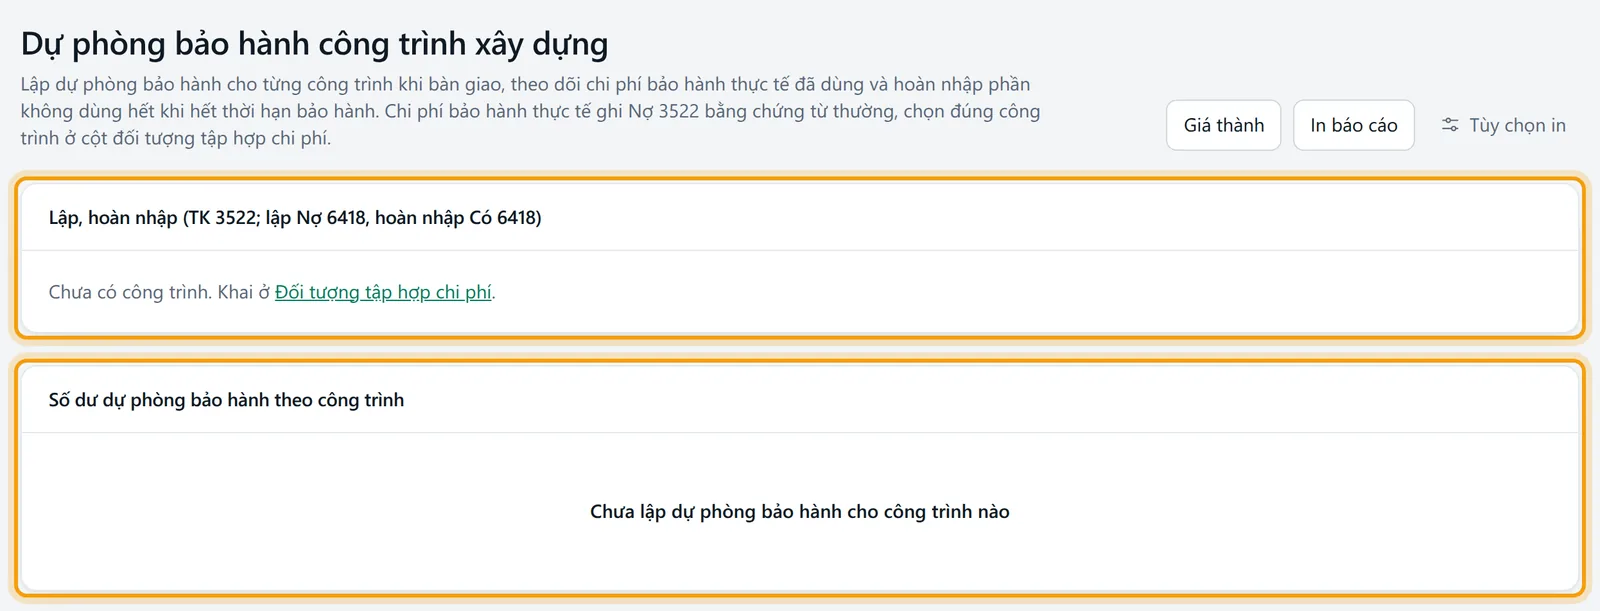
Trên màn có hai phần: form lập chứng từ trích lập hoặc hoàn nhập, và bảng số dư theo từng công trình gồm Đã lập, Đã dùng, Đã hoàn nhập, Còn lại. Bảng được cộng từ các dòng chứng từ gắn công trình vào tài khoản 3522, nên chi phí bảo hành thực tế muốn được trừ vào dự phòng của công trình nào thì phải gắn đúng công trình đó.
Trong quy trình, màn này đứng sau nghiệm thu công trình, đơn hàng (bàn giao xong mới lập). Số dư 352 hiện trên bảng cân đối, xem bảng cân đối kế toán.
02
Trước khi bắt đầu
Công trình đã khai là đối tượng tập hợp chi phí (nên chọn loại Công trình, hạng mục) và đang ở trạng thái Đang dùng; ô chọn liệt kê mọi đối tượng đang dùng, không lọc theo loại. Cách khai ở bài giá thành.
Hệ thống tài khoản có TK 3522 là tài khoản lá (không có tài khoản con) và TK chi phí đi kèm. Thiếu thì phần mềm báo, xem mục lỗi. Xem hệ thống tài khoản.
Quyền: xem màn cần quyền xem ở phân hệ thuế; form chỉ hiện với người có cả quyền thêm và quyền ghi sổ ở phân hệ thuế. Menu chỉ hiện khi công ty chọn lĩnh vực Xây lắp ở lĩnh vực hoạt động; ẩn menu không chặn quyền.
Sổ chưa khóa đến ngày lập, xem khóa sổ kế toán.
Công ty theo hệ thống tài khoản hợp tác xã không dùng được màn này vì không có tài khoản 352.
03
Mở màn hình
Vào Tài sản, chi phí, Dự phòng bảo hành công trình. Tiêu đề trang là Dự phòng bảo hành công trình xây dựng. Đầu trang có nút Giá thành (về màn giá thành) và nút in.
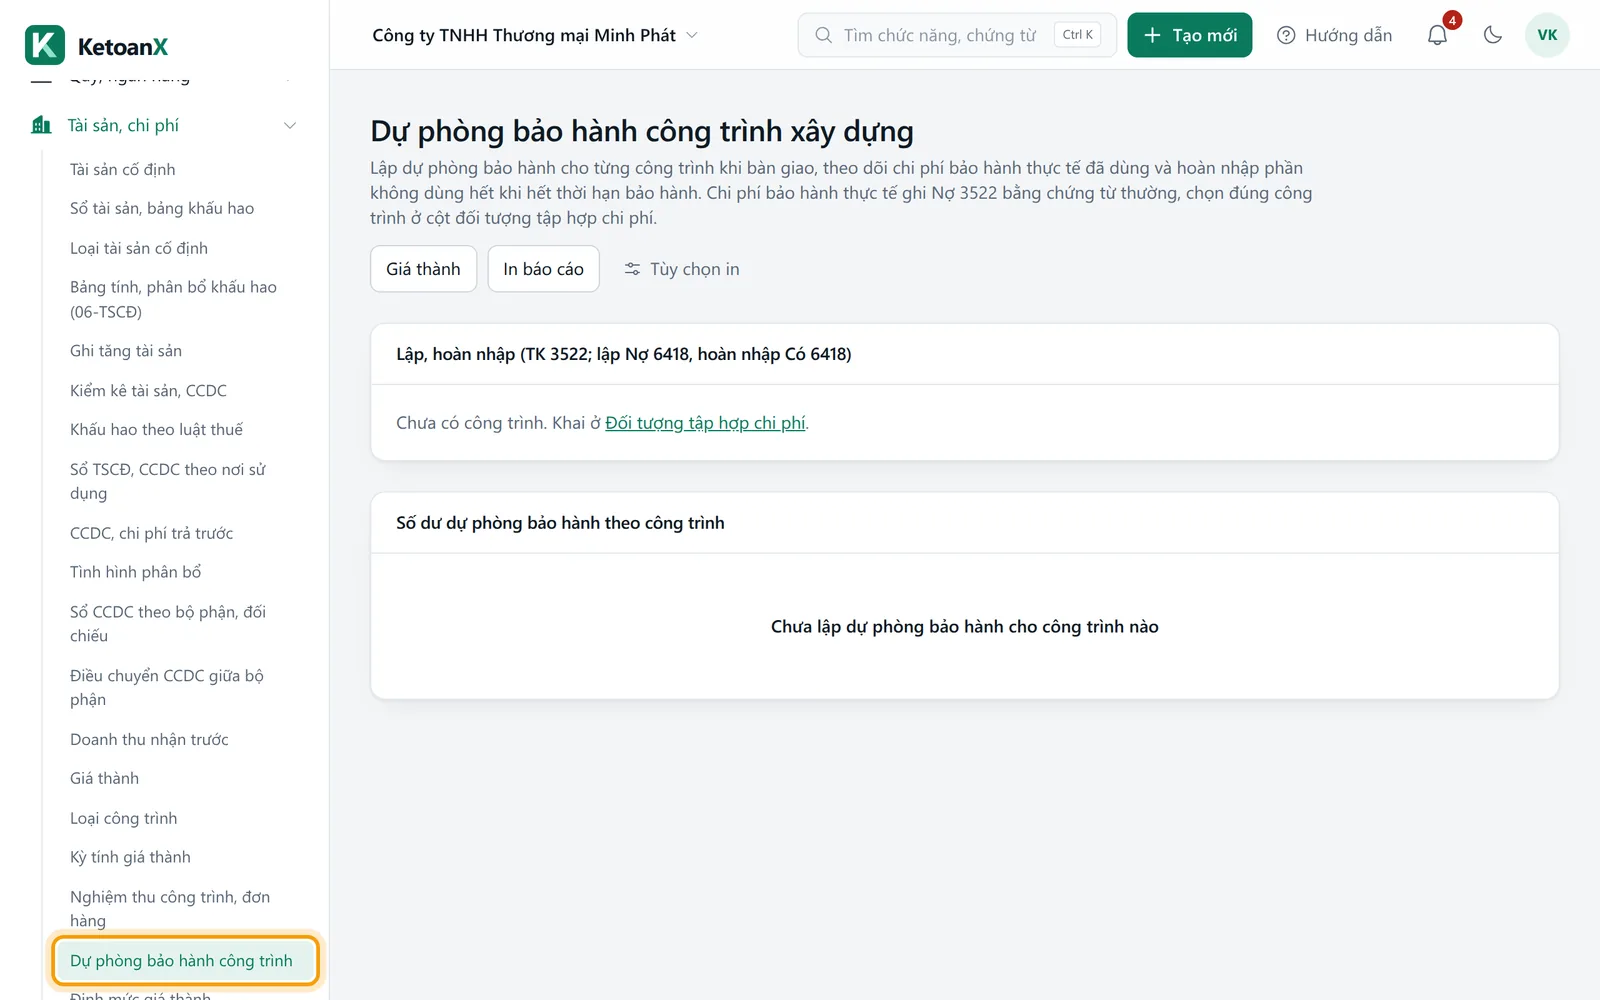
Khối đầu có tiêu đề dạng "Lập, hoàn nhập (TK 3522; lập Nợ …, hoàn nhập Có …)": phần mềm điền sẵn tài khoản chi phí sẽ dùng theo chế độ kế toán của công ty. Ngay trên các ô có một dòng chữ nhắc cách hạch toán của chế độ đó. Khối thứ hai là bảng Số dư dự phòng bảo hành theo công trình.
04
Các ô cần nhập
Form có năm ô và một nút.
| Ô | Ý nghĩa và cách nhập | Bắt buộc | Ví dụ |
|---|---|---|---|
| Công trình | Chọn công trình đang dùng | Có | CT-NX01 · Nhà xưởng Bình Dương |
| Nghiệp vụ | Trích lập dự phòng khi bàn giao, hoặc Hoàn nhập phần không dùng hết khi hết hạn bảo hành | Có | Trích lập dự phòng |
| Ngày | Ngày ghi chứng từ, mặc định hôm nay | Có | 31/12/2026 |
| Số tiền | Số tiền dự phòng, lớn hơn 0, làm tròn đến đồng. Bạn tự tính, phần mềm không tính hộ | Có | 20.000.000 |
| Diễn giải | Nội dung chứng từ, tối đa 500 ký tự; để trống thì phần mềm tự ghi theo nghiệp vụ, kèm mã và tên công trình | Không | Dự phòng bảo hành nhà xưởng bàn giao 12/2026 |
Bấm Lập chứng từ để ghi. Sau khi ghi thành công, ô Số tiền được xóa để lập tiếp.
Bảng số dư có các cột:
| Cột | Ý nghĩa | Lấy từ đâu |
|---|---|---|
| Công trình | Mã và tên công trình | Đối tượng tập hợp chi phí |
| Đã lập | Tổng trích lập | Dòng Có 3522 trên chứng từ dự phòng |
| Đã dùng | Chi phí bảo hành thực tế đã trừ vào dự phòng | Dòng Nợ 3522 gắn công trình, không phải chứng từ hoàn nhập |
| Đã hoàn nhập | Tổng đã hoàn nhập | Dòng Nợ 3522 trên chứng từ hoàn nhập |
| Còn lại | Đã lập trừ đã dùng trừ đã hoàn nhập | Tính trên bảng |
05
Làm từng bước: lập dự phòng khi bàn giao nhà xưởng
Ví dụ: Công ty TNHH Xây dựng Hòa Bình (Thông tư 99) bàn giao nhà xưởng CT-NX01 ngày 31/12/2026. Theo mức bảo hành mà pháp luật về xây dựng quy định và doanh thu xây dựng đã thực hiện, kế toán xác định dự phòng bảo hành là 20.000.000 đồng.
Vào Tài sản, chi phí, Dự phòng bảo hành công trình.
Công trình chọn CT-NX01.
Nghiệp vụ chọn Trích lập dự phòng.
Ngày chọn 31/12/2026. Số tiền nhập 20.000.000. Diễn giải để trống hoặc ghi nội dung.
Bấm Lập chứng từ.
Sau bước cuối, dưới form hiện dòng xác nhận có số chứng từ, mã công trình, số tiền và hai tài khoản đã ghi. Công trình CT-NX01 xuất hiện trong bảng số dư với Đã lập 20.000.000 và Còn lại 20.000.000.
06
Các trường hợp khác
Các tình huống dưới đây xoay quanh chi phí thật phát sinh, hoàn nhập và khác biệt giữa các chế độ.
Khi phát sinh chi phí bảo hành thật
Màn này không có form cho bước này. Bạn lập ở thu, chi, chứng từ khác một chứng từ nghiệp vụ khác. Ví dụ ngày 20/3/2027 thuê ngoài sửa mái dột 8.000.000 đồng, chưa trả: dòng Nợ 3522, Có 331, số tiền 8.000.000, và ở cột Đối tượng THCP của dòng Nợ 3522 chọn CT-NX01. Cột này chỉ hiện khi công ty đã có đối tượng tập hợp chi phí. Sau đó Đã dùng của CT-NX01 thành 8.000.000, Còn lại 12.000.000.
Nếu công ty tự sửa bằng nhân công và vật tư của mình, chi phí tập hợp theo cách trong bài tài khoản 352 rồi khi bàn giao ghi Nợ 3522, Có 154. Dòng Có 154 đừng gắn vào công trình đã nghiệm thu, vì phần mềm sẽ trừ nó vào dở dang của công trình đó.
Khi hết hạn bảo hành mà dự phòng còn thừa
Mở lại màn, Nghiệp vụ chọn Hoàn nhập phần không dùng hết, Số tiền nhập số còn lại (12.000.000), bấm Lập chứng từ. Phần mềm so với số còn lại của chính công trình đó đến ngày bạn chọn; hoàn nhập nhiều hơn thì báo lỗi. Hoàn nhập một phần để dành phần còn lại cũng được.
Khi công ty theo Thông tư 133 hoặc Thông tư 200
Tài khoản dự phòng vẫn là 3522 nhưng tài khoản đối ứng khác. Dòng chữ nhắc phía trên form ghi đúng chế độ của công ty. Bảng dưới cho thấy cách phần mềm ghi.
| Chế độ | Trích lập | Hoàn nhập |
|---|---|---|
| Thông tư 99 | Nợ 641 (phần mềm ưu tiên tài khoản con 6418), Có 3522 | Nợ 3522, Có 641 |
| Thông tư 133 | Nợ 154 gắn công trình, Có 3522 | Nợ 3522, Có 711 |
| Thông tư 200 | Nợ 627 gắn công trình (ưu tiên 6278), Có 3522 | Nợ 3522, Có 711 |
Khác biệt giữa Thông tư 99 và 133 ở bút toán hoàn nhập được nói trong bài tài khoản 352: Thông tư 99 ghi giảm chính chi phí 641, còn Thông tư 133 đưa phần thừa vào thu nhập khác 711. Thông tư 99 áp dụng từ năm tài chính bắt đầu từ 01/01/2026, chế độ cũ chuyển sang theo bài chuyển số dư sang Thông tư 99.
Khi nhiều công trình bàn giao cùng năm
Mỗi công trình lập một chứng từ riêng. Phần mềm không có lập hàng loạt và không tính mức trích theo tỷ lệ doanh thu; bạn tính ở bảng riêng rồi nhập từng số.
Khi bảo hành sản phẩm, hàng hóa thay vì công trình
Màn này chỉ lo 3522. Dự phòng bảo hành sản phẩm (3521) và các dự phòng phải trả khác lập bằng chứng từ nghiệp vụ khác.
07
Phần mềm tự ghi gì
Mỗi lần bấm Lập chứng từ sinh một chứng từ loại dự phòng (số có tiền tố DP), ghi sổ ngay, một dòng định khoản gắn công trình:
| Nghiệp vụ | Nợ | Có | Số tiền (Thông tư 99) |
|---|---|---|---|
| Trích lập dự phòng | 6418 | 3522 | 20.000.000 |
| Hoàn nhập phần không dùng hết | 3522 | 6418 | 12.000.000 |
Phần mềm không tự trừ chi phí bảo hành thật vào dự phòng và không tự hoàn nhập khi hết hạn; hai việc đó bạn làm như các mục trên. Phần mềm cũng không tính mức trích: "mức bảo hành theo pháp luật xây dựng" bạn tự xác định và nhập số tiền.
Để kiểm lại: bảng số dư cuối màn, sổ cái tài khoản 3522 ở sổ chi tiết, và dòng 3522 trong chi phí phải trả ở bảng cân đối kế toán.
08
Lỗi hay gặp và cách xử lý
Hệ thống tài khoản thiếu TK 3522 Dự phòng bảo hành công trình xây dựng: danh mục tài khoản của công ty chưa có 3522, hoặc 3522 đã có tài khoản con nên không còn là tài khoản lá. Thêm hoặc điều chỉnh ở hệ thống tài khoản.
Hệ thống tài khoản thiếu TK chi phí hoặc thu nhập khác để lập dự phòng bảo hành: thiếu 641 (Thông tư 99), 154 hoặc 711 (Thông tư 133), 627 hoặc 711 (Thông tư 200).
Hệ thống tài khoản hợp tác xã không có tài khoản dự phòng phải trả 352: công ty dùng hệ thống hợp tác xã, không lập được.
Số tiền phải lớn hơn 0: số tiền để trống hoặc bằng 0.
Câu báo có số cụ thể: "Số hoàn nhập lớn hơn số dự phòng còn lại của công trình (…)". Số còn lại ở đây là số của riêng công trình đó đến ngày bạn chọn. Giảm số tiền, hoặc kiểm tra chi phí bảo hành thật đã gắn nhầm công trình khác chưa.
Công trình không thuộc công ty này: công trình đã bị xóa hoặc thuộc công ty khác. Tải lại trang rồi chọn lại.
Câu "Sổ đã khóa đến ngày …": ngày lập nằm trong kỳ đã khóa.
Nếu form không hiện, bạn thiếu quyền thêm hoặc ghi sổ ở phân hệ thuế; nếu cả trang báo thiếu quyền, bạn thiếu quyền xem.
09
Hỏi đáp
Những câu người mới hay hỏi khi dùng màn này lần đầu.
Dự phòng bảo hành khác gì chi phí phải trả?
Chi phí phải trả (335) là khoản đã chắc chắn phát sinh, chỉ chưa có hóa đơn. Dự phòng phải trả (352) là nghĩa vụ chưa chắc số tiền hay thời điểm, phải ước tính. Phân biệt chi tiết ở bài tài khoản 352.
Bảng số dư không có công trình của tôi, vì sao?
Bảng chỉ liệt kê công trình đã có ít nhất một dòng chứng từ ghi sổ gắn công trình vào tài khoản 3522. Chưa lập dự phòng thì chưa xuất hiện.
Chi phí bảo hành thật không trừ vào cột Đã dùng?
Thường do dòng Nợ 3522 chưa chọn công trình ở cột Đối tượng THCP, hoặc chứng từ chưa ghi sổ. Chứng từ lưu nháp không được tính.
Có xóa hoặc sửa được chứng từ dự phòng đã lập không?
Màn này không có nút sửa hay xóa. Chứng từ nằm ở thu, chi, chứng từ khác; sửa hoặc xóa ở đó theo quyền của bạn, nếu sổ chưa khóa.
Dự phòng có tự về 0 khi hết hạn bảo hành không?
Không. Hết hạn bạn tự lập chứng từ hoàn nhập, nếu không số dư 3522 vẫn nằm trên bảng cân đối.
Hướng dẫn khác trong nhóm Tài sản, chi phí
- Tài sản cố định
- Sổ tài sản, bảng khấu hao
- Loại tài sản cố định
- Bảng tính, phân bổ khấu hao (06-TSCĐ)
- Ghi tăng tài sản
- Kiểm kê tài sản, CCDC
- Khấu hao theo luật thuế
- Sổ TSCĐ, CCDC theo nơi sử dụng
- CCDC, chi phí trả trước
- Tình hình phân bổ
- Sổ CCDC theo bộ phận, đối chiếu
- Điều chuyển CCDC giữa bộ phận
- Doanh thu nhận trước
- Giá thành
- Loại công trình
- Kỳ tính giá thành
- Nghiệm thu công trình, đơn hàng
- Định mức giá thành
- Tổng hợp chi phí theo đối tượng
- Lãi lỗ theo công trình, đơn hàng
- Ngân sách
- Loại công cụ dụng cụ
- Chi tiết ghi giảm CCDC
- Bảng phân bổ CCDC theo năm
- Chi tiết phân bổ chi phí chung
- Nhập xuất kho theo đối tượng THCP
- Đối chiếu giá thành với nhập kho
- Thẻ giá thành công trình, đơn hàng
- Sổ chi phí sản xuất, kinh doanh
- Định mức vật tư công trình
- Phân bổ chi phí bán hàng, quản lý
- Dự toán thu
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.