01
Chức năng này dùng để làm gì
Màn chỉ đọc số, không lập hay sửa chứng từ nào. Nó trả lời ba câu hỏi: từ ngày đến ngày, mỗi đối tượng nhận bao nhiêu chi phí chung ở từng tài khoản 6271, 6272 và các tài khoản con khác; bao nhiêu chi phí cố định bị đẩy sang giá vốn vì sản xuất dưới công suất bình thường; và mỗi chứng từ phân bổ dùng tiêu thức nào.
Nó nằm sau Bước 1 của màn giá thành, nơi bạn phân bổ chi phí sản xuất chung chưa gắn đối tượng. Sau phân bổ là kết chuyển sang 154 (Bước 2) và kỳ tính giá thành (Bước 3). Xem tổng chi phí theo đối tượng ở tổng hợp chi phí theo đối tượng.
02
Trước khi bắt đầu
Đã khai đối tượng tập hợp chi phí ở màn Giá thành (nút Thêm đối tượng), và gắn đối tượng vào các dòng hạch toán 621, 622, 623, 627 hoặc phiếu xuất kho khi lập chứng từ.
Đã bấm
Phân bổ chi phí sản xuất chungở Bước 1 của giá thành cho kỳ cần xem. Chưa phân bổ thì màn này trống.Công ty có tài khoản 627 riêng. Thông tư 99 có 627 với các tài khoản con 6271 đến 6278. Công ty theo Thông tư 133 không có 627 và tập hợp thẳng vào 154, nên không có chứng từ phân bổ để hiện ở đây.
Quyền xem phân hệ Tài sản, chi phí hoặc phân hệ Báo cáo.
03
Mở màn hình
Vào menu Tài sản, chi phí, Chi tiết phân bổ chi phí chung. Tiêu đề trang là Chi tiết phân bổ chi phí sản xuất chung. Đầu trang có nút Giá thành (quay về màn phân bổ), In báo cáo và Tùy chọn in.
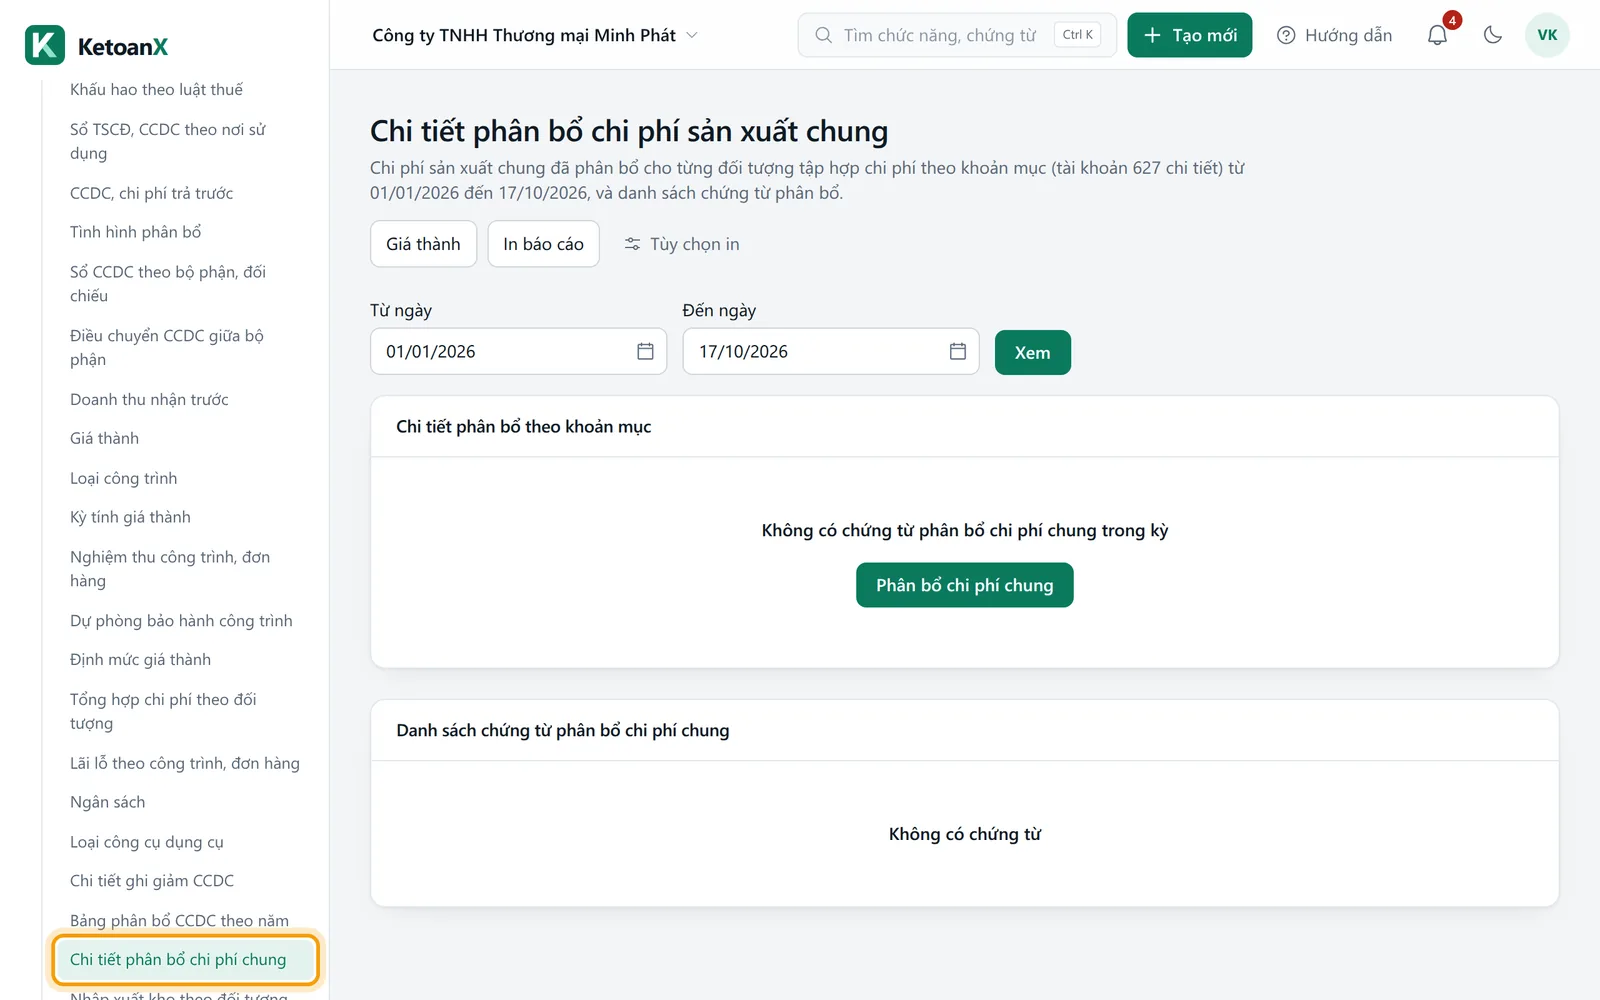
Thanh lọc có Từ ngày (mặc định 01/01 của năm), Đến ngày (mặc định hôm nay) và nút Xem. Dưới là hai khung: Chi tiết phân bổ theo khoản mục (ma trận đối tượng nhân tài khoản) và Danh sách chứng từ phân bổ chi phí chung.
04
Đọc báo cáo
Khung thứ nhất là ma trận. Mỗi dòng là một đối tượng, ghi dạng mã · tên, mỗi cột là một tài khoản con của 627 (tiêu đề có thêm tên tài khoản), cột cuối là Cộng. Dòng Cộng ở cuối cộng từng cột.
| Cột hoặc dòng | Ý nghĩa | Lấy số từ đâu |
|---|---|---|
| Dòng đối tượng | Phần chi phí chung đối tượng đó nhận | Các dòng Nợ của chứng từ phân bổ, gắn đối tượng |
| Cột tài khoản (6271, 6274...) | Tài khoản con của 627 | Tài khoản Nợ của dòng phân bổ |
| Không gắn đối tượng | Phần không đưa vào giá thành, thường nằm ở cột 632 | Dòng Nợ 632, Có 627 do công suất thấp |
| Cộng | Tổng dòng hoặc tổng cột | Cộng các ô |
Khung thứ hai liệt kê chứng từ.
| Cột | Ý nghĩa |
|---|---|
| Ngày | Ngày ghi sổ, bằng Đến ngày khi bạn phân bổ |
| Số | Số chứng từ, bấm để mở |
| Diễn giải | Câu tự sinh, nêu khoảng ngày và tiêu thức |
| Tiêu thức | Cách chia: nguyên vật liệu trực tiếp, nhân công trực tiếp, tổng chi phí trực tiếp, chi phí định mức của sản lượng, doanh thu, số lượng thành phẩm nhập kho hoặc tỷ lệ nhập tay |
| Số đối tượng | Số đối tượng nhận trong chứng từ |
| Tổng phân bổ | Tổng mọi dòng của chứng từ, gồm cả phần chuyển sang giá vốn |
05
Làm từng bước: kiểm tra phân bổ tháng 9/2026
Ví dụ: xưởng của Công ty TNHH Minh Phát (Thông tư 99) tháng 9/2026 có chi phí chung 66.000.000 đồng chưa gắn đối tượng, gồm 6271 là 22.000.000, 6272 là 3.500.000, 6273 là 3.500.000, 6274 là 25.000.000, 6275 là 3.000.000 và 6277 là 9.000.000. Công suất bình thường 2.000 sản phẩm một tháng, tháng này làm 1.600, tức 80%. Chi phí cố định (6271, 6274, 6275, tổng 50.000.000) chỉ được chia theo 80%, nên 10.000.000 đồng sang giá vốn. Phần 56.000.000 còn lại chia cho hai sản phẩm theo nhân công trực tiếp (622): SP-A 30.000.000, SP-B 20.000.000, tức 60% và 40%.
Vào Tài sản, chi phí, Giá thành, Bước 1. Đặt Từ ngày 01/09/2026, Đến ngày 30/09/2026, bấm Xem số chưa phân bổ.
Chọn Tiêu thức phân bổ là Theo nhân công trực tiếp (622). Tích 6271, 6274, 6275 là chi phí cố định, nhập 80 vào ô công suất, bấm
Phân bổ chi phí sản xuất chungvà xác nhận.Vào Tài sản, chi phí, Chi tiết phân bổ chi phí chung, đặt Từ ngày 01/09/2026, Đến ngày 30/09/2026, bấm Xem.
Đọc ma trận: SP-A nhận 6271 là 10.560.000, 6272 là 2.100.000, 6273 là 2.100.000, 6274 là 12.000.000, 6275 là 1.440.000, 6277 là 5.400.000, cộng 33.600.000. SP-B nhận 7.040.000, 1.400.000, 1.400.000, 8.000.000, 960.000, 3.600.000, cộng 22.400.000. Dòng Không gắn đối tượng có 10.000.000 ở cột 632.
Ở khung chứng từ, thấy một dòng ngày 30/09/2026, Tiêu thức là nhân công trực tiếp, Tổng phân bổ 66.000.000 (33.600.000 cộng 22.400.000 cộng 10.000.000).
Sau bước cuối, tổng cột Cộng của ma trận là 66.000.000 đồng, bằng đúng số chi phí chung đã đem phân bổ.
06
Các trường hợp khác
Các tình huống dưới đây thường gặp khi kiểm tra phân bổ.
Khi không có chứng từ nào trong kỳ
Màn báo Không có chứng từ phân bổ chi phí chung trong kỳ kèm liên kết Phân bổ chi phí chung về màn giá thành. Kiểm tra khoảng ngày: chứng từ ghi ngày Đến ngày của lần phân bổ, nên tháng 9 nằm ở 30/09 chứ không ở đầu tháng.
Khi phân bổ theo định mức riêng từng tài khoản
Ở màn Giá thành bạn có thể chọn tiêu thức Theo định mức phân bổ riêng từng tài khoản (621 đến 6278), đặt định mức ở định mức vật tư công trình. Cột Tiêu thức của chứng từ ấy hiện nguyên chữ norm_account thay vì tên tiếng Việt, vì màn chưa đổi mã này thành chữ. Số liệu vẫn đúng.
Khi cần đối chiếu một đối tượng với thẻ giá thành
Mở thẻ giá thành công trình, đơn hàng cho cùng khoảng ngày. Thẻ cộng cả dòng Nợ 627, Có 627 của chứng từ phân bổ vào chi phí phát sinh của đối tượng, nên phần chi phí chung đã phân bổ ở màn này phải bằng phần 627 trên thẻ của cùng đối tượng.
Khi in cho kế toán trưởng
Bấm Tùy chọn in, chọn khổ giấy và hướng ngang nếu nhiều tài khoản con, rồi In báo cáo. Màn không có nút xuất Excel.
07
Số liệu lấy từ đâu
Màn đọc các chứng từ loại phân bổ chi phí sản xuất chung đã ghi sổ trong khoảng ngày. Mỗi chứng từ sinh ra từ nút Phân bổ chi phí sản xuất chung và có các dòng Nợ 627 (tài khoản con, gắn đối tượng), Có 627 (không gắn đối tượng), nên số dư 627 không đổi, chỉ chuyển chi phí về từng đối tượng. Ví dụ trên: Nợ 6271 gắn SP-A 10.560.000, Có 6271 10.560.000, và tương tự cho các dòng còn lại. Khi có công suất thấp, thêm dòng Nợ 632, Có 6271 (hoặc tài khoản cố định khác) cho phần không phân bổ: 4.400.000, 5.000.000 và 600.000 trong ví dụ, tổng 10.000.000.
Quy định chi phối bước này: chi phí sản xuất chung cố định chỉ được phân bổ vào giá thành theo công suất bình thường, phần dư ghi giá vốn hàng bán, áp dụng từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99. Chi tiết ở bài tài khoản 627 chi phí sản xuất chung và bài kế toán giá thành sản phẩm. Phần mềm làm đúng khi bạn tích tài khoản cố định và nhập công suất; nếu bạn để trống công suất thì toàn bộ 627 vào giá thành, và việc xác định công suất bình thường là của kế toán, không phải của phần mềm.
Kiểm lại: tổng ma trận phải khớp số chi phí chung chưa gắn đối tượng ở Bước 1 trước khi phân bổ, và khớp sổ chi phí sản xuất, kinh doanh của tài khoản 627.
08
Lỗi hay gặp và cách xử lý
Các câu báo dưới đây xuất hiện ở màn Giá thành khi lập phân bổ, nhưng quyết định kết quả bạn thấy ở màn này.
Chưa có đối tượng tập hợp chi phí: chưa khai đối tượng nào đang dùng. Thêm đối tượng ở màn Giá thành.
Không có chi phí sản xuất chung (627) chưa gắn đối tượng trong khoảng ngày này: không còn gì để chia, hoặc đã phân bổ rồi. Xem lại khoảng ngày.
Câu bắt đầu Trong kỳ chưa có chi phí và kết thúc gắn đối tượng để làm tiêu thức phân bổ, ở giữa là tên tiêu thức bạn chọn: tiêu thức đó có tổng bằng 0 ở mọi đối tượng. Gắn đối tượng cho các dòng 621 hoặc đổi tiêu thức.
Nhập tỷ lệ phân bổ lớn hơn 0 cho ít nhất một đối tượng: chọn tiêu thức tay nhưng để trống tỷ lệ.
Chọn tài khoản 627 là chi phí sản xuất chung cố định để áp công suất: bạn nhập công suất nhưng không tích tài khoản nào.
Sổ đã khóa đến ngày … : ngày Đến ngày nằm trong kỳ đã khóa. Xem khóa sổ kế toán.
09
Hỏi đáp
Những câu người mới hay hỏi khi đọc ma trận phân bổ.
Vì sao tổng chứng từ lớn hơn số đã chia cho đối tượng?
Cột Tổng phân bổ cộng cả dòng Nợ 632 của phần chi phí cố định không phân bổ. Trong ví dụ 66.000.000 gồm 56.000.000 cho đối tượng và 10.000.000 cho giá vốn. Cột Số đối tượng cũng đếm thêm một cho dòng không gắn đối tượng này.
Tôi phân bổ sai, có sửa được ở màn này không?
Không. Màn này chỉ đọc. Mở chứng từ từ cột Số, xóa nó ở màn Chứng từ (cần quyền xóa ở phân hệ Tài sản, chi phí và kỳ chưa khóa sổ), rồi phân bổ lại ở Giá thành.
Tiêu thức nào là đúng luật?
Thông tư không chỉ định một tiêu thức duy nhất. Công ty chọn tiêu thức hợp lý với cách sản xuất (nhân công, nguyên vật liệu, giờ máy, sản lượng) và dùng nhất quán giữa các kỳ để giá thành so sánh được.
Công ty tôi theo Thông tư 133 thì màn này có dùng được không?
Thông tư 133 không có tài khoản 621, 622, 627; chi phí tập hợp thẳng vào 154 chi tiết theo đối tượng, nên không có bước phân bổ 627 và màn này trống. Màn Giá thành cũng hiện lời nhắc về điều này.
Hướng dẫn khác trong nhóm Tài sản, chi phí
- Tài sản cố định
- Sổ tài sản, bảng khấu hao
- Loại tài sản cố định
- Bảng tính, phân bổ khấu hao (06-TSCĐ)
- Ghi tăng tài sản
- Kiểm kê tài sản, CCDC
- Khấu hao theo luật thuế
- Sổ TSCĐ, CCDC theo nơi sử dụng
- CCDC, chi phí trả trước
- Tình hình phân bổ
- Sổ CCDC theo bộ phận, đối chiếu
- Điều chuyển CCDC giữa bộ phận
- Doanh thu nhận trước
- Giá thành
- Loại công trình
- Kỳ tính giá thành
- Nghiệm thu công trình, đơn hàng
- Dự phòng bảo hành công trình
- Định mức giá thành
- Tổng hợp chi phí theo đối tượng
- Lãi lỗ theo công trình, đơn hàng
- Ngân sách
- Loại công cụ dụng cụ
- Chi tiết ghi giảm CCDC
- Bảng phân bổ CCDC theo năm
- Nhập xuất kho theo đối tượng THCP
- Đối chiếu giá thành với nhập kho
- Thẻ giá thành công trình, đơn hàng
- Sổ chi phí sản xuất, kinh doanh
- Định mức vật tư công trình
- Phân bổ chi phí bán hàng, quản lý
- Dự toán thu
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.