01
Chức năng này dùng để làm gì
Sau khi chi phí đã nằm trên Nợ 154 theo từng đối tượng, tài khoản 154 mới chỉ cho bạn tổng số tiền đã bỏ ra. Nó không cho biết bao nhiêu thuộc 400 chiếc ghế đã xong và bao nhiêu thuộc 100 chiếc còn dở. Kỳ tính giá thành trả lời câu đó bằng công thức: giá thành bằng dở dang đầu kỳ, cộng chi phí phát sinh trong kỳ, trừ dở dang cuối kỳ, trừ các khoản làm giảm giá thành như phế liệu thu hồi.
Trên màn này bạn làm được: lập kỳ theo năm phương pháp (giản đơn, hệ số, tỷ lệ, phân bước có bán thành phẩm, phân bước không bán thành phẩm), chọn cách đánh giá dở dang, khai phế liệu và sản phẩm hỏng, xem bảng giá thành và thẻ tính giá thành, đưa giá thành ra khỏi 154 để nhập kho hoặc ghi giá vốn, và xóa kỳ.
Trước nó là giá thành: phân bổ chi phí chung và kết chuyển sang 154. Sau nó là kho và giá vốn: thành phẩm đã nhập kho được bán theo tính giá xuất kho. Công trình, đơn hàng, hợp đồng không đi qua màn này mà qua nghiệm thu công trình, đơn hàng. Khái niệm nền xem ở bài kế toán giá thành sản phẩm.
02
Trước khi bắt đầu
Đối tượng tập hợp chi phí đã tạo và chi phí đã gắn đối tượng khi lập chứng từ, xem giá thành.
Chi phí 621, 622, 623, 627 của kỳ đã kết chuyển sang 154. Nếu chưa, màn lập kỳ hiện khung cảnh báo liệt kê đối tượng còn chưa kết chuyển.
Chi phí chung 627 chưa gắn đối tượng đã phân bổ, cũng ở màn Giá thành.
Kỳ đầu tiên của công ty đã chạy từ trước: khai chi phí dở dang đầu kỳ theo đối tượng và khoản mục.
Thành phẩm khai ở vật tư, hàng hóa, kho và kho nhập đã có. Dịch vụ không chọn được làm thành phẩm nhập kho.
Muốn dùng phương pháp tỷ lệ hoặc dở dang theo định mức: khai định mức giá thành cho thành phẩm.
Quyền phân hệ Tài sản, chi phí: Xem để mở, Thêm để lập kỳ, Sửa để đưa giá thành ra khỏi 154, Xóa để xóa kỳ.
03
Mở màn hình
Vào menu Tài sản, chi phí, Kỳ tính giá thành. Đầu trang có nút Giá thành. Khung Lập kỳ tính giá thành mới có hai ô Từ ngày, Đến ngày (mặc định là cả tháng hiện tại) và nút Lấy số liệu chi phí. Khung Các kỳ đã lập liệt kê các kỳ với cột Từ ngày, Đến ngày, Phương pháp, Số đối tượng, Tổng giá thành, Nhập kho thành phẩm, Ghi chú.
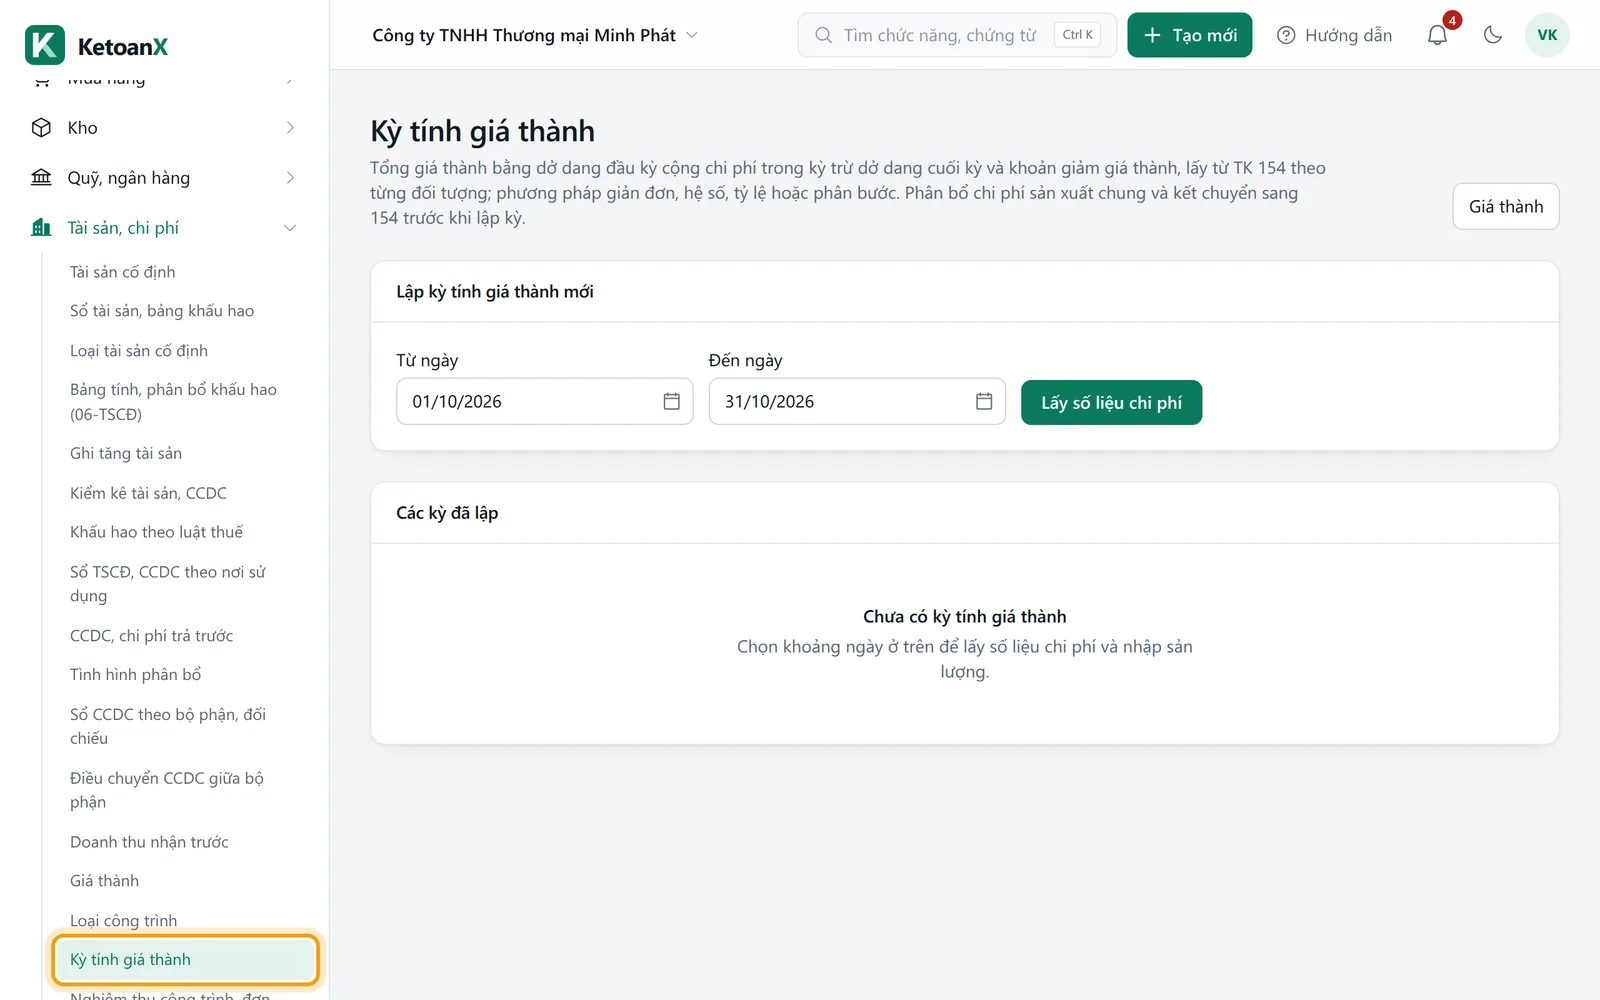
Cột Nhập kho thành phẩm cho biết kỳ đã đưa giá thành ra khỏi 154 chưa: hiện số chứng từ khi đã nhập, nhãn Đã cập nhật giá phiếu nhập khi đã cập nhật giá, và nhãn Chưa nhập kho khi chưa làm gì. Bấm Bảng giá thành ở cuối dòng để mở kỳ.
Bấm Lấy số liệu chi phí thì sang trang Lập kỳ tính giá thành. Trang này lấy số từ 154: mỗi đối tượng một thẻ, ghi sẵn dở dang đầu kỳ và chi phí 621, 622, 623, 627 trong khoảng ngày. Các dải cảnh báo có thể hiện ở đầu trang: chi phí đã gắn đối tượng nhưng chưa kết chuyển sang 154, và bút toán Có 154 đã có trong kỳ (nhắc kiểm để không tính trùng giá thành).
04
Các ô cần nhập
Ô đầu trang là Phương pháp tính giá thành. Mỗi đối tượng có một ô tích Tính giá thành cho kèm mã đối tượng; chỉ đối tượng được tích mới vào kỳ. Đối tượng loại sản phẩm, phân xưởng, công đoạn có chi phí được tích sẵn; công trình, đơn hàng, hợp đồng không được tích sẵn.
| Ô | Ý nghĩa và cách nhập | Bắt buộc | Ví dụ |
|---|---|---|---|
| Phương pháp tính giá thành | Giản đơn, Hệ số, Tỷ lệ, hoặc hai kiểu phân bước. Mặc định là giản đơn. | Có (có sẵn) | Giản đơn |
| Thứ tự công đoạn | Chỉ hiện khi phân bước. Công đoạn 1 là công đoạn đầu. | Có, khi phân bước | 1 |
| Thành phẩm nhập kho | Mặt hàng sẽ nhập kho. Bỏ trống thì ghi Nợ 155 mà không có dòng sổ kho. Không hiện khi dùng hệ số, tỷ lệ (chọn ở bảng sản phẩm). | Không | Ghế ăn gỗ sồi |
| SL hoàn thành | Số thành phẩm đã xong trong kỳ. Phân bước: SL bán thành phẩm hoàn thành ở công đoạn không phải cuối. | Có, nếu có giá thành | 400 |
| Dở dang cuối kỳ | Cách đánh giá: Nhập giá trị, Theo nguyên vật liệu trực tiếp, Theo sản lượng hoàn thành tương đương, Theo định mức. | Có (có sẵn) | Theo sản lượng hoàn thành tương đương |
| Giá trị dở dang | Chỉ hiện khi chọn Nhập giá trị. Không được lớn hơn tổng chi phí đang có. Chỉ nhập tổng thì phần mềm chia theo tỷ lệ chi phí đang có (đầu kỳ cộng trong kỳ) của từng khoản mục. | Không | 33.400.000 |
| Dở dang 621, Dở dang 622, Dở dang 623, Dở dang 627 | Chỉ hiện khi chọn Nhập giá trị. Dở dang theo khoản mục từ biên bản kiểm kê; có số thì ô Giá trị dở dang tự cộng và khóa lại. Mỗi ô không được lớn hơn chi phí của khoản mục đó. | Không | 26.400.000 |
| SL dở dang | Chỉ hiện với ba cách còn lại. Số sản phẩm chưa xong cuối kỳ. | Không | 100 |
| Mức độ hoàn thành (%) | Hiện với sản lượng tương đương và định mức. Mặc định 50. | Không | 50 |
| Giá thành đưa vào | Nhập kho thành phẩm, hoặc Ghi thẳng giá vốn (632). Hiện ở đối tượng cuối. | Có (có sẵn) | Nhập kho thành phẩm |
| Ghi chú | Tối đa 300 ký tự, cuối trang. | Không | Tháng 10/2026 |
Với hệ số và tỷ lệ, mỗi đối tượng có bảng con gồm Sản phẩm, SL hoàn thành, Hệ số (hoặc Giá thành kế hoạch một đơn vị), và nút Thêm sản phẩm. Mỗi đối tượng (loại không phải công trình, đơn hàng, hợp đồng) còn có khung Khoản giảm giá thành với nút Thêm khoản giảm, gồm Loại, Số tiền, Phế liệu nhập kho, Số lượng, Diễn giải.
Trang tự tính lại ngay khi bạn gõ: bảng Khoản mục, Dở dang cuối kỳ, Giá thành ở cuối thẻ cho thấy kết quả trước khi lưu.
05
Làm từng bước: tính giá thành ghế tháng 10 năm 2026
Ví dụ: Công ty TNHH Nội thất An Phú theo Thông tư 99, đã kết chuyển chi phí tháng 10 như trong bài giá thành. Đối tượng GHE-A có dở dang đầu kỳ 12.000.000 đồng (toàn nguyên vật liệu, khai ở chi phí dở dang đầu kỳ). Chi phí tháng 10 trên 154: nguyên vật liệu 120.000.000, nhân công 45.000.000, sản xuất chung 18.000.000 đồng. Cuối tháng xưởng có 400 ghế hoàn thành và 100 ghế dở dang, mức hoàn thành 50%, nguyên vật liệu bỏ một lần từ đầu.
Vào Tài sản, chi phí, Kỳ tính giá thành. Trong khung Lập kỳ tính giá thành mới đặt Từ ngày 01/10/2026, Đến ngày 31/10/2026, bấm Lấy số liệu chi phí.
Ở thẻ GHE-A, dòng đầu ghi sẵn dở dang đầu kỳ 12.000.000 và chi phí 621, 622, 623, 627. Kiểm các số này khớp với bảng bên màn Giá thành. Ô tích Tính giá thành cho kèm mã GHE-A đã được tích.
Giữ Phương pháp tính giá thành là Giản đơn. Chọn Thành phẩm nhập kho là ghế ăn gỗ sồi, gõ SL hoàn thành 400.
Ở Dở dang cuối kỳ chọn Theo sản lượng hoàn thành tương đương, gõ SL dở dang 100 và Mức độ hoàn thành (%) 50. Giữ Giá thành đưa vào là Nhập kho thành phẩm.
Đọc bảng kết quả dưới thẻ: dở dang cuối kỳ nguyên vật liệu 26.400.000, nhân công 5.000.000, sản xuất chung 2.000.000, cộng 33.400.000. Giá thành 161.600.000 đồng, đơn vị 404.000 đồng.
Bấm Lưu kỳ tính giá thành. Trang báo đã lập kỳ, tổng giá thành 161.600.000 đồng, rồi mở Bảng tính giá thành.
Kéo xuống khung Đưa giá thành ra khỏi 154. Giữ Cách làm là Lập phiếu nhập kho mới, chọn Kho nhập (phiếu mới), để tích ô
Tính lại giá xuất thành phẩm từ đầu kỳ, bấm Thực hiện và xác nhận.Trang báo đã nhập kho thành phẩm 161.600.000 đồng kèm số chứng từ, ghi sổ kho 1 mặt hàng. Cột Nhập kho thành phẩm ở danh sách kỳ giờ hiện số chứng từ.
Cách tính ở bước 5: nguyên vật liệu cả đầu kỳ lẫn trong kỳ là 12.000.000 + 120.000.000 = 132.000.000, chia cho 400 + 100 = 500 rồi nhân 100 dở dang ra 26.400.000. Nhân công và sản xuất chung tính trên 100 × 50% = 50 sản phẩm tương đương: 45.000.000 × 50 / (400 + 50) = 5.000.000 và 18.000.000 × 50 / 450 = 2.000.000. Ba cách đánh giá dở dang và khi nào chọn cách nào nằm ở bài đánh giá sản phẩm dở dang cuối kỳ.
06
Các trường hợp khác
Phương pháp và cách đánh giá dở dang chọn theo kiểu sản xuất của công ty và giữ nhất quán qua các kỳ. Bảng chọn phương pháp nằm ở bài các phương pháp tính giá thành sản phẩm.
Khi một quy trình ra nhiều quy cách: phương pháp hệ số
Một xưởng cửa nhôm kính làm ba cỡ cửa từ cùng một quy trình, tổng giá thành 150.000.000 đồng. Chọn Hệ số (một đối tượng nhiều sản phẩm, quy về sản phẩm chuẩn). Trong bảng sản phẩm thêm ba dòng: cỡ nhỏ 300 cái hệ số 1, cỡ vừa 200 cái hệ số 1,5, cỡ lớn 150 cái hệ số 2. Sản lượng quy đổi lần lượt 300, 300, 300, tổng 900, nên mỗi cỡ nhận 50.000.000 đồng; giá thành đơn vị khoảng 166.667, 250.000 và 333.333 đồng. Phần lẻ dồn vào dòng lớn nhất để tổng đúng bằng giá thành của đối tượng. Hệ số là con số công ty tự xây dựng và phải có căn cứ (khối lượng vật liệu, giờ máy); đặt tùy tiện thì giá từng cỡ lệch mà tổng vẫn khớp. Với phương pháp này, số lượng dở dang nhập theo sản phẩm chuẩn (hệ số 1).
Khi đã có giá thành kế hoạch: phương pháp tỷ lệ
Chọn Tỷ lệ (theo giá thành kế hoạch hoặc định mức). Mỗi khoản mục chia theo giá thành định mức của khoản mục đó (khai ở định mức giá thành); thành phẩm chưa có định mức thì nhập Giá thành kế hoạch một đơn vị. Ví dụ sản phẩm P hoàn thành 200 với kế hoạch 500.000 đồng, sản phẩm Q hoàn thành 100 với kế hoạch 800.000 đồng; tổng kế hoạch 180.000.000 đồng, tổng giá thành thực tế 171.000.000 đồng, tỷ lệ 95%. P nhận 95.000.000 đồng (475.000 một sản phẩm) và Q nhận 76.000.000 đồng (760.000 một sản phẩm). Thiếu cả hai nguồn thì phần mềm báo phương pháp tỷ lệ cần giá thành kế hoạch hoặc định mức giá thành cho từng sản phẩm.
Khi sản xuất qua nhiều công đoạn: phân bước
Mỗi công đoạn là một đối tượng (loại Công đoạn), đánh Thứ tự công đoạn 1, 2, 3 theo trình tự công nghệ. Có hai kiểu.
Phân bước có tính giá thành bán thành phẩm (kết chuyển tuần tự): giá thành bán thành phẩm của công đoạn trước chuyển sang công đoạn sau như nguyên vật liệu (khoản mục 621). Ví dụ xưởng may: công đoạn 1 Cắt có chi phí 60.000.000 đồng, hoàn thành 1.000 bán thành phẩm; công đoạn 2 May có chi phí riêng 40.000.000 đồng, nhận 60.000.000 từ công đoạn 1 nên tổng 100.000.000 đồng, hoàn thành 1.000 thành phẩm, đơn vị 100.000 đồng. Khi nhập kho phần mềm ghi Nợ 155 / Có 154 (công đoạn Cắt) 60.000.000, Nợ 154 (công đoạn May) / Có 155 60.000.000, rồi Nợ 155 / Có 154 (công đoạn May) 100.000.000. Tài khoản 155 chỉ làm trung gian, số dư của nó bằng 0 sau chứng từ.
Phân bước không tính giá thành bán thành phẩm (kết chuyển song song): chi phí của từng công đoạn nằm trong thành phẩm được tính riêng rồi cộng lại, chỉ nhập số thành phẩm ở công đoạn cuối. Sản phẩm dở dang ở công đoạn sau coi như đã chịu trọn chi phí các công đoạn trước.
Quy tắc của màn: cần ít nhất hai công đoạn, thứ tự không trùng nhau, chỉ công đoạn cuối chọn thành phẩm và Giá thành đưa vào, và cách đánh giá dở dang Theo định mức không dùng được (khi bạn đổi sang phân bước, các thẻ đang chọn cách này tự chuyển về Nhập giá trị).
Khi có phế liệu thu hồi hoặc sản phẩm hỏng
Bấm Thêm khoản giảm trong thẻ đối tượng và chọn Loại: Phế liệu thu hồi, Sản phẩm hỏng, bắt bồi thường, Sản phẩm hỏng, tính vào giá vốn, hoặc Sản phẩm hỏng, tính vào chi phí khác. Số tiền được trừ khỏi giá thành của đối tượng: phế liệu trừ vào nguyên vật liệu trực tiếp, sản phẩm hỏng trừ vào mọi khoản mục theo tỷ trọng. Phần mềm hạch toán Nợ 152 (hoặc tài khoản kho của mặt hàng phế liệu), 1388, 632 hoặc 811 theo loại, Có 154, cùng phiếu nhập kho khi bạn đưa giá thành ra khỏi 154.
Ví dụ GHE-A thu hồi gỗ vụn trị giá 1.600.000 đồng, chọn mặt hàng ở Phế liệu nhập kho và nhập Số lượng. Nguyên vật liệu trong giá thành giảm còn 104.000.000, tổng giá thành còn 160.000.000 đồng, đơn vị 400.000 đồng. Quy định hiện hành về phế liệu và sản phẩm hỏng nằm ở bài tài khoản 154: phế liệu thu hồi ghi giảm giá thành, sản phẩm hỏng không sửa được mà người gây ra phải đền thì ghi Nợ 1388 hoặc 334. Hai lựa chọn tính vào giá vốn hay chi phí khác là cách xử lý do quy chế công ty quyết; phần mềm cho chọn nhưng không kiểm tính đúng sai.
Khi dịch vụ giao ngay hoặc sản phẩm không qua kho
Ở Giá thành đưa vào chọn Ghi thẳng giá vốn (632). Giá thành ghi Nợ 632 / Có 154, không có dòng sổ kho. Cách này dùng cho dịch vụ đã cung cấp cho khách hoặc sản phẩm giao thẳng cho người mua, theo bài tài khoản 154.
Khi thành phẩm đã nhập kho trong kỳ theo lệnh sản xuất
Nếu bạn đã nhập kho thành phẩm theo lệnh sản xuất với giá tạm tính, đừng lập phiếu nhập mới kẻo nhập hai lần. Trong khung Đưa giá thành ra khỏi 154 chọn Cập nhật giá phiếu nhập thành phẩm trong kỳ. Phần mềm sửa giá các phiếu nhập đó về giá thành thực tế, với điều kiện phiếu gắn đúng đối tượng, đối ứng 154 và tổng số lượng khớp số lượng hoàn thành của kỳ. Cách này không dùng được cho kỳ phân bước, và chỉ làm một lần cho mỗi kỳ.
Khi cần xóa hoặc lập lại một kỳ
Mở Bảng tính giá thành và bấm Xóa kỳ tính giá thành. Phần mềm hỏi lại Xóa kỳ này cùng phiếu nhập kho thành phẩm đã lập? nếu kỳ đã nhập kho; phiếu nhập và chứng từ khoản giảm giá thành bị xóa theo. Với kỳ đã cập nhật giá phiếu nhập, giá đã cập nhật được giữ nguyên. Kỳ nằm trong thời gian đã khóa sổ thì không xóa được, xem khóa sổ kế toán.
Khi cần thẻ tính giá thành để in
Ở Bảng tính giá thành bấm Thẻ tính giá thành để mở thẻ từng đối tượng (mẫu S37-DN) với ba chữ ký, rồi bấm In thẻ. Nút In bảng giá thành in bảng tổng hợp. Sổ cái của giá thành xem ở sổ chi phí sản xuất kinh doanh và bài sổ chi phí sản xuất và thẻ tính giá thành.
07
Phần mềm tự ghi gì
Lập kỳ (nút Lưu kỳ tính giá thành) chỉ lưu bảng tính, không ghi bút toán. Bút toán ra đời khi bạn bấm Thực hiện ở khung Đưa giá thành ra khỏi 154. Với ví dụ ghế, phần mềm lập một phiếu nhập kho ngày 31/10/2026, mô tả Nhập kho thành phẩm sản xuất:
| Nợ | Có | Số tiền | Đối tượng |
|---|---|---|---|
| 155 (hoặc tài khoản kho của mặt hàng) | 154 | 161.600.000 | GHE-A |
Đồng thời sinh một dòng sổ kho nhập 400 ghế với giá trị 161.600.000 đồng. Dở dang cuối kỳ 33.400.000 đồng vẫn nằm trên số dư Nợ 154 của GHE-A (12.000.000 + 183.000.000 − 161.600.000) và là dở dang đầu kỳ của kỳ sau. Khi có khoản giảm giá thành, phiếu có thêm các dòng Nợ 152, 1388, 632 hoặc 811 / Có 154. Chọn Ghi thẳng giá vốn thì dòng chính là Nợ 632 / Có 154.
Nếu bạn để tích Tính lại giá xuất thành phẩm từ đầu kỳ, các phiếu xuất và chứng từ bán thành phẩm lập trước khi có giá thành được ghi lại giá vốn theo phương pháp tính giá xuất của công ty. Để kiểm lại, mở đối chiếu giá thành với nhập kho và tổng hợp chi phí theo đối tượng. Thông tư 99 không còn tài khoản 611 và 631, nên giá thành luôn đi qua 154 như trên; công ty theo chế độ cũ kiểm kê định kỳ cần chuyển cách hạch toán, xem tài khoản 154.
08
Lỗi hay gặp và cách xử lý
Không có chi phí nào trên TK 154 của các đối tượng đã chọn trong kỳ. Kết chuyển chi phí sang 154 trước khi tính giá thành.: chưa chạy kết chuyển, hoặc bạn chọn khoảng ngày không có chi phí. Làm bước kết chuyển ở màn Giá thành rồi lập lại.
Mỗi đối tượng chỉ được có một dòng trong kỳ tính giá thành và Câu báo nói đối tượng đã có kỳ tính giá thành chồng lên khoảng ngày này: một đối tượng không nằm trong hai kỳ chồng ngày để khỏi tính trùng. Xóa kỳ cũ hoặc đổi khoảng ngày.
Câu báo bắt đầu bằng Đối tượng kèm mã, nói dở dang cuối kỳ lớn hơn tổng chi phí: giá trị dở dang nhập tay vượt dở dang đầu kỳ cộng chi phí trong kỳ. Giảm số hoặc kiểm lại chi phí.
Câu báo nói đối tượng có giá thành nhưng chưa nhập số lượng thành phẩm hoàn thành: có giá thành nhưng ô SL hoàn thành trống hoặc 0. Nhập số lượng.
Câu báo nói đánh giá dở dang theo định mức cần chọn thành phẩm đã khai báo định mức giá thành (phương pháp giản đơn): khai định mức cho thành phẩm hoặc chọn cách đánh giá khác.
Câu báo nói khoản giảm giá thành lớn hơn giá thành của đối tượng: phế liệu hay sản phẩm hỏng lớn hơn cả giá thành. Kiểm lại số tiền.
Kỳ này đã nhập kho thành phẩm rồi: kỳ đã có phiếu nhập hoặc đã cập nhật giá. Muốn làm lại thì xóa kỳ.
Sổ đã khóa đến ngày kèm ngày khóa (in dạng 2026-09-30): kỳ nằm trong thời gian khóa sổ. Chọn kỳ sau ngày khóa hoặc bỏ khóa.
09
Hỏi đáp
Những câu người mới hay hỏi khi lần đầu tính giá thành.
Kỳ tính giá thành có bắt buộc là một tháng không?
Không. Màn cho chọn khoảng ngày bất kỳ. Sản xuất hàng loạt thường tính theo tháng; sản phẩm làm dài ngày thì theo đơn hàng hay nghiệm thu, như bài kế toán giá thành sản phẩm nói.
Tôi chưa biết dở dang cuối kỳ thì nhập sao?
Chọn Nhập giá trị với số bạn kiểm kê và đánh giá được, hoặc chọn một trong ba cách tính tự động. Cách nào cũng phải giữ nguyên qua các kỳ.
Lưu kỳ xong có sửa được không?
Phần mềm không có nút sửa kỳ. Chưa nhập kho thì xóa kỳ và lập lại. Đã nhập kho thì xóa kỳ sẽ xóa luôn phiếu nhập kho do kỳ này tạo, nên kiểm tra các chứng từ xuất bán đã dùng phiếu đó.
Công ty chỉ bán hàng, không sản xuất có dùng màn này không?
Không cần. Công ty thương mại ghi giá vốn theo giá nhập kho.
Vì sao giá thành đơn vị nhìn như số lẻ nhiều chữ số?
Phần mềm lưu giá đơn vị đến bốn chữ số thập phân, hiển thị làm tròn hai chữ số. Tổng giá thành vẫn là số nguyên đồng và cộng đúng với sổ.
Hướng dẫn khác trong nhóm Tài sản, chi phí
- Tài sản cố định
- Sổ tài sản, bảng khấu hao
- Loại tài sản cố định
- Bảng tính, phân bổ khấu hao (06-TSCĐ)
- Ghi tăng tài sản
- Kiểm kê tài sản, CCDC
- Khấu hao theo luật thuế
- Sổ TSCĐ, CCDC theo nơi sử dụng
- CCDC, chi phí trả trước
- Tình hình phân bổ
- Sổ CCDC theo bộ phận, đối chiếu
- Điều chuyển CCDC giữa bộ phận
- Doanh thu nhận trước
- Giá thành
- Loại công trình
- Nghiệm thu công trình, đơn hàng
- Dự phòng bảo hành công trình
- Định mức giá thành
- Tổng hợp chi phí theo đối tượng
- Lãi lỗ theo công trình, đơn hàng
- Ngân sách
- Loại công cụ dụng cụ
- Chi tiết ghi giảm CCDC
- Bảng phân bổ CCDC theo năm
- Chi tiết phân bổ chi phí chung
- Nhập xuất kho theo đối tượng THCP
- Đối chiếu giá thành với nhập kho
- Thẻ giá thành công trình, đơn hàng
- Sổ chi phí sản xuất, kinh doanh
- Định mức vật tư công trình
- Phân bổ chi phí bán hàng, quản lý
- Dự toán thu
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.