01
Chức năng này dùng để làm gì
Màn cộng dòng lương của mọi bảng lương đã tính trong kỳ bạn chọn, gồm cả bảng lương bổ sung (thưởng, lương tháng 13), gộp theo từng nhân viên, và cho các con số: số tháng có lương, thu nhập chịu thuế, bảo hiểm đã khấu trừ, thu nhập tính thuế, thuế TNCN đã khấu trừ. Đầu trang có ba ô tổng: số người, tổng thu nhập chịu thuế, thuế đã khấu trừ.
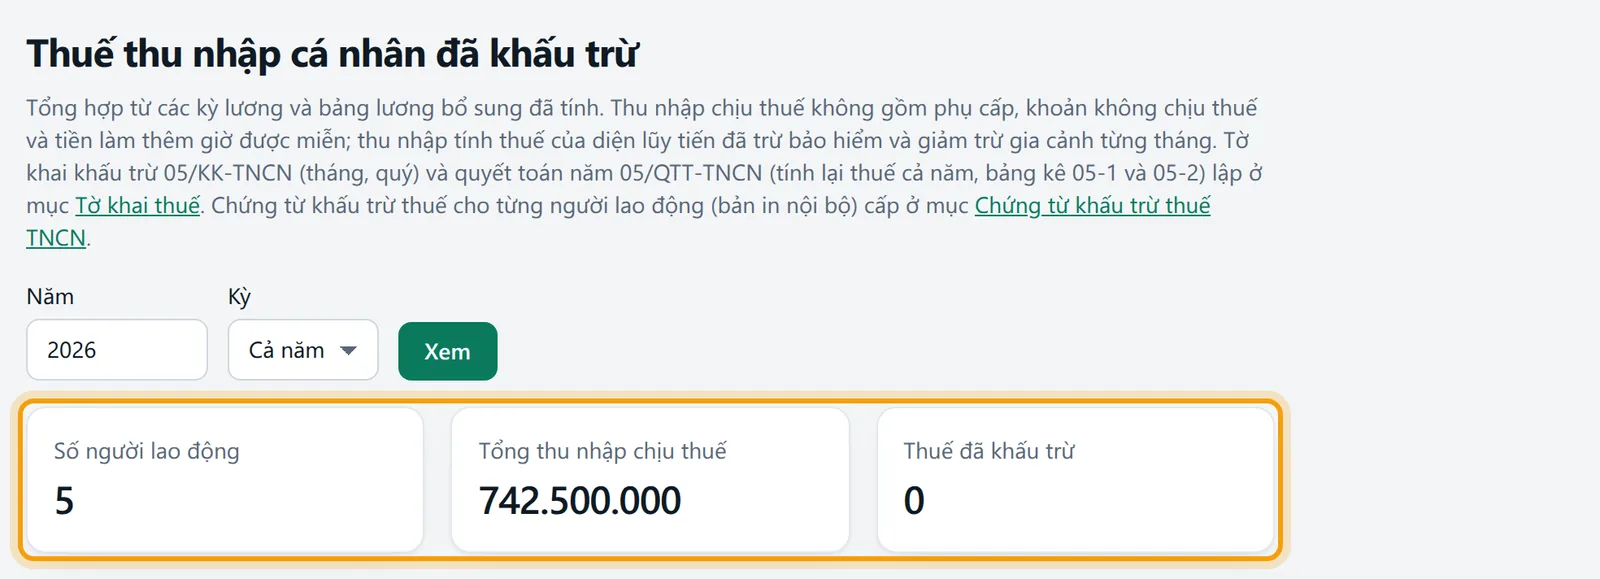
Màn đứng sau bảng lương và trước tờ khai thuế. Tờ 05/KK-TNCN và tờ quyết toán 05/QTT-TNCN lập ở mục tờ khai thuế. Chứng từ khấu trừ giao cho từng người lao động cấp ở chứng từ khấu trừ thuế TNCN. Các quy định chính: biểu thuế 5 bậc và mức giảm trừ mới từ kỳ tính thuế 2026 (xem thuế TNCN 2026), khai theo quý từ kỳ tháng 04/2026 (xem kê khai thuế TNCN 05/KK).
02
Trước khi bắt đầu
Hồ sơ nhân viên có mã số thuế, diện hợp đồng và người phụ thuộc, xem hồ sơ nhân viên.
Bảng lương của các tháng trong kỳ đã tính. Tháng chưa tính lương thì không có số, xem bảng lương.
Tham số lương đúng năm, xem tham số lương và biểu thuế TNCN lũy tiến. Từ lương tháng 01/2026, giảm trừ bản thân là 15,5 triệu đồng và mỗi người phụ thuộc 6,2 triệu đồng một tháng; biểu có 5 bậc từ 5% đến 35%.
Người nhận thu nhập dưới 3 tháng hoặc không ký hợp đồng lao động có diện khấu trừ riêng, đã chọn trong hồ sơ, xem cam kết 08/CK-TNCN.
03
Mở màn hình
Vào menu Thuế, cuối kỳ, Thuế TNCN khấu trừ. Tiêu đề trang là Thuế thu nhập cá nhân đã khấu trừ. Dòng mô tả dẫn đến Tờ khai thuế và Chứng từ khấu trừ thuế TNCN.
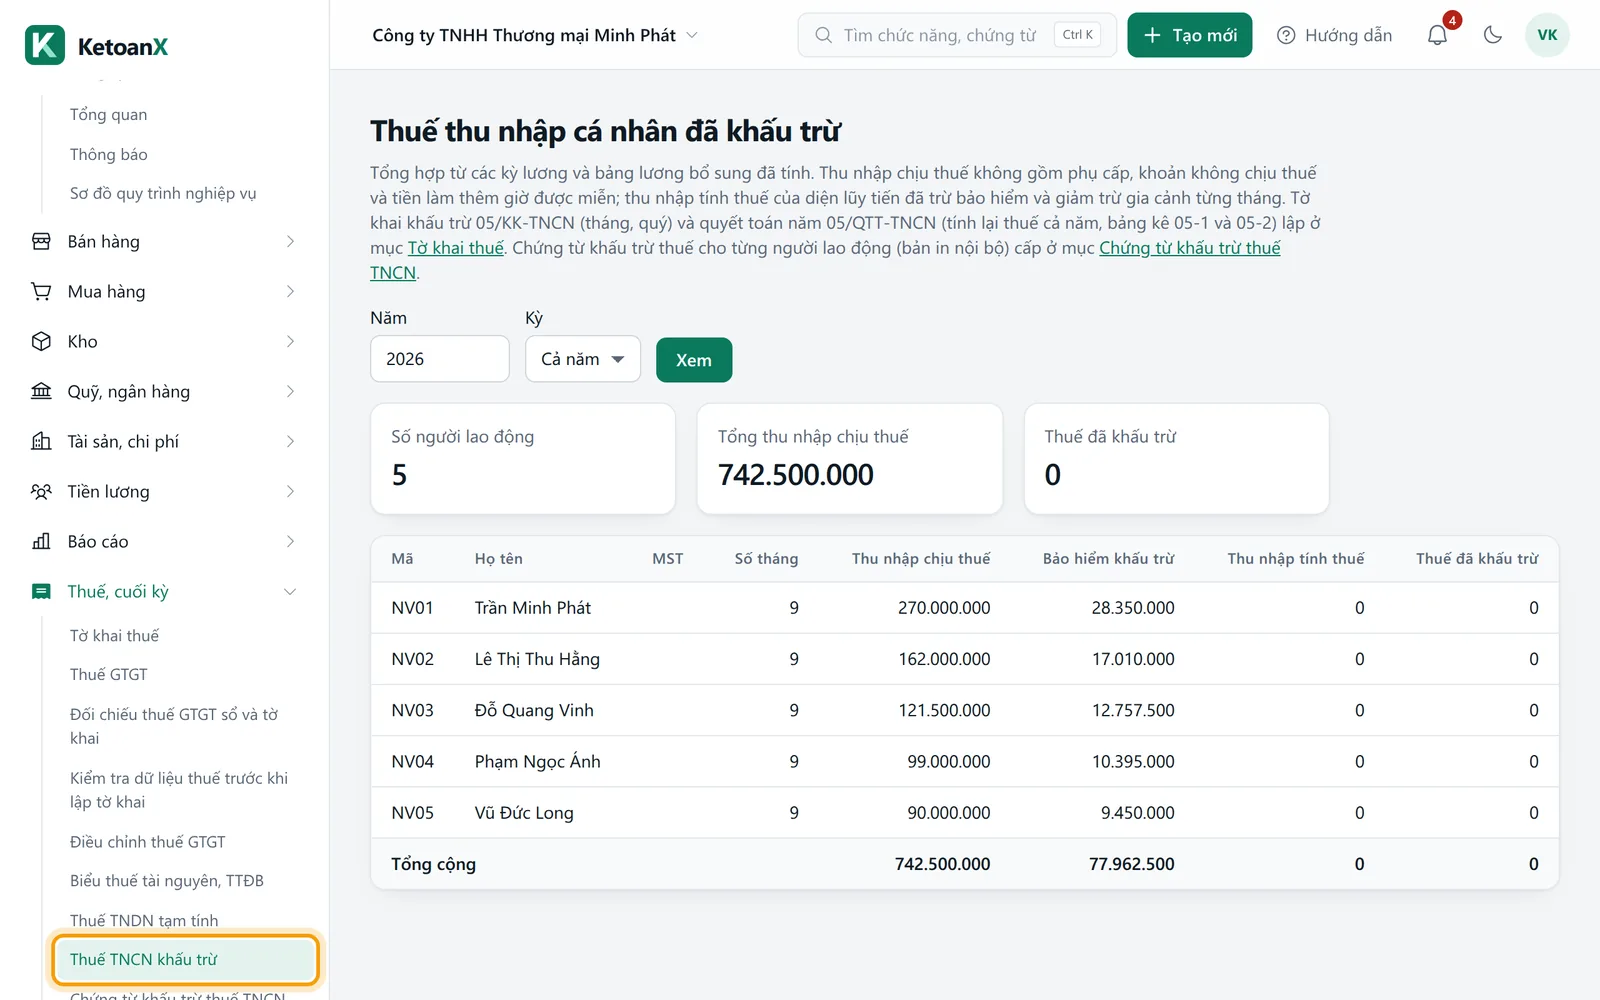
Hàng chọn gồm ô Năm (mặc định năm hiện tại), ô Kỳ với các lựa chọn Cả năm, Quý I, Quý II, Quý III, Quý IV, và nút Xem. Quý lấy theo tháng dương lịch, tức quý I gồm tháng 1 đến 3.
04
Đọc báo cáo
Ba ô tổng ở đầu trang: Số người lao động, Tổng thu nhập chịu thuế và Thuế đã khấu trừ. Bảng bên dưới có một dòng cho mỗi nhân viên.
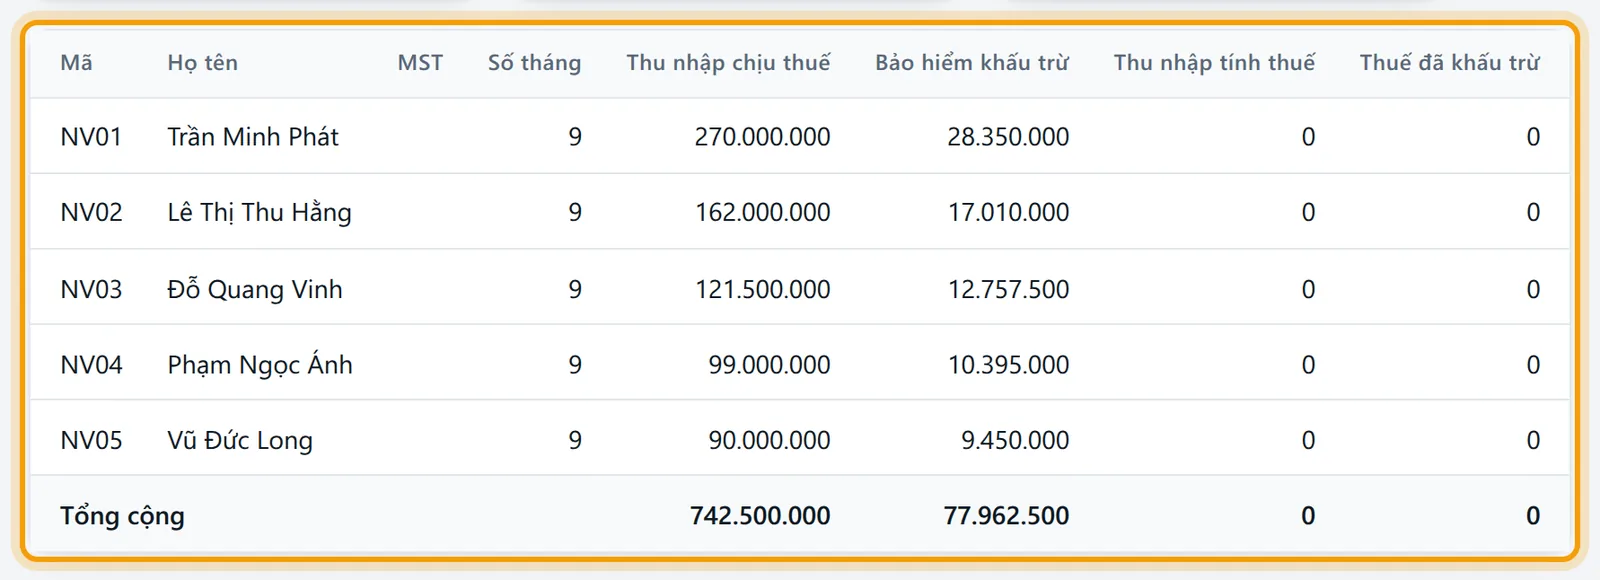
| Cột | Ý nghĩa | Lấy số từ đâu |
|---|---|---|
| Mã, Họ tên, MST | Mã nhân viên, tên và mã số thuế | Hồ sơ nhân viên |
| Số tháng | Số dòng lương của người đó trong kỳ | Bảng lương đã tính |
| Thu nhập chịu thuế | Thu nhập trong kỳ đã trừ phụ cấp, khoản không chịu thuế và tiền làm thêm giờ được miễn, đọc như tờ 05/KK-TNCN | Bảng lương và bảng lương bổ sung |
| Bảo hiểm khấu trừ | Bảo hiểm phần người lao động | Bảng lương |
| Thu nhập tính thuế | Thu nhập sau trừ bảo hiểm, giảm trừ gia cảnh và các khoản miễn | Bảng lương |
| Thuế đã khấu trừ | Thuế TNCN đã trừ vào lương | Bảng lương |
Dòng Tổng cộng cộng bốn cột số. Chưa có bảng lương nào trong kỳ thì bảng báo Chưa có kỳ lương nào trong khoảng này.
Cột Thu nhập chịu thuế ở màn này đã trừ phụ cấp không chịu thuế, khoản có trần và phần làm thêm giờ được miễn, như tờ 05/KK-TNCN, và gồm cả thưởng, lương tháng 13 lập ở bảng lương bổ sung. Vì vậy cùng kỳ thì số ở đây khớp tờ khai.
05
Làm từng bước: soát thuế TNCN quý 3 năm 2026 trước khi khai
Ví dụ công ty có một nhân viên là Nguyễn Văn An, lương 30.000.000 đồng mỗi tháng, không có người phụ thuộc. Mỗi tháng bảo hiểm phần người lao động 3.150.000 đồng (10,5%), thu nhập tính thuế 30.000.000 trừ 3.150.000 trừ 15.500.000 bằng 11.350.000 đồng, thuế 635.000 đồng (5% của 10 triệu và 10% của 1.350.000).

Vào Thuế, cuối kỳ, Thuế TNCN khấu trừ.
Ở Năm giữ 2026, ở Kỳ chọn Quý III, bấm Xem.
Dòng của Nguyễn Văn An hiện: Số tháng 3, Thu nhập chịu thuế 90.000.000, Bảo hiểm khấu trừ 9.450.000, Thu nhập tính thuế 34.050.000, Thuế đã khấu trừ 1.905.000.
Kiểm Số người lao động đủ người, và mỗi người có Số tháng đủ 3. Người thiếu tháng là bảng lương tháng đó chưa tính hoặc người đó nghỉ.
Kiểm MST của từng người. Người chưa có mã số thuế cần bổ sung ở hồ sơ nhân viên.
Bấm liên kết Tờ khai thuế ở đoạn mô tả, chọn tờ khai 05/KK-TNCN, kỳ quý 3 năm 2026, rồi bấm Lập tờ khai. Hạn nộp tờ khai và tiền thuế quý 3/2026 là 31/10/2026, rơi vào thứ Bảy nên dời sang thứ Hai 02/11/2026.
06
Các trường hợp khác
Ba tình huống hay gặp khi đối chiếu thuế TNCN.
Khi công ty trước đây khai thuế TNCN theo tháng
Từ kỳ tháng 04/2026, thuế TNCN từ tiền lương, tiền công khai theo quý, không phụ thuộc công ty khai thuế GTGT theo tháng hay quý (Nghị quyết 66.16/2026/NQ-CP, Thông tư 89/2026/TT-BTC Điều 22). Màn Tờ khai thuế chỉ còn cho lập tờ 05/KK kỳ tháng khi đó là bổ sung cho tờ đã có. Các tháng 01 đến 03/2026 vẫn khai theo tháng. Công ty đã nộp tờ tháng 04/2026 nên hỏi cơ quan thuế quản lý cách tính tờ quý 2/2026, vì nguồn hướng dẫn chưa thống nhất việc quý này gồm cả tháng 4 hay chỉ tháng 5 và 6.
Khi trả tiền cho người không ký hợp đồng hoặc hợp đồng dưới 3 tháng
Cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 3 tháng bị khấu trừ 10% khi mỗi lần chi từ 5 triệu đồng (từ 01/7/2026, Nghị định 253/2026/NĐ-CP); người chỉ có khoản thu nhập này và dự kiến chưa đến mức nộp thuế có thể nộp bản cam kết 08/CK-TNCN. Cá nhân không cư trú chịu 20% trên tiền lương, tiền công. Hai diện này hiện ở màn tờ khai là Khấu trừ 10% và Không cư trú. Xem khấu trừ 10% thuế TNCN.
Khi cần cấp chứng từ khấu trừ cho nhân viên
Chứng từ cấp ở chứng từ khấu trừ thuế TNCN. Bản in trong KetoanX chỉ là bản nội bộ để đối chiếu; chứng từ có giá trị pháp lý là chứng từ điện tử có chữ ký số lập qua nhà cung cấp dịch vụ, xem chứng từ khấu trừ thuế TNCN điện tử.
07
Số liệu lấy từ đâu
Màn đọc dòng lương của các bảng lương hàng tháng có kỳ nằm trong khoảng bạn chọn, cộng theo nhân viên. Không có bút toán nào được ghi từ màn này. Thuế đã khấu trừ được ghi sổ cùng bút toán lương, ghi Có tài khoản thuế TNCN phải nộp 3335 (hợp tác xã dùng 3338); xem bài bảng lương để biết khi nào bảng lương được ghi sổ. Số dư 3335 phải khớp thuế đã khấu trừ trừ thuế đã nộp; để kiểm, mở sổ chi tiết tài khoản 3335 hoặc nộp thuế. Cách định khoản đầy đủ xem hạch toán thuế TNCN.
Số trên màn này chưa phải số kê khai. Tờ 05/KK-TNCN tính riêng, có kèm bảng người lao động được trả thu nhập, và cho phép sửa tay.
08
Lỗi hay gặp và cách xử lý
Bảng trống kèm câu Chưa có kỳ lương nào trong khoảng này: kỳ bạn chọn chưa có bảng lương nào được tính. Chọn Cả năm hoặc tính bảng lương.
Một nhân viên không có tên trong bảng dù đã nhận lương: có thể bảng lương hoặc bảng lương bổ sung của kỳ đó chưa tính. Kiểm bảng lương.
Số khác tờ 05/KK: thường do khoảng ngày khác kỳ của tờ khai, hoặc tờ khai đã chốt trước khi bạn tính lại bảng lương. Màn này và tờ khai cùng cách đọc thu nhập chịu thuế, cùng gồm bảng lương bổ sung.
Cột MST trống: người lao động chưa có mã số thuế trong hồ sơ. Quyết toán thay và bảng kê cần mã này nên bổ sung sớm.
Lập tờ 05/KK kỳ tháng sau tháng 3/2026 bị từ chối: tờ khai thuế báo từ kỳ tháng 04/2026 thuế TNCN từ tiền lương khai theo quý. Lập tờ kỳ quý thay cho kỳ tháng.
09
Hỏi đáp
Những câu người mới hay hỏi nhất về màn này.
Số trên màn này có nộp cho cơ quan thuế được không?
Không. Đây là bảng soát. Tờ khai nộp cho cơ quan thuế lập ở mục Tờ khai thuế.
Quý không phát sinh khấu trừ có phải nộp tờ khai không?
Không phải nộp tờ khai quý đó, trừ quý cuối năm và quý có chia, tách, sáp nhập, giải thể hoặc chấm dứt hoạt động. Xem kê khai thuế TNCN 05/KK.
Doanh nghiệp quyết toán thuế TNCN khi nào?
Hồ sơ quyết toán năm nộp chậm nhất ngày cuối cùng của tháng thứ ba sau khi kết thúc năm, tức 31/3 với năm dương lịch. Bảng 05-1 và 05-2 lập ở tờ quyết toán 05/QTT-TNCN. Xem quyết toán thuế TNCN của doanh nghiệp.
Tiền làm thêm giờ và tiền ăn giữa ca tính thuế thế nào?
Từ kỳ 2026, tiền làm thêm giờ, làm đêm được miễn toàn bộ trong giới hạn pháp luật lao động, và tiền ăn giữa ca trả bằng tiền chỉ tính thuế phần vượt 1,2 triệu đồng mỗi người mỗi tháng từ 01/7/2026. Chi tiết ở bài thuế TNCN 2026 nêu trên.
Hướng dẫn khác trong nhóm Thuế, cuối kỳ
- Tờ khai thuế
- Thuế GTGT
- Đối chiếu thuế GTGT sổ và tờ khai
- Kiểm tra dữ liệu thuế trước khi lập tờ khai
- Điều chỉnh thuế GTGT
- Biểu thuế tài nguyên, TTĐB
- Thuế TNDN tạm tính
- Chứng từ khấu trừ thuế TNCN
- Nộp thuế
- Đại lý thuế, gia hạn nộp thuế
- Hạn nộp thuế, bảo hiểm
- Cuối kỳ
- Trích lập, hoàn nhập dự phòng
- Kết chuyển cuối năm
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.