01
Chức năng này dùng để làm gì
Trên màn này bạn làm được năm việc: xem danh sách nhân viên và các kỳ đã tính; tính lương một kỳ; xem bảng lương từng người; in phiếu lương, bảng chi trả qua ngân hàng và ba mẫu bảng theo kỳ; lập chứng từ chi lương và nộp bảo hiểm.
Nó nằm giữa hai nhóm việc. Phía trước là việc chuẩn bị số liệu: hồ sơ nhân viên, chấm công, số liệu kỳ lương và tạm ứng lương. Phía sau là việc khai và nộp thuế: thuế TNCN khấu trừ và nộp thuế. Trình tự cả vòng một kỳ lương xem ở bài kế toán tiền lương làm những gì.
02
Trước khi bắt đầu
Có nhân viên trong hồ sơ nhân viên, mỗi người có lương cơ bản, diện tính thuế, số người phụ thuộc và tài khoản chi phí lương. Có số tài khoản ngân hàng nếu muốn lập bảng chi trả qua ngân hàng.
Chấm công của tháng nếu trả lương theo công (xem chấm công). Nhân viên không có dòng chấm công nào trong tháng thì hưởng đủ lương cơ bản.
Khoản phụ cấp, thưởng, khấu trừ ngoài lương cơ bản đã khai ở khoản thu nhập, khấu trừ, và số phát sinh riêng của tháng nhập ở số liệu kỳ lương.
Tham số của kỳ đúng, nhất là vùng lương tối thiểu: xem tham số lương.
Hệ thống tài khoản có 334, 3382, 3383, 3384, 3335 và tài khoản bảo hiểm thất nghiệp (3386 theo Thông tư 99 và 200, 3385 theo Thông tư 133). Thiếu tài khoản nào, KetoanX báo lỗi khi tính.
Sổ chưa khóa đến ngày cuối tháng cần tính. Xem khóa sổ kế toán.
Quyền ở phân hệ Tiền lương: tính lương cần quyền Thêm và quyền Ghi sổ; chi lương, nộp bảo hiểm cần quyền Thêm; in cần quyền In; xuất Excel cần quyền Xuất Excel. Bộ quyền mẫu Kế toán tiền lương có đủ các quyền này.
03
Mở màn hình
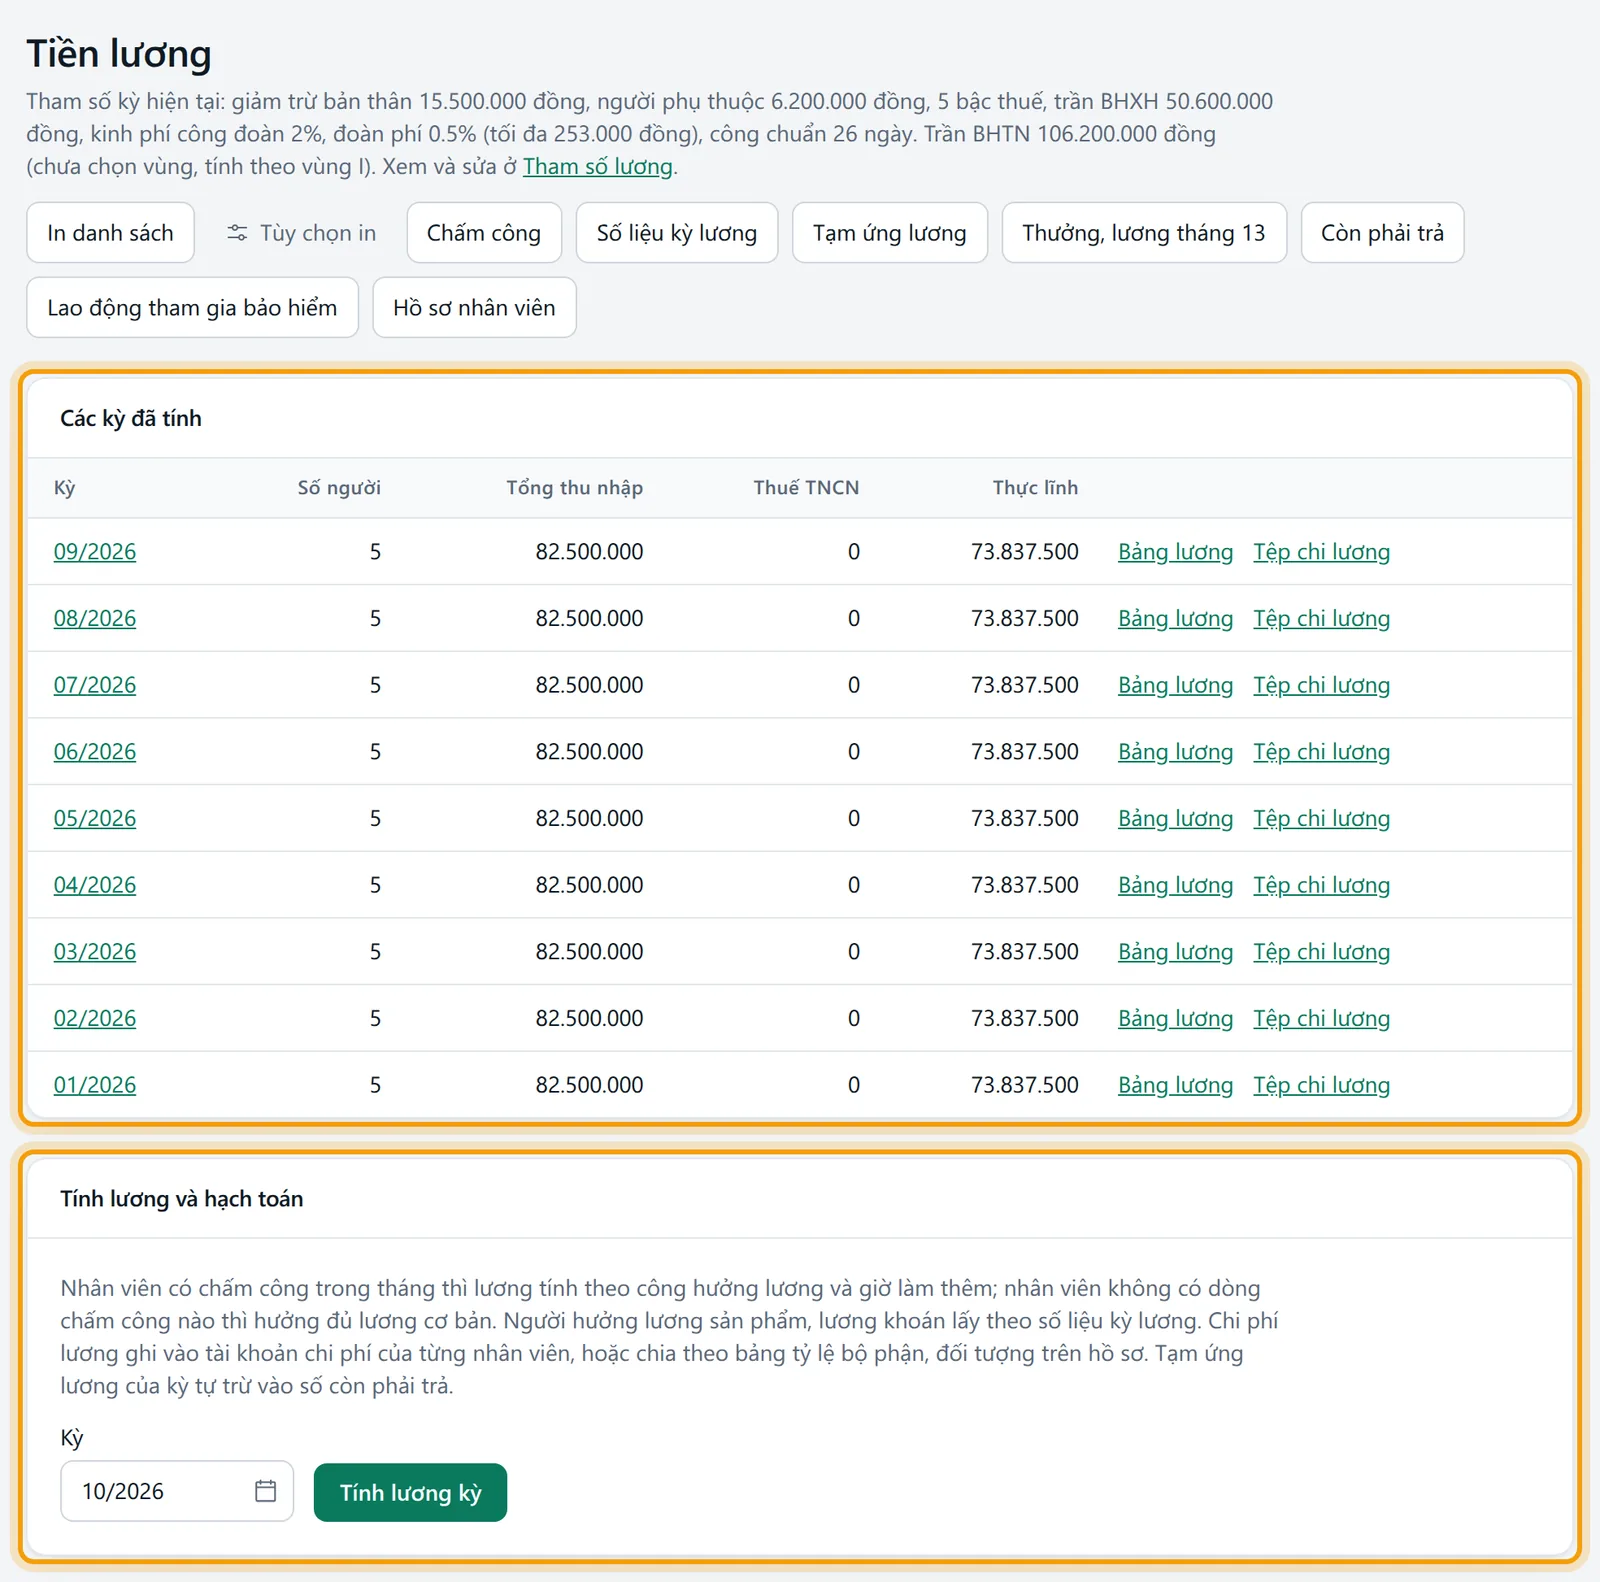
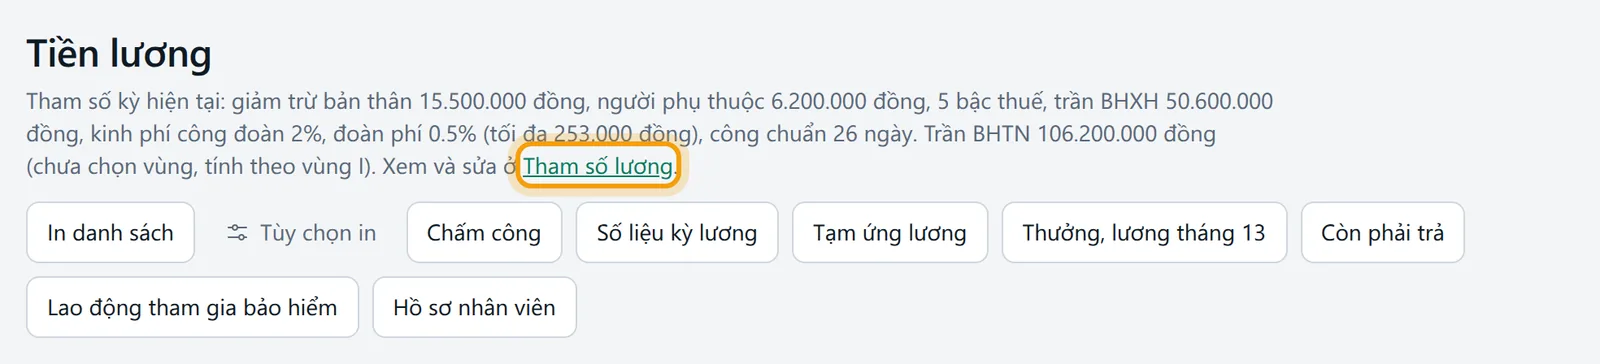
Vào menu Tiền lương, Bảng lương. Trang có tiêu đề Tiền lương, dòng mô tả cho biết tham số kỳ hiện tại (mức giảm trừ, số bậc thuế, trần bảo hiểm, công chuẩn).
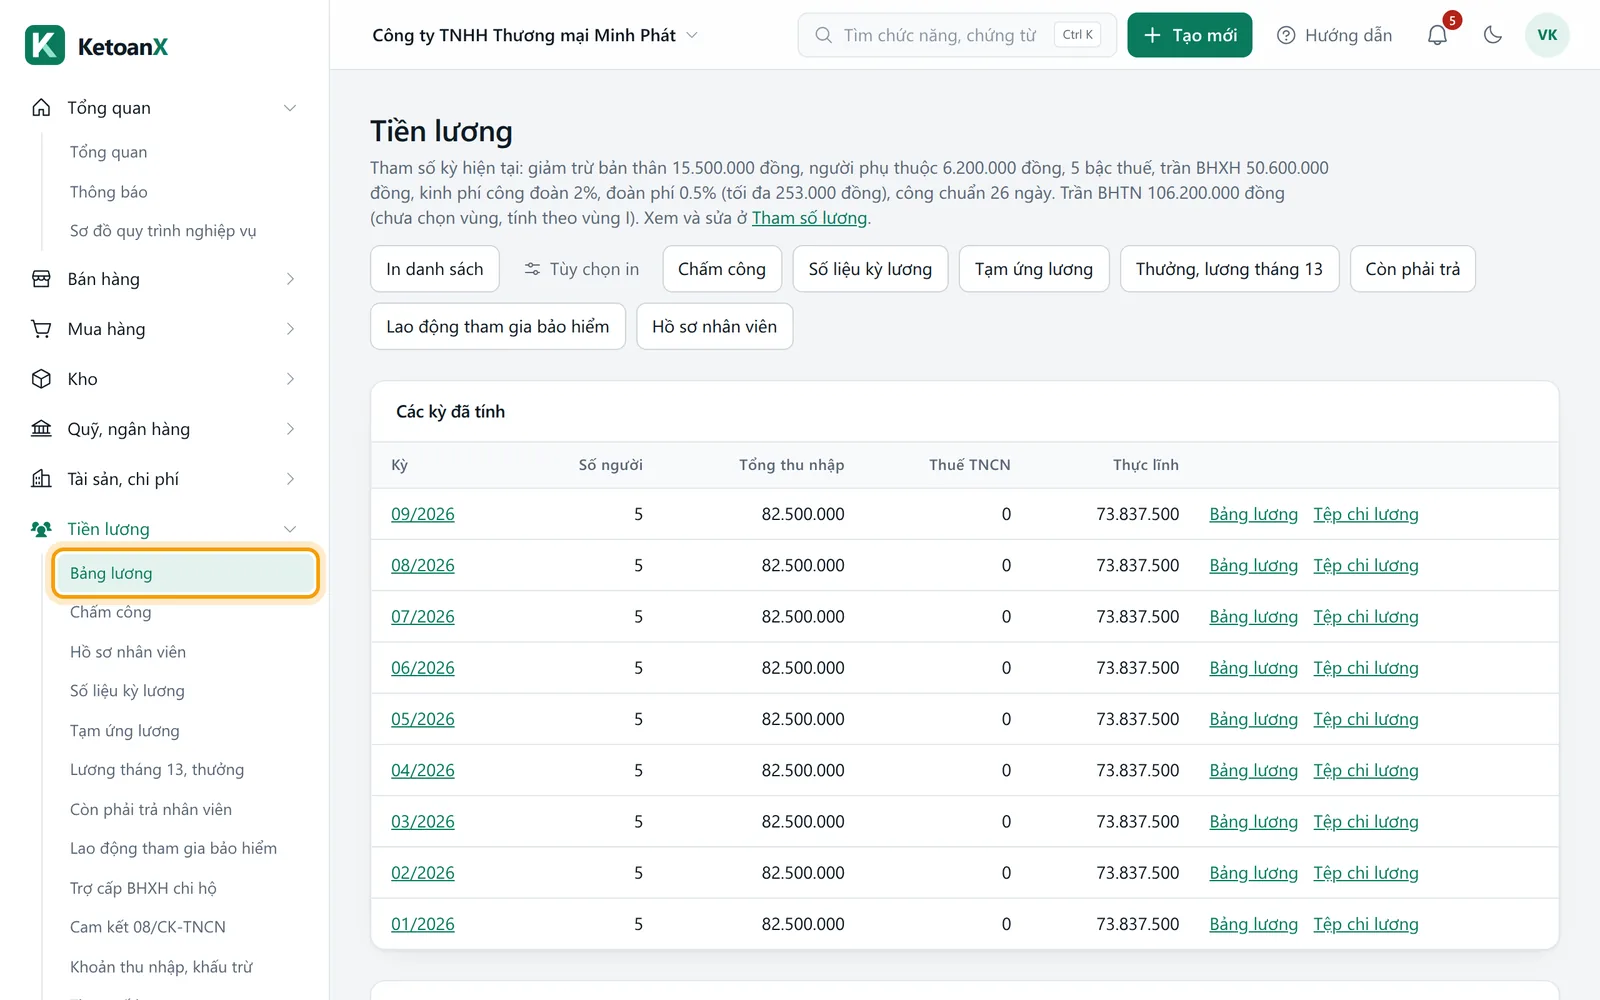
Các nút trên đầu trang: In danh sách, Chấm công, Số liệu kỳ lương, Tạm ứng lương, Thưởng, lương tháng 13, Còn phải trả, Lao động tham gia bảo hiểm, Hồ sơ nhân viên. Chúng chỉ là lối tắt sang các màn khác.
Bên dưới có bốn khối
- Các kỳ đã tính: mỗi kỳ một dòng, gồm số người, tổng thu nhập, thuế TNCN và thực lĩnh. Bấm số kỳ hoặc chữ Bảng lương để mở bảng lương của kỳ. Chữ Tệp chi lương tải tệp Excel dùng để nạp vào ngân hàng.
- Tính lương và hạch toán: chọn kỳ rồi bấm Tính lương kỳ.
- Thêm nhân viên: form gập lại, mở sẵn khi công ty chưa có nhân viên nào.
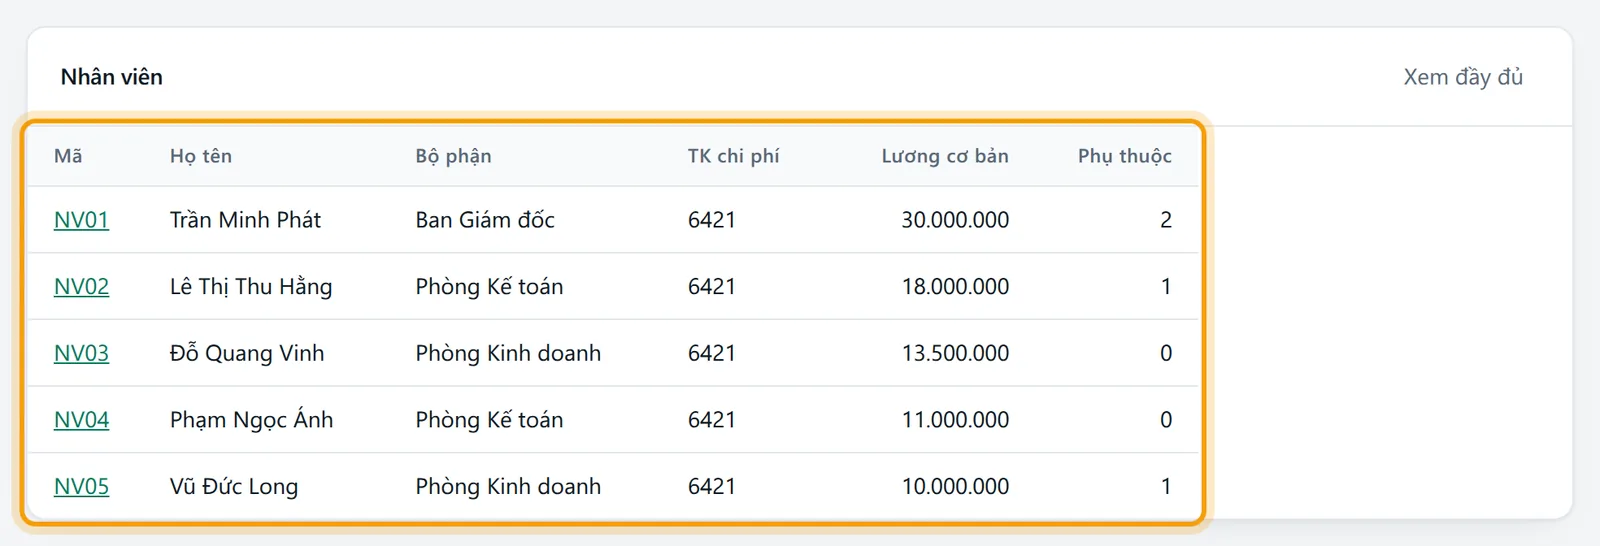
- Nhân viên: danh sách nhân viên với mã, họ tên, bộ phận, tài khoản chi phí, lương cơ bản, số người phụ thuộc. Bấm Xem đầy đủ để sang hồ sơ nhân viên.
04
Đọc báo cáo
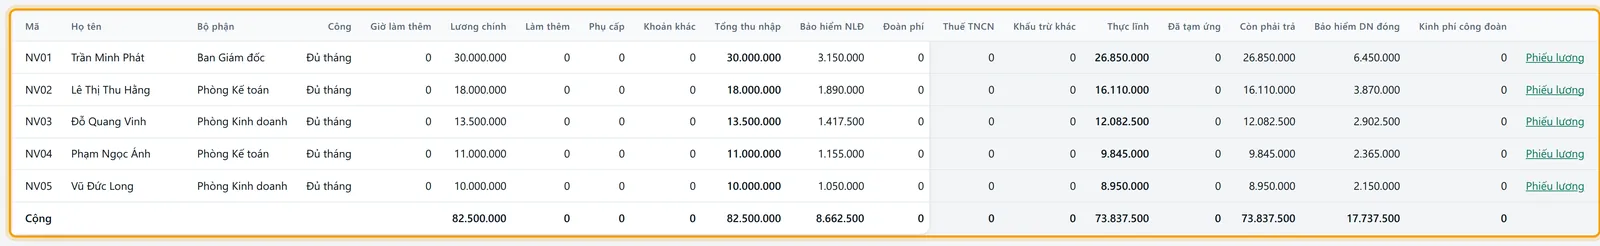
Sau khi tính, mở kỳ lương để thấy bảng lương chi tiết, mỗi nhân viên một dòng. Tiêu đề trang là Bảng lương tháng kèm tháng, số nhân viên và công chuẩn.
| Cột | Ý nghĩa | Lấy số từ đâu |
|---|---|---|
| Công | Công hưởng lương; chữ "Đủ tháng" nếu không chấm công | Chấm công của tháng |
| Giờ làm thêm | Số giờ làm thêm thực tế | Chấm công |
| Lương chính | Lương theo công, theo giờ, theo ngày, theo sản phẩm hoặc khoán | Hồ sơ nhân viên, chấm công, số liệu kỳ lương |
| Làm thêm | Tiền làm thêm, làm đêm | Đơn giá giờ nhân số giờ đã nhân hệ số. Đơn giá giờ là lương cơ bản cộng các khoản thu nhập đánh dấu tính đóng bảo hiểm (đủ tháng), chia công chuẩn, chia 8; đổi cách tính ở tham số lương |
| Phụ cấp | Phụ cấp chịu thuế và không chịu thuế trên hồ sơ | Hồ sơ nhân viên |
| Khoản khác | Khoản thu nhập tự định nghĩa và các khoản trả thay | Khoản thu nhập, khấu trừ |
| Tổng thu nhập | Cộng bốn cột trước | Tính |
| Bảo hiểm NLĐ | BHXH, BHYT, BHTN phần người lao động | Lương đóng bảo hiểm nhân tỷ lệ, có trần |
| Đoàn phí | Đoàn phí của đoàn viên | Lương đóng bảo hiểm nhân tỷ lệ |
| Thuế TNCN | Thuế khấu trừ | Biểu thuế của kỳ |
| Khấu trừ khác | Khoản khấu trừ tự định nghĩa | Khoản thu nhập, khấu trừ |
| Thực lĩnh | Tổng thu nhập trừ bảo hiểm, đoàn phí, thuế, khấu trừ khác | Tính |
| Đã tạm ứng | Tạm ứng của kỳ đã trừ | Tạm ứng lương |
| Còn phải trả | Thực lĩnh trừ tạm ứng và các lần đã chi | Sổ cái, chi lương |
| Bảo hiểm DN đóng | Phần doanh nghiệp đóng | Lương đóng bảo hiểm nhân tỷ lệ |
| Kinh phí công đoàn | 2% quỹ lương đóng bảo hiểm | Lương đóng bảo hiểm |
Dòng Cộng ở cuối bảng cộng từng cột. Khi có điều cần chú ý (giờ làm thêm vượt giới hạn, chưa khai lương đóng bảo hiểm), khung Lưu ý của kỳ lương hiện ở trên bảng.
Mỗi dòng có chữ Phiếu lương để mở phiếu riêng. Các nút ở đầu trang: Phiếu lương tất cả, Tệp chi lương (số còn phải trả), Bảng chi trả qua ngân hàng, Xuất Excel, Bảng phân bổ lương, BHXH, Bảng kê trích nộp, Bảng làm thêm giờ, In bảng lương, và Chứng từ kèm số của chứng từ hạch toán lương.
05
Làm từng bước: tính, chi lương và nộp bảo hiểm tháng 10 năm 2026
Công ty TNHH Thương mại Minh Phát theo Thông tư 99, công chuẩn 26 ngày, có hai nhân viên. Anh An (NV001) lương 20.000.000 đồng, không người phụ thuộc, đủ tháng. Chị Bình (NV002) lương 30.000.000 đồng, phụ cấp chịu thuế 2.000.000, phụ cấp không chịu thuế 1.000.000, một người phụ thuộc, đoàn viên, chấm công 24 công hưởng lương, 2 công nghỉ không lương và 10 giờ làm thêm ngày thường (hệ số 150%, quy đổi 15 giờ). Cả hai chi phí ghi 642 và đóng bảo hiểm trên lương cơ bản.
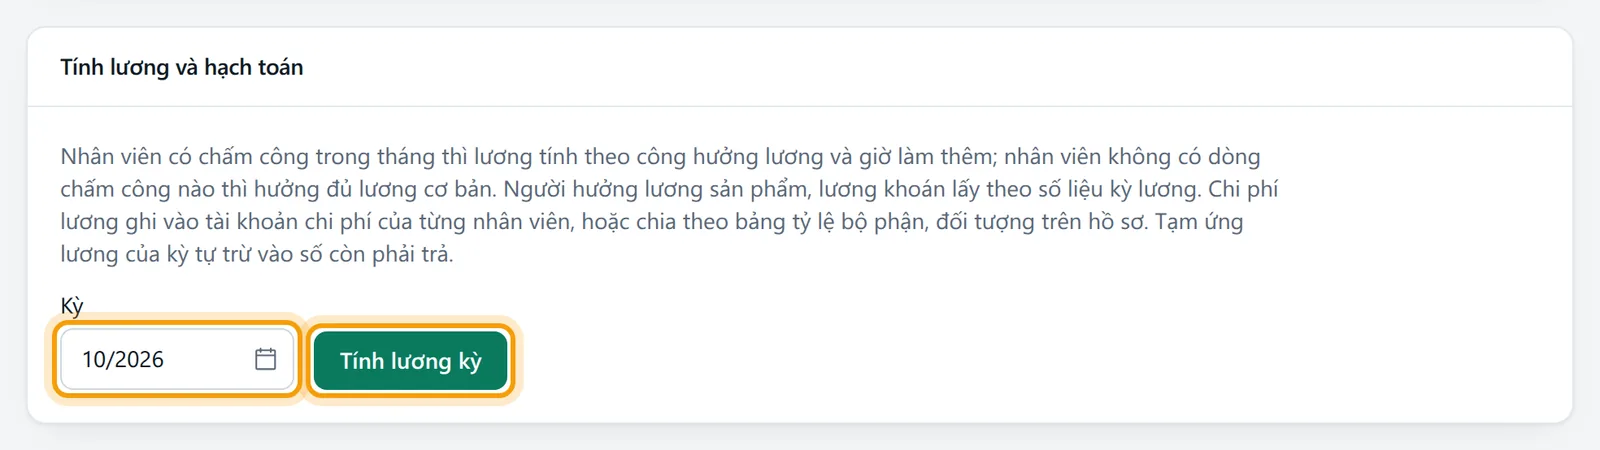
Vào Tiền lương, Bảng lương. Ở khối Tính lương và hạch toán, ô Kỳ chọn tháng 10/2026.
Bấm Tính lương kỳ. Thành công thì dòng thông báo màu xanh hiện: Đã tính lương 2 nhân viên, thực lĩnh 47.093.655 đồng.
Kỳ 10/2026 xuất hiện ở Các kỳ đã tính. Bấm vào đó để mở bảng lương.
Đọc từng dòng. Anh An: tổng thu nhập 20.000.000, bảo hiểm 2.100.000, thu nhập tính thuế 2.400.000, thuế 120.000, thực lĩnh 17.780.000. Chị Bình: lương chính 27.692.308 (30.000.000 nhân 24 chia 26), làm thêm 2.163.462, phụ cấp 3.000.000, tổng thu nhập 32.855.770, bảo hiểm 3.150.000, đoàn phí 150.000, thuế 242.115, thực lĩnh 29.313.655.
Ở khối Chi lương, điền Ngày chi 05/11/2026, Hình thức chọn Chuyển khoản, để trống Số tiền (trống = trả hết), bấm Lập chứng từ chi lương và xác nhận. Thông báo: Đã lập chứng từ chi lương, số tiền 47.093.655 đồng; còn phải trả 0 đồng.
Ở khối
Nộp bảo hiểm, kinh phí công đoàn, điền Ngày nộp 20/11/2026, giữ Khoản nộp là Tất cả, bấm Lập chứng từ nộp bảo hiểm và xác nhậnLập chứng từ nộp số còn phải nộp của khoản đã chọn?. Chứng từ nộp tổng 17.150.000 đồng. Kinh phí công đoàn nộp cho tổ chức công đoàn thì chọn Kinh phí công đoàn, đoàn phí để lập chứng từ riêng, phần nộp cơ quan BHXH chọnBHXH, BHYT, BHTN (nộp cơ quan BHXH). Số còn phải nộp của mỗi tài khoản 338 không vượt số dư thực của tài khoản đó, nên chứng từ nộp lập tay ở màn thu, chi cũng được trừ.Thuế TNCN 362.115 đồng chưa nộp từ màn này. Nó nằm ở tài khoản 3335 chờ khai và nộp ở phần thuế.
Sau bước 6, bảng lương hiện huy hiệu Đã chi đủ lương và Đã nộp đủ.
06
Các trường hợp khác
Các tình huống dưới đây khác cách thông dụng ở hình thức chi, diện tính thuế hoặc thời gian làm việc. Quy định đi kèm nêu theo mốc hiệu lực.
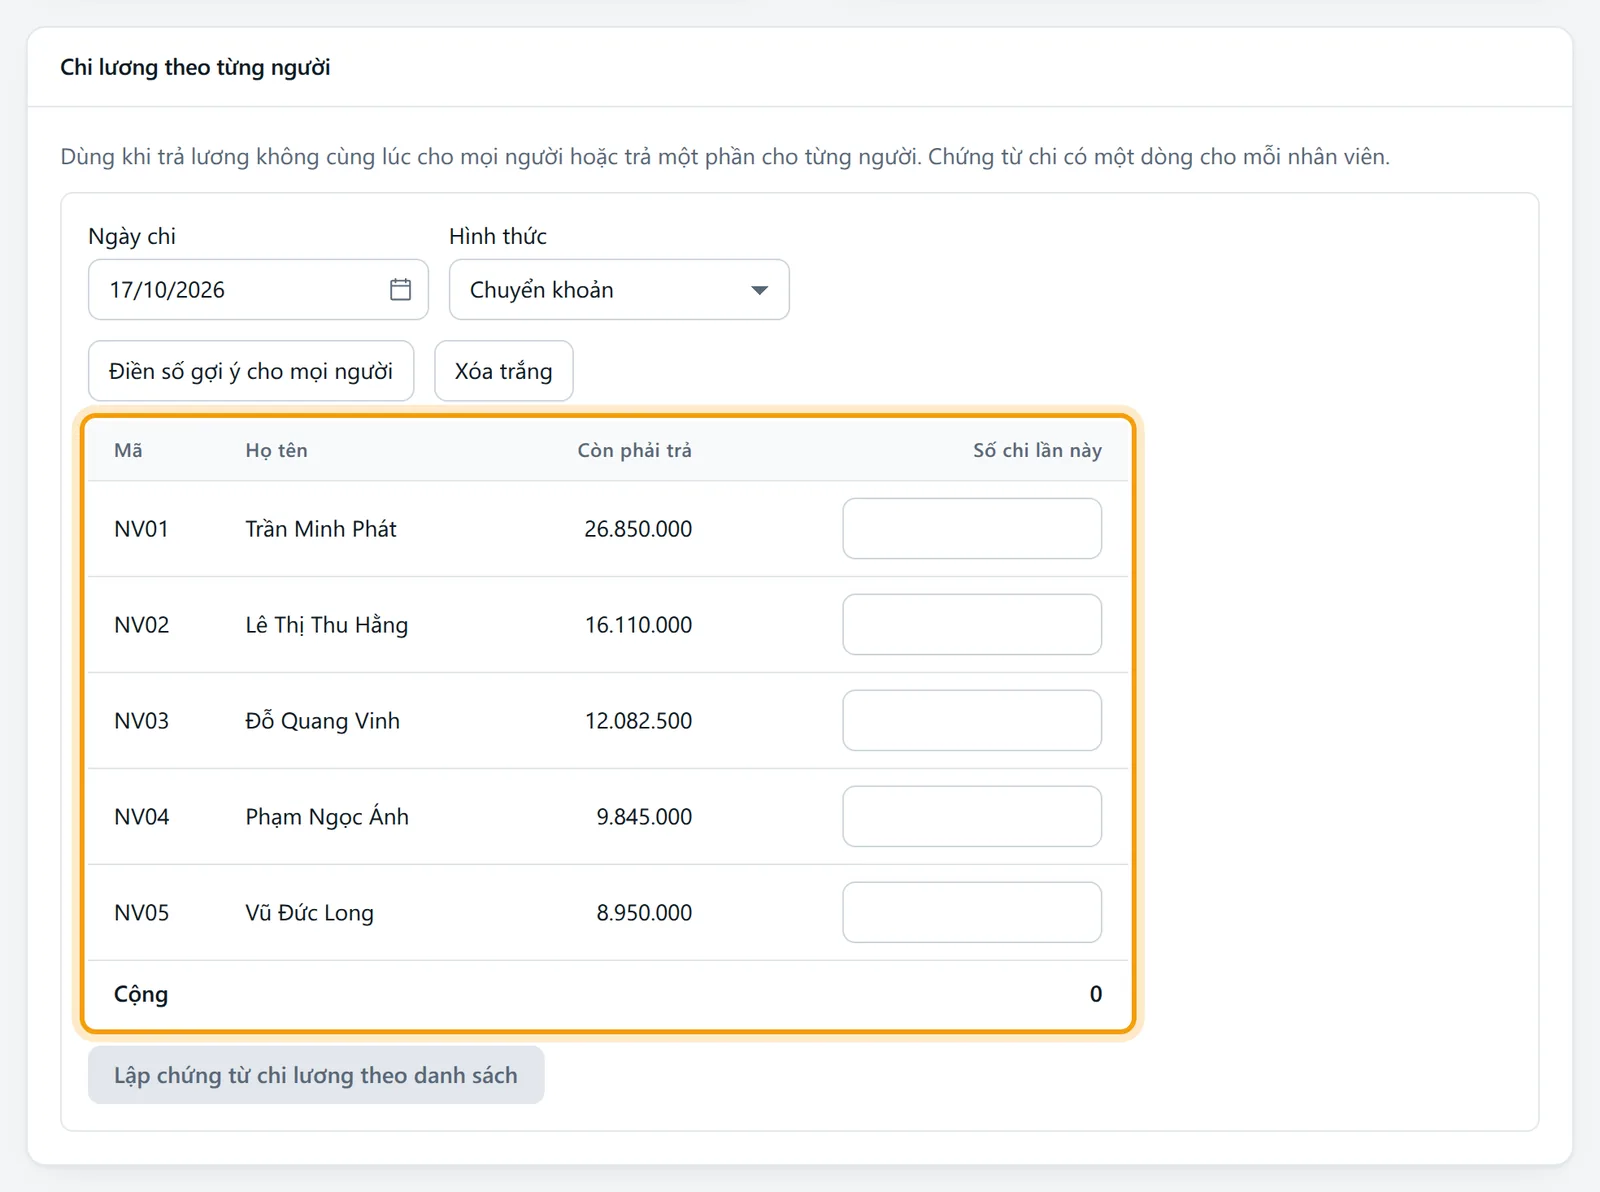
Khi chi lương cho từng người hoặc chi một phần
Dùng khối Chi lương theo từng người (chỉ hiện khi còn người chưa được trả). Cột Còn phải trả cho số còn nợ từng người, điền vào Số chi lần này, bấm Lập chứng từ chi lương theo danh sách. Chứng từ có một dòng cho mỗi người. Số chi không được vượt số còn phải trả của người đó. Muốn chi một phần cho cả kỳ thì gõ số vào Số tiền (trống = trả hết) của khối Chi lương; phần mềm chia lần lượt theo mã nhân viên.
Khi trả lương bằng tiền mặt
Chọn Hình thức là Tiền mặt. Chứng từ ghi là phiếu chi (Nợ 334, Có tài khoản tiền mặt). Nếu có người nhận từ 5.000.000 đồng một lần, thông báo kèm câu nhắc điều kiện chi phí được trừ. Quy định: từ 01/7/2025 khoản chi từ 5 triệu đồng mỗi lần cần chứng từ thanh toán không dùng tiền mặt để tính chi phí thuế thu nhập doanh nghiệp (TNDN), xem thanh toán không dùng tiền mặt. Để chắc, trả lương qua ngân hàng.
Khi lương thỏa thuận là lương thực nhận (NET)
Đánh dấu ô NET trên hồ sơ. Ví dụ anh An thỏa thuận nhận đúng 20.000.000 đồng, hồ sơ để trống Lương đóng BH: KetoanX đóng bảo hiểm trên lương gross quy đổi và tính ngược, tổng thu nhập thành 22.610.997 (gồm bảo hiểm trả thay 2.374.155 và thuế trả thay 236.842), thực lĩnh 20.000.000. Hồ sơ có nhập Lương đóng BH thì bảo hiểm tính trên số đó. Cách quy đổi xem cách tính lương gross sang net 2026. Nhớ rằng phần bảo hiểm và thuế trả thay được tính là thu nhập của người lao động.
Khi nhân viên thử việc, thời vụ hoặc không cư trú
Diện tính thuế đặt trên hồ sơ. Người cư trú ký dưới 3 tháng hoặc không hợp đồng, nhận 6.000.000 đồng một lần: khấu trừ 10%, tức 600.000 đồng, thực lĩnh 5.400.000. Từ kỳ 07/2026 ngưỡng khấu trừ là 5.000.000 đồng mỗi lần, trước đó là 2.000.000 đồng; dưới ngưỡng chỉ khấu trừ khi người nhận yêu cầu. Người đã nộp cam kết 08/CK-TNCN thì thuế bằng 0. Người không cư trú chịu 20% trên toàn bộ thu nhập, không có giảm trừ gia cảnh: 20.000.000 đồng thì thuế 4.000.000 đồng. Quy định ở khấu trừ 10% thuế TNCN và cá nhân cư trú, không cư trú.
Thử việc ký hợp đồng riêng không đóng bảo hiểm. Chọn diện thử việc trên hồ sơ, KetoanX cộng thêm khoản bằng phần doanh nghiệp lẽ ra phải đóng (21,5% lương) và tính thuế khoản đó. Lương thử việc 17.000.000 đồng thành tổng thu nhập 20.655.000, thuế 257.750, thực lĩnh 20.397.250. Xem thử việc.
Khi nhân viên vào làm hoặc nghỉ việc giữa tháng
Điền ngày vào làm và ngày nghỉ việc (ngày làm việc cuối cùng) trên hồ sơ. Người vào sau tháng hoặc nghỉ trước tháng không có trong bảng. Người vào, nghỉ giữa tháng: các ngày làm việc nằm ngoài thời gian làm việc tính là công không lương. Nếu có chấm công, giữ công đã chấm và cộng số ngày ngoài thời gian làm việc vào công không lương; nếu không chấm công, công hưởng lương bằng công chuẩn trừ số ngày ấy.
KetoanX áp quy tắc 14 ngày cho cả trường hợp này: không làm và không hưởng lương từ 14 ngày làm việc trở lên trong tháng thì tháng đó không đóng bảo hiểm, trừ khi hai bên thỏa thuận vẫn đóng (đánh dấu ở ô thỏa thuận trên hồ sơ). Người quản lý doanh nghiệp không hưởng lương không áp quy tắc này: họ đóng trên mức tự chọn nên vào, nghỉ giữa tháng vẫn đóng cả tháng. Quy tắc nêu ở bài kế toán tiền lương làm những gì. Anh An nghỉ việc ngày 15/10/2026 có 14 ngày làm việc nằm ngoài thời gian làm việc, nên tháng 10 lương 9.230.769 đồng và không trích bảo hiểm. Đây là cách phần mềm làm; trước khi chốt, đối chiếu với danh sách báo giảm gửi cơ quan bảo hiểm xã hội, xem lao động tham gia bảo hiểm. Trợ cấp thôi việc ghi bằng khoản mẫu ở khoản thu nhập, khấu trừ.
Khi nhân viên nghỉ ốm, thai sản
Ngày nghỉ ốm (O), chăm con ốm (CO) và thai sản (TS) là ngày không hưởng lương nên tính vào quy tắc 14 ngày: nghỉ từ 14 ngày làm việc trở lên trong tháng thì tháng đó không đóng BHXH, BHYT, BHTN, và bảng lương ghi chú người đó không đóng. Ngoại lệ: tháng vào làm hoặc tháng đầu trở lại sau tháng không đóng mà nghỉ ốm từ 14 ngày thì vẫn đóng BHXH (gồm TNLĐ-BNN) và kinh phí công đoàn, không đóng BHYT, BHTN; bảng lương ghi chú người đó vẫn đóng BHXH. Công ty không trả lương những ngày nghỉ ốm, thai sản; tiền do cơ quan bảo hiểm xã hội chi, và công ty chi hộ rồi ghi nhận ở trợ cấp BHXH chi hộ.
Khi cần tính lại một kỳ
Mỗi tháng chỉ tính một lần. Muốn tính lại, vào danh sách chứng từ, xóa chứng từ loại Hạch toán lương của kỳ đó, rồi tính lại. Xóa chứng từ thì bảng lương của kỳ mất theo. Nếu đã chi lương hoặc nộp bảo hiểm cho kỳ đó, xem lại các chứng từ ấy trước vì chúng gắn với chứng từ lương.
Khi gửi phiếu lương qua email
Mở Phiếu lương tất cả, mở khối Gửi phiếu lương qua email, nhập Email nhận phiếu lương của từng người, chọn người cần gửi rồi bấm Gửi phiếu lương. Mỗi người nhận một thư riêng chỉ có phiếu của mình. Cần quyền In.
07
Phần mềm tự ghi gì
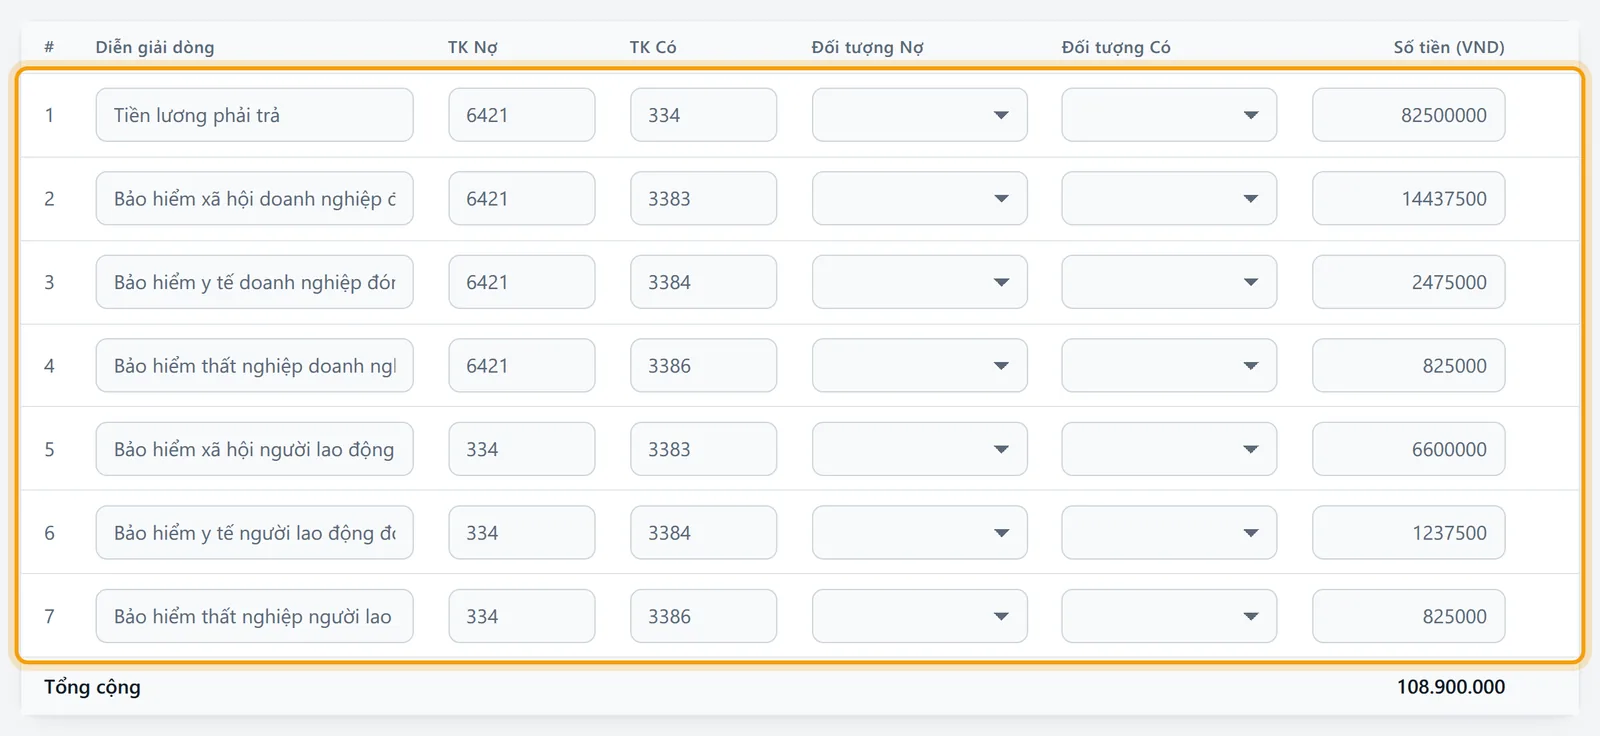
Khi bấm Tính lương kỳ, KetoanX lập một chứng từ loại Hạch toán lương ghi sổ ngay, ngày hạch toán là ngày cuối tháng (31/10/2026) và diễn giải "Lương tháng 10/2026". Với ví dụ hai người:
| Nợ | Có | Số tiền | Nội dung |
|---|---|---|---|
| 642 | 334 | 52.855.770 | Lương phải trả |
| 642 | 3383 | 8.750.000 | BHXH phần doanh nghiệp |
| 642 | 3384 | 1.500.000 | BHYT phần doanh nghiệp |
| 642 | 3386 | 500.000 | BHTN phần doanh nghiệp |
| 642 | 3382 | 1.000.000 | Kinh phí công đoàn |
| 334 | 3383 | 4.000.000 | BHXH khấu trừ người lao động |
| 334 | 3384 | 750.000 | BHYT khấu trừ người lao động |
| 334 | 3386 | 500.000 | BHTN khấu trừ người lao động |
| 334 | 3382 | 150.000 | Đoàn phí khấu trừ |
| 334 | 3335 | 362.115 | Thuế TNCN khấu trừ |
Số còn phải trả ở 334 là 52.855.770 trừ 5.762.115, bằng 47.093.655, đúng tổng thực lĩnh. Hợp tác xã ghi bảo hiểm và công đoàn vào 335, thuế TNCN vào 3338. Nhân viên có tài khoản chi phí 622, 627 hay tỷ lệ chia bộ phận thì dòng chi phí tách theo đó. Khoản khấu trừ tự định nghĩa ghi Nợ 334, Có tài khoản của khoản (mặc định 3388). Tạm ứng của kỳ được gắn vào chứng từ lương nên tự trừ khỏi số còn phải trả.
Chi lương ghi Nợ 334, Có tài khoản tiền gửi ngân hàng (chuyển khoản, chứng từ Báo nợ ngân hàng) hoặc Có tài khoản tiền mặt (Phiếu chi tiền mặt). Nộp bảo hiểm ghi Nợ 3382 1.150.000, Nợ 3383 12.750.000, Nợ 3384 2.250.000, Nợ 3386 1.000.000, cùng Có tài khoản tiền gửi ngân hàng, tổng 17.150.000.
Để kiểm lại: mở còn phải trả nhân viên, cân đối phát sinh (334 về 0 khi đã chi hết) và ba mẫu Bảng phân bổ lương, BHXH, Bảng kê trích nộp, Bảng làm thêm giờ. Cách hạch toán này theo hạch toán tiền lương và các khoản trích theo lương.
08
Quy định kèm theo và chỗ phần mềm làm khác
- Từ kỳ lương tháng 1/2026: thuế TNCN biểu 5 bậc, giảm trừ bản thân 15,5 triệu đồng, mỗi người phụ thuộc 6,2 triệu đồng một tháng. Xem thuế TNCN 2026 và giảm trừ gia cảnh 2026.
- Tiền làm thêm, làm đêm: từ kỳ 2026 miễn thuế toàn bộ trong giới hạn 40 giờ một tháng và 200 giờ một năm; kỳ 2025 trở về trước chỉ miễn phần chênh. Giờ vượt giới hạn bị tính thuế và hiện trong khung Lưu ý của kỳ lương. Xem tiền làm thêm giờ.
- Bảo hiểm: người lao động 10,5%, doanh nghiệp 21,5%, kinh phí công đoàn 2%. Trần BHXH, BHYT là 46,8 triệu đồng đến hết kỳ 06/2026 và 50,6 triệu đồng từ kỳ 07/2026. Xem doanh nghiệp đóng bảo hiểm bao nhiêu phần trăm.
- Hạn đóng bảo hiểm là ngày cuối tháng sau. Quá hạn, bảng lương hiện dòng cảnh báo tiền chậm đóng BHXH, BHYT, BHTN ước tính 0,03% mỗi ngày: phần đã nộp sau hạn tính đến ngày nộp, phần còn nợ tính đến hôm nay, nên nộp trễ xong vẫn còn số tiền chậm đóng của những ngày trễ.
- Thuế TNCN từ tiền lương khai theo quý (tờ khai 05/KK-TNCN) từ quý 2/2026, hạn là ngày cuối tháng đầu quý sau. KetoanX không nộp tờ khai thay bạn. Xem kê khai thuế TNCN theo quý.
- Phần mềm chỉ nhắc điều kiện chi phí được trừ khi chi tiền mặt; việc giữ bảng thanh toán lương có chữ ký hoặc sao kê chuyển khoản là việc của bạn. Xem chi phí tiền lương được trừ.
09
Lỗi hay gặp và cách xử lý
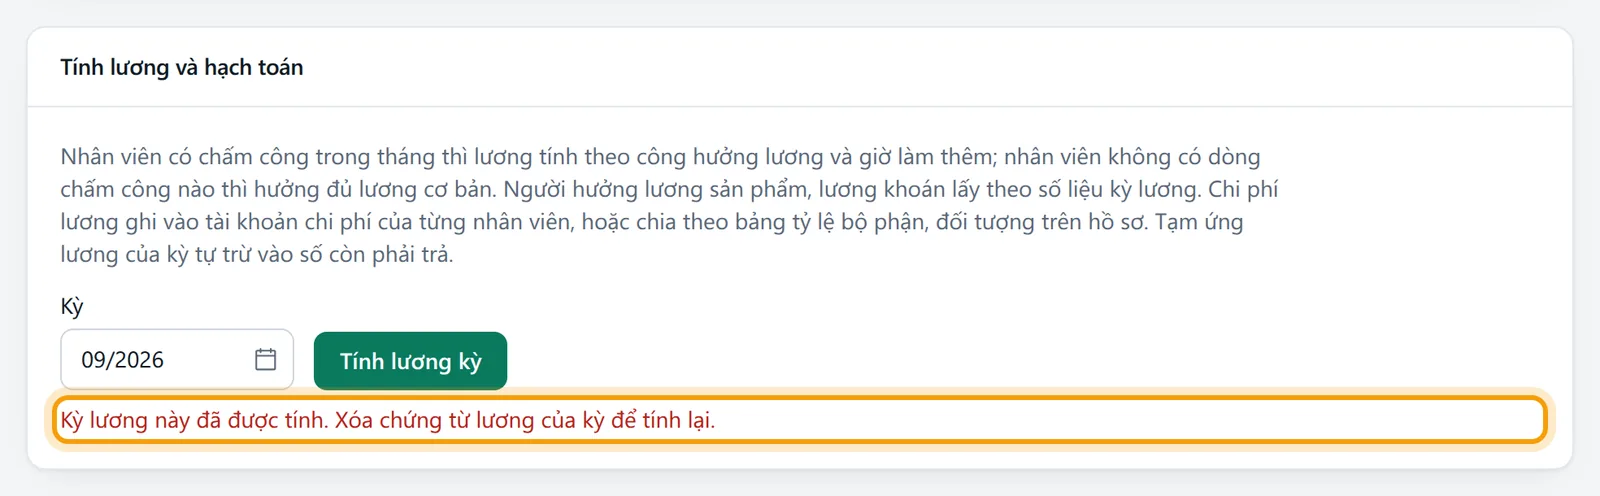
Kỳ lương này đã được tính. Xóa chứng từ lương của kỳ để tính lại.: kỳ đó đã có bảng lương. Xóa chứng từ hạch toán lương nếu cần tính lại.
Chưa có nhân viên: công ty chưa có nhân viên đang làm việc. Thêm nhân viên rồi tính lại.
Không có nhân viên nào đang làm việc trong kỳ này (xem ngày vào làm, ngày nghỉ việc): mọi người đều vào làm sau tháng hoặc nghỉ trước tháng. Kiểm tra ngày trên hồ sơ.
Bảng lương kỳ này bằng 0: kiểm tra lương cơ bản và bảng chấm công: lương cơ bản bằng 0 hoặc chấm công cả tháng không hưởng lương.
Hệ thống tài khoản thiếu tài khoản bảo hiểm thất nghiệp (3386 theo TT200 và TT99, 3385 theo TT133): thêm tài khoản ở hệ thống tài khoản.
Sổ đã khóa đến ngày hạn khóa: ngày cuối tháng cần tính nằm trong thời gian đã khóa. Mở khóa hoặc nhờ người có quyền khóa sổ.
Kỳ lương này đã chi đủ: không còn số phải trả. Kiểm tra ở Chứng từ chi đã lập.
Số tiền chi phải lớn hơn 0: để trống ô số tiền nếu muốn trả hết, hoặc nhập số dương.
Chỉ kế toán trở lên mới tính lương.: tài khoản của bạn thiếu quyền Thêm ở phân hệ Tiền lương.
10
Hỏi đáp
Những câu người mới hay hỏi khi tính lương lần đầu.
Tôi tính lương xong mới phát hiện sai tham số, có sửa được không?
Tham số mới chỉ áp cho kỳ tính sau khi lưu. Với kỳ đã tính, xóa chứng từ hạch toán lương, sửa tham số ở tham số lương, rồi tính lại.
Vì sao Còn phải trả khác Thực lĩnh?
Vì còn trừ tạm ứng và các lần đã chi. Thực lĩnh là số theo bảng lương; còn phải trả là số công ty còn nợ người đó.
Nhân viên không chấm công thì sao?
Hưởng đủ lương cơ bản, và cột Công hiện "Đủ tháng". Chỉ cần chấm công cho ai có thay đổi.
Thưởng tháng này tính ở đâu?
Thưởng và lương tháng 13 tính ở lương tháng 13, thưởng, thuế tính gộp vào cùng tháng với bảng lương chính.
Thuế TNCN đã ghi sổ rồi, nộp ở đâu?
KetoanX ghi Có 3335 khi tính lương. Việc khai và nộp thực hiện ở thuế TNCN khấu trừ và nộp thuế.
Hướng dẫn khác trong nhóm Tiền lương
- Chấm công
- Hồ sơ nhân viên
- Số liệu kỳ lương
- Tạm ứng lương
- Lương tháng 13, thưởng
- Còn phải trả nhân viên
- Lao động tham gia bảo hiểm
- Trợ cấp BHXH chi hộ
- Cam kết 08/CK-TNCN
- Khoản thu nhập, khấu trừ
- Tham số lương
- Biểu thuế TNCN lũy tiến
- Bảng lương nhiều kỳ
- Thanh toán nhân viên theo công trình
- Bảng kê sử dụng chứng từ khấu trừ TNCN
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.