01
Chức năng này dùng để làm gì
Trên màn này bạn thêm, sửa, ngừng dùng và xóa các khoản thu nhập (phụ cấp, thưởng) và khoản khấu trừ vào lương. Bạn cũng viết được công thức cho khoản có số tiền thay đổi theo công, theo số người phụ thuộc, theo lương, và thêm nhanh sáu khoản mẫu có trần không tính thuế (tiền ăn, trang phục, tiền nhà, phép chưa nghỉ, trợ cấp thôi việc, hưu trí tự nguyện).
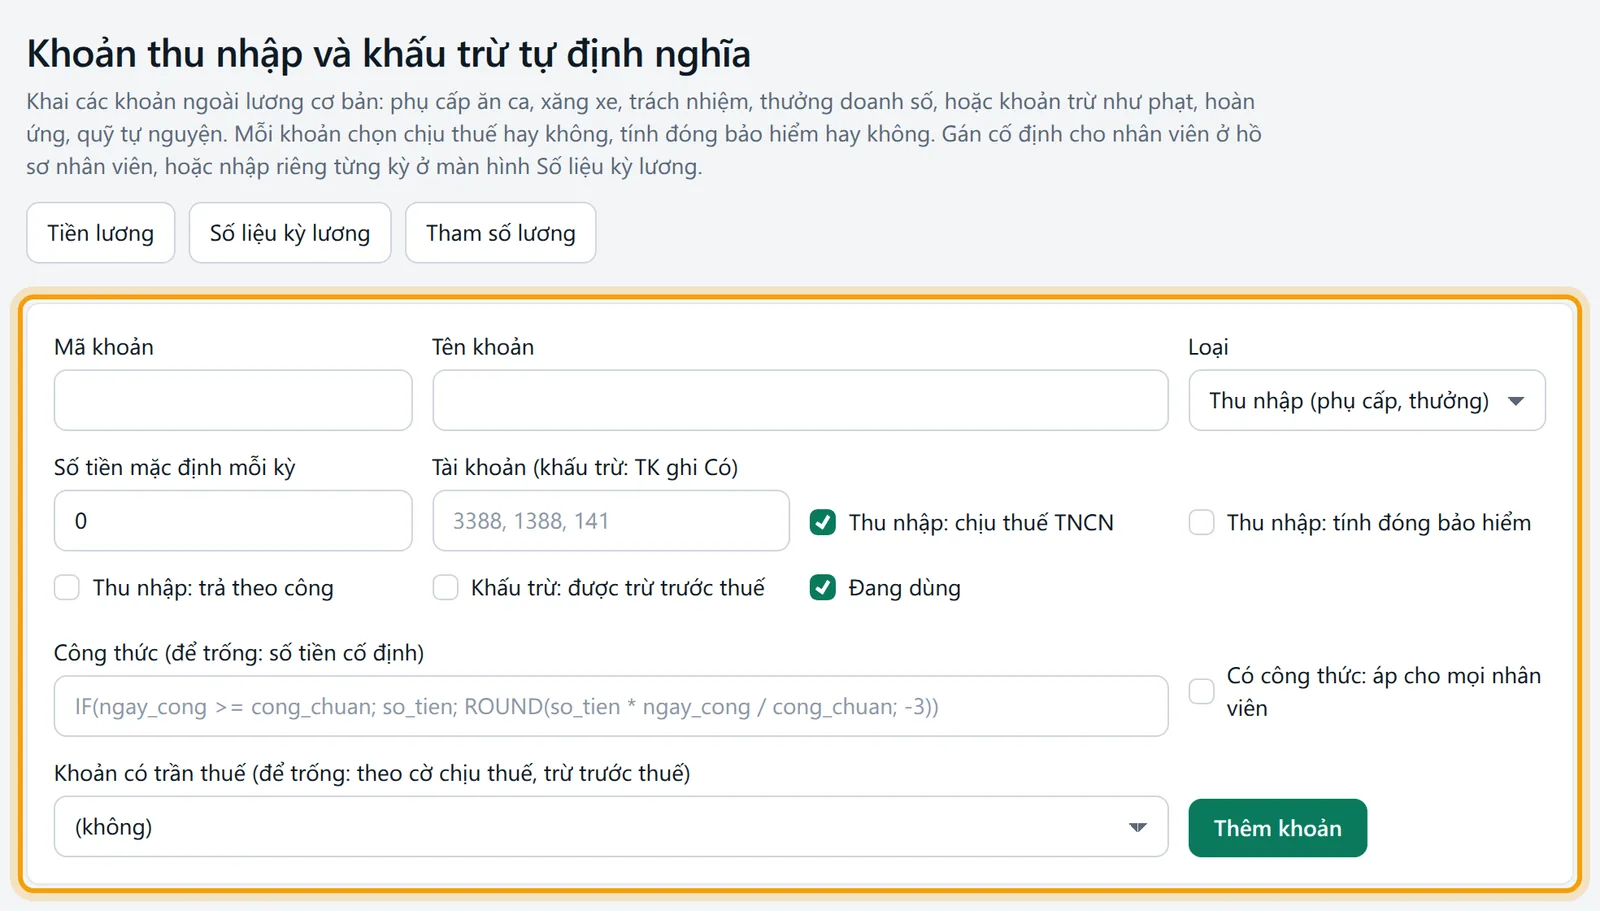
Khai khoản ở đây chưa làm ra số tiền nào. Muốn có số, bạn gán khoản cho nhân viên ở hồ sơ nhân viên (số cố định mỗi kỳ), hoặc nhập số phát sinh riêng của tháng ở số liệu kỳ lương, hoặc đánh dấu công thức áp cho mọi nhân viên. Rồi bảng lương cộng vào khi tính.
02
Trước khi bắt đầu
Biết quy chế lương, thưởng của công ty đang trả những khoản nào, bằng bao nhiêu, ai được hưởng. Khoản không có trong hợp đồng, thỏa ước hay quy chế có thể bị loại khỏi chi phí được trừ, xem quy chế lương thưởng.
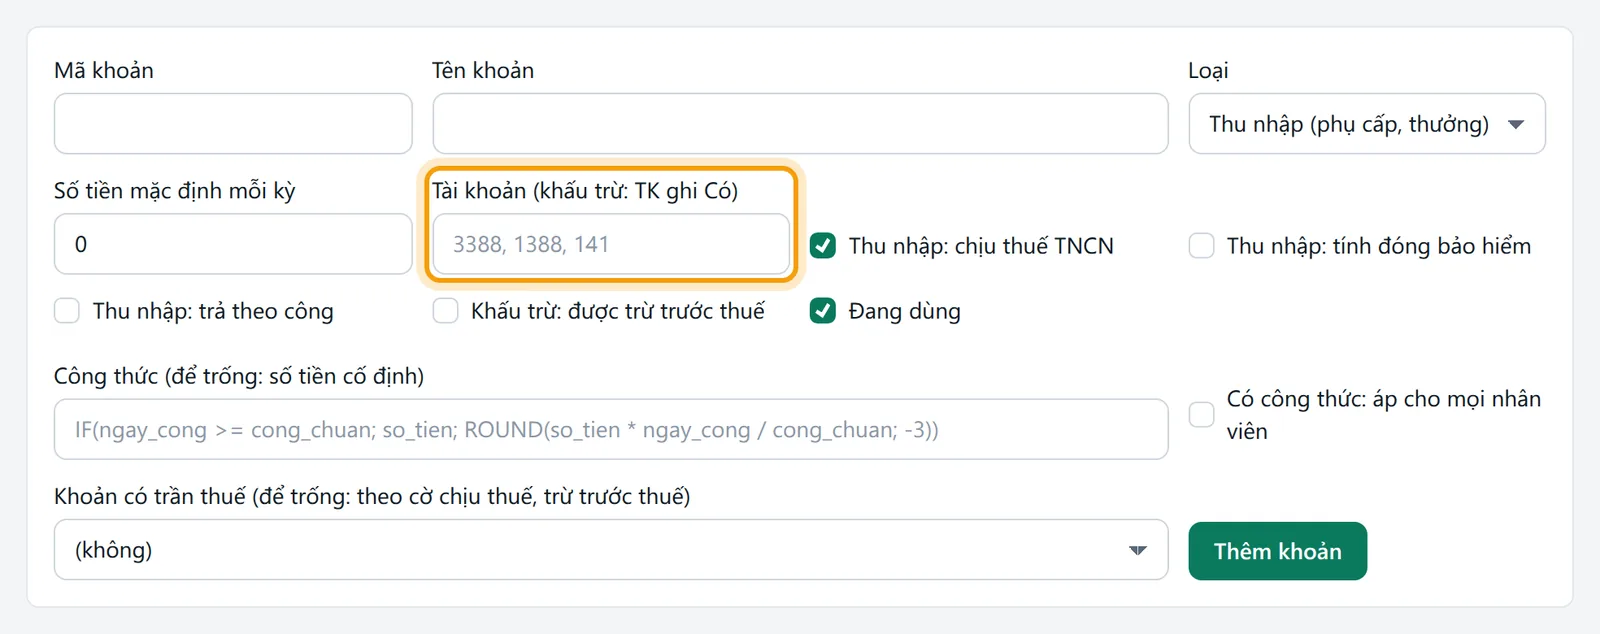
Với khoản khấu trừ, biết ghi Có tài khoản nào: 3388 cho phạt, quỹ; 141 cho trừ tạm ứng; 1388 cho khoản phải thu khác. Tài khoản phải có trong hệ thống tài khoản.
Quyền ở phân hệ Tiền lương: Thêm để thêm khoản và khoản mẫu, Sửa để sửa, Xóa để xóa.
Nên chọn vùng và kiểm tra trần tiền ăn, trang phục ở tham số lương.
03
Mở màn hình
Vào menu Tiền lương, Khoản thu nhập, khấu trừ. Tiêu đề trang là Khoản thu nhập và khấu trừ tự định nghĩa. Nút lối tắt trên đầu trang: Tiền lương, Số liệu kỳ lương, Tham số lương.
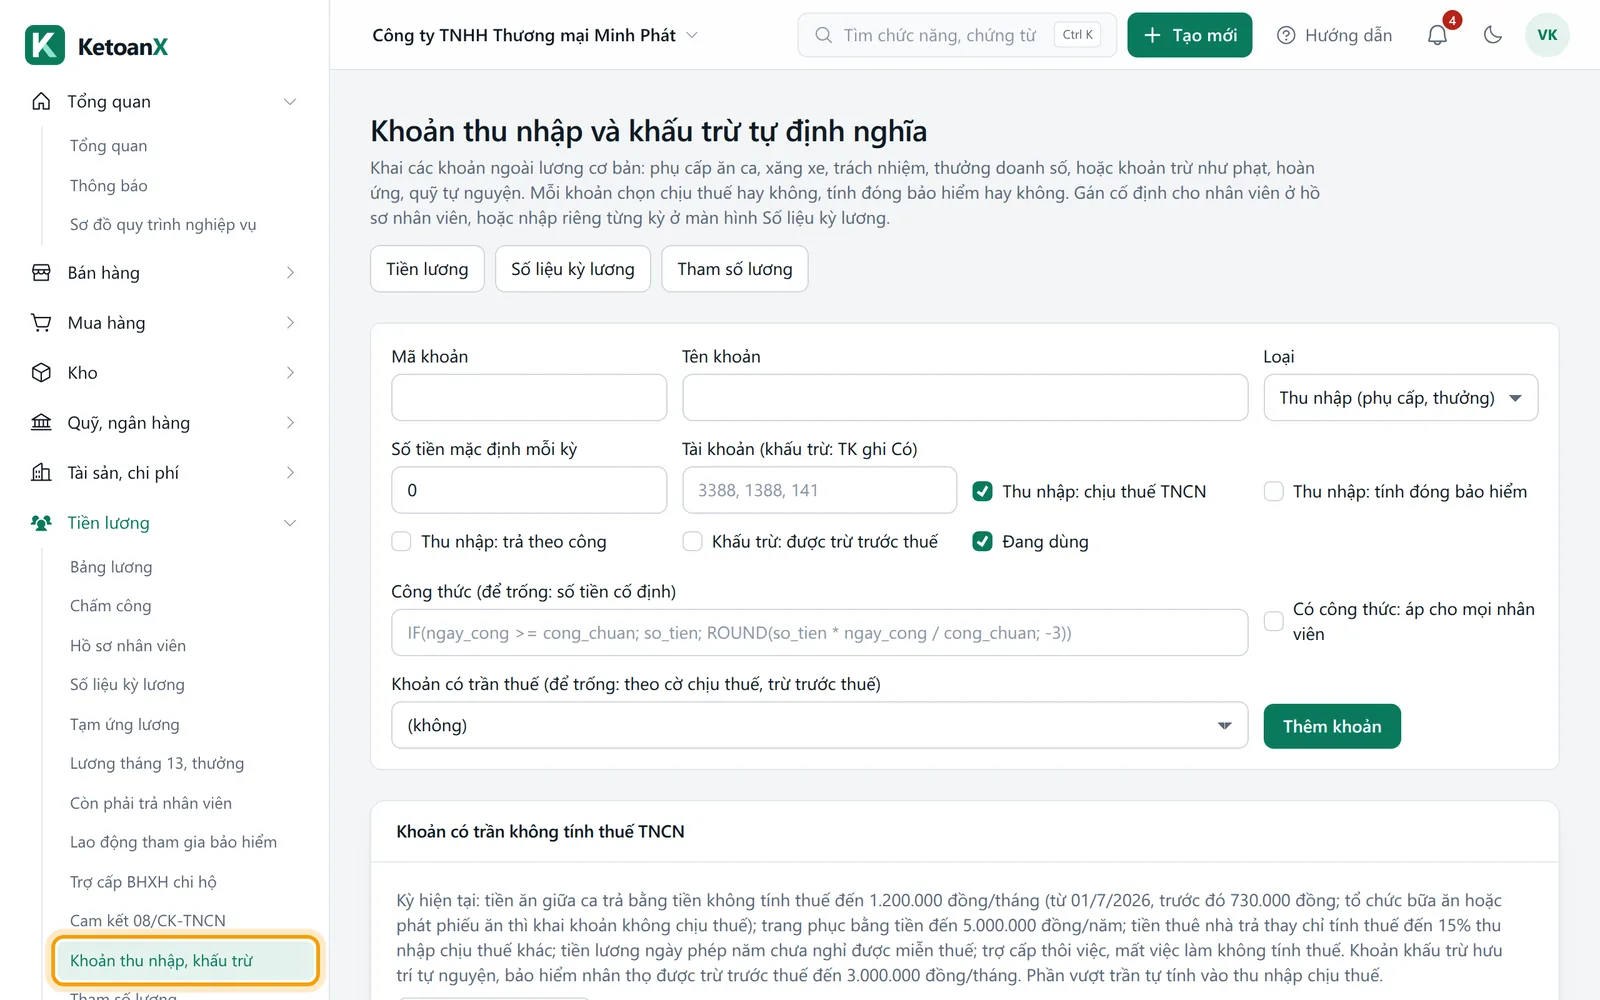
Từ trên xuống
- Form Thêm khoản, hoặc form sửa (tiêu đề "Sửa khoản" kèm mã) khi bạn bấm Sửa ở một dòng.
- Khối
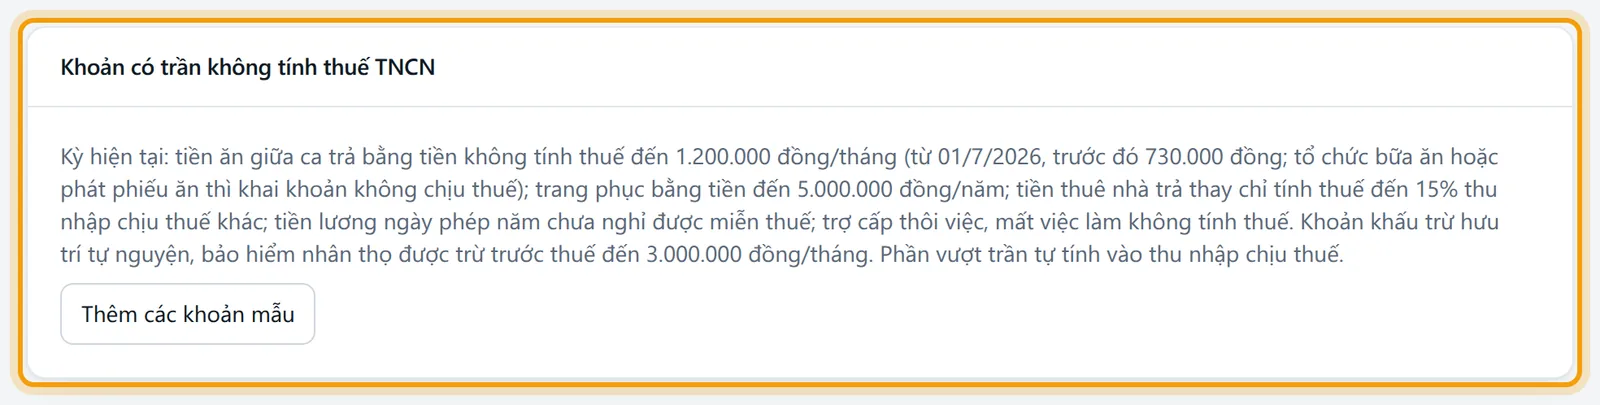
Khoản có trần không tính thuế TNCN: nêu các mức trần đang áp dụng và nút Thêm các khoản mẫu. - Phần gập
Cách viết công thức và danh sách biến: danh sách hàm và biến dùng được trong công thức. - Bảng các khoản đã khai với các cột Mã, Tên, Loại, Thuế, bảo hiểm, Mặc định mỗi kỳ, Tài khoản, Số nhân viên được gán, và hai thao tác Sửa, Xóa.
Cột Thuế, bảo hiểm hiện các huy hiệu cho biết cách khoản hoạt động: Chịu thuế hoặc Không chịu thuế, Tính bảo hiểm, Theo công, Trừ trước thuế, Có trần không tính thuế (khoản thu nhập) hoặc Trần trừ trước thuế (khoản khấu trừ), Công thức, Ngừng dùng.
04
Các ô cần nhập
Form dùng chung cho khoản thu nhập và khoản khấu trừ. Ô nào chỉ dành cho một loại thì ghi rõ trong nhãn; khi lưu, ô không thuộc loại đã chọn bị bỏ qua.
| Ô | Ý nghĩa và cách nhập | Bắt buộc | Ví dụ |
|---|---|---|---|
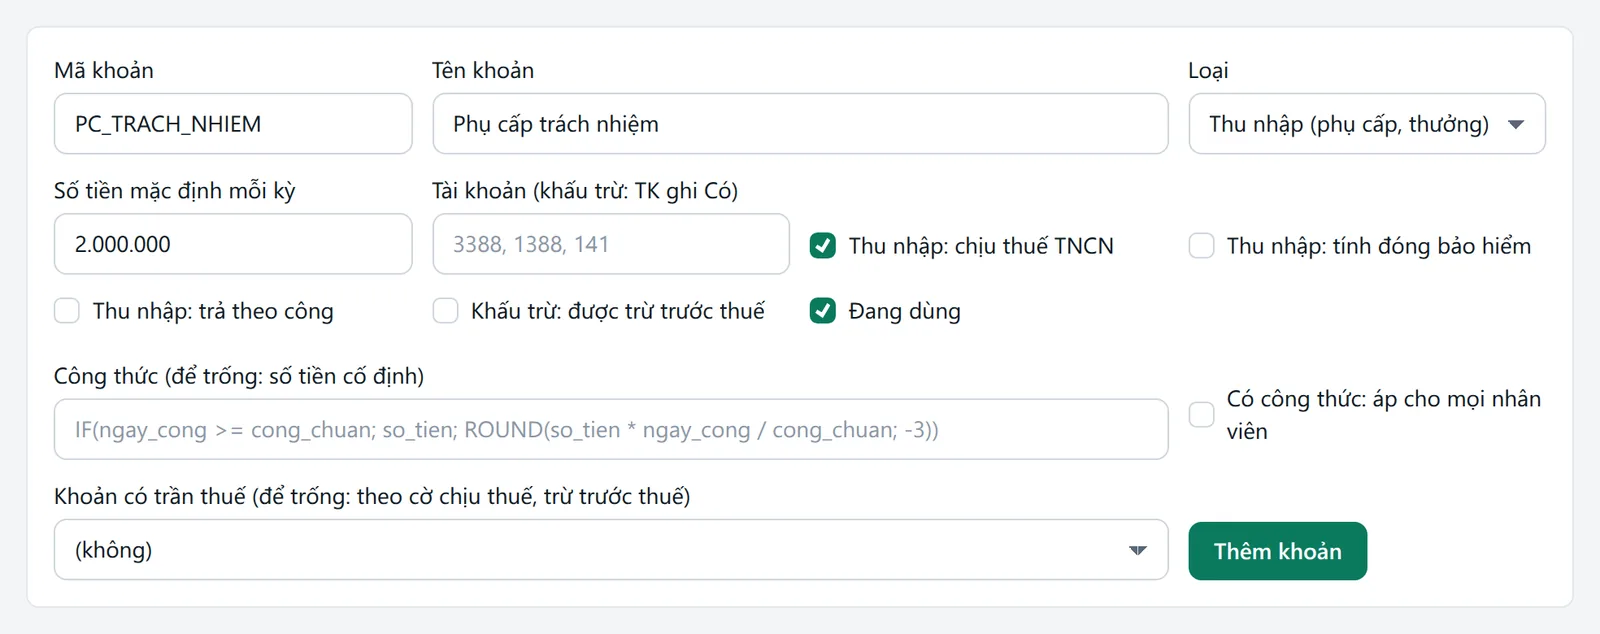
| Mã khoản | Mã ngắn, tối đa 20 ký tự, không trùng khoản khác. Mã dùng trong công thức. Không được trùng tên biến có sẵn như luong_co_ban | Có | PC_TRACH_NHIEM |
| Tên khoản | Tên hiện trên phiếu lương, 2 đến 100 ký tự | Có | Phụ cấp trách nhiệm |
| Loại | Thu nhập (phụ cấp, thưởng) hoặc Khấu trừ vào lương | Có (mặc định thu nhập) | Thu nhập |
| Số tiền mặc định mỗi kỳ | Số tiền khi gán cho nhân viên mà không đặt số riêng | Không | 2000000 |
Tài khoản (khấu trừ: TK ghi Có) | Chỉ dành cho khoản khấu trừ: tài khoản ghi Có; để trống thì dùng 3388. Khoản thu nhập ghi vào tài khoản chi phí của nhân viên | Không | 3388, 1388, 141 |
| Thu nhập: chịu thuế TNCN | Đánh dấu khi khoản cộng vào thu nhập chịu thuế. Bỏ đánh dấu cho khoản không chịu thuế | Không (mặc định bật) | Bật |
| Thu nhập: tính đóng bảo hiểm | Đánh dấu khi khoản cộng vào lương đóng bảo hiểm (trước khi áp trần) | Không (mặc định tắt) | Bật cho phụ cấp trách nhiệm cố định |
| Thu nhập: trả theo công | Số tiền nhân công hưởng lương chia công chuẩn của tháng. Không dùng được khi khoản có công thức | Không | Tắt |
| Khấu trừ: được trừ trước thuế | Khoản khấu trừ làm giảm thu nhập tính thuế. Chỉ đánh dấu khi pháp luật cho trừ | Không | Tắt với phạt |
| Đang dùng | Bỏ đánh dấu để ngừng dùng mà vẫn giữ lịch sử | Không (mặc định bật) | Bật |
Công thức (để trống: số tiền cố định) | Công thức tính số tiền cho từng người, xem phần các trường hợp | Không | IF(ngay_cong >= cong_chuan; so_tien; ROUND(so_tien * ngay_cong / cong_chuan; -3)) |
Có công thức: áp cho mọi nhân viên | Khoản có công thức tự tính cho mọi nhân viên, không cần gán | Không | Tắt |
Khoản có trần thuế (để trống: theo cờ chịu thuế, trừ trước thuế) | Chọn loại có trần không tính thuế, hoặc (không). Có sáu loại: tiền ăn giữa ca, trang phục, tiền thuê nhà trả thay, tiền phép năm chưa nghỉ, trợ cấp thôi việc (đều dành cho khoản thu nhập), và hưu trí tự nguyện, nhân thọ (dành cho khoản khấu trừ) | Không | Tiền ăn giữa ca |
Quy tắc khi lưu: khoản có trần thuế thuộc loại thu nhập tự được đánh dấu chịu thuế, phần miễn thuế được tách theo trần; khoản hưu trí tự nguyện tự được đánh dấu trừ trước thuế, có trần mỗi tháng. Khoản khấu trừ không có tính chịu thuế hay đóng bảo hiểm. Số tiền bằng 0 không lên phiếu lương.
05
Làm từng bước: khai phụ cấp trách nhiệm tính bảo hiểm và khoản phạt
Công ty TNHH Thương mại Minh Phát có anh An, lương cơ bản 20.000.000 đồng, không người phụ thuộc. Công ty trả anh An ba khoản cố định mỗi tháng: phụ cấp xăng xe 1.000.000 đồng, phụ cấp trách nhiệm 2.000.000 đồng (ghi trong hợp đồng, trả đều), phụ cấp độc hại 500.000 đồng.
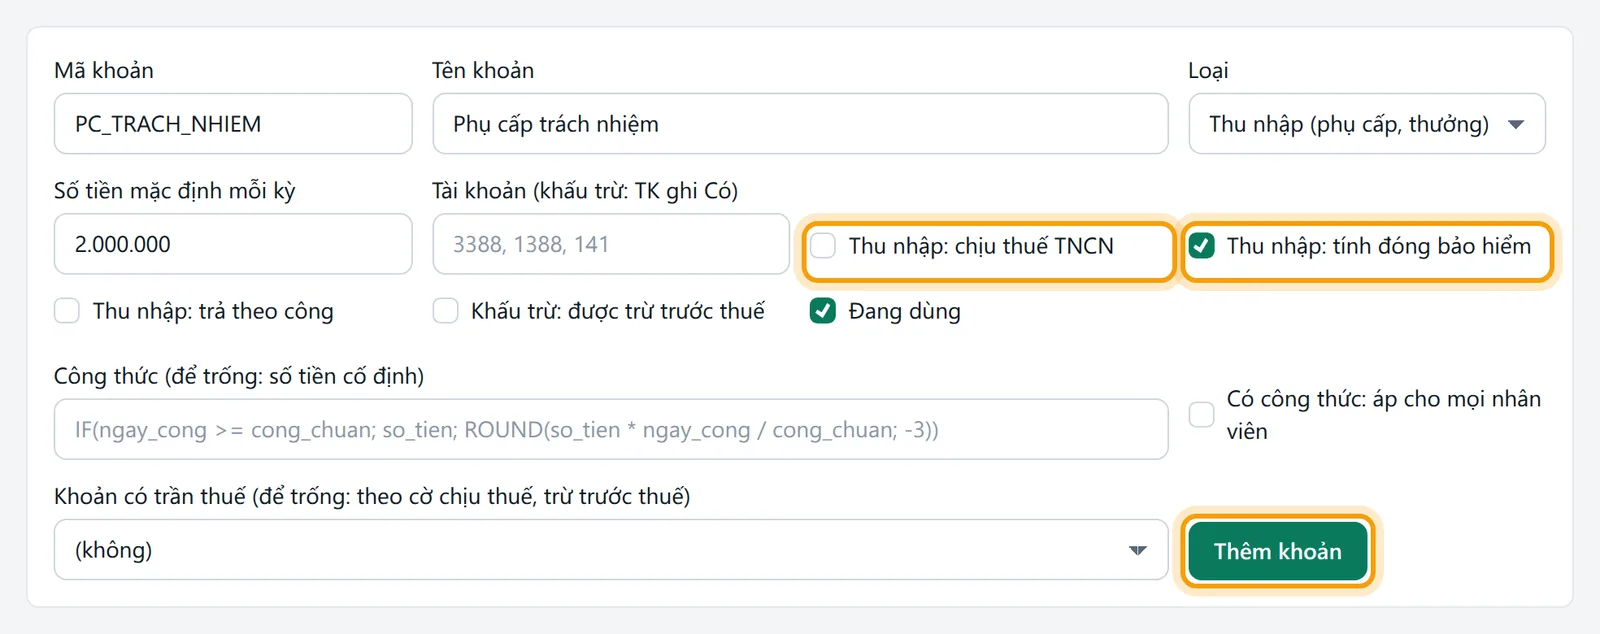
Vào Tiền lương, Khoản thu nhập, khấu trừ.
Ở form Thêm khoản, điền Mã khoản XANG_XE, Tên khoản Phụ cấp xăng xe, Loại giữ Thu nhập (phụ cấp, thưởng), Số tiền mặc định mỗi kỳ 1.000.000. Giữ Thu nhập: chịu thuế TNCN bật, Thu nhập: tính đóng bảo hiểm tắt. Bấm Thêm khoản. Thông báo: Đã thêm khoản XANG_XE.
Thêm khoản PC_TRACH_NHIEM, mặc định 2.000.000, bật cả Thu nhập: chịu thuế TNCN và Thu nhập: tính đóng bảo hiểm.
Thêm khoản PC_DOC_HAI, mặc định 500.000, bỏ đánh dấu Thu nhập: chịu thuế TNCN.
Thêm khoản PHAT, Loại chọn Khấu trừ vào lương,
Tài khoản (khấu trừ: TK ghi Có)điền 3388. Không đánh dấu trừ trước thuế.Mở hồ sơ của anh An, ở phần "Khoản thu nhập, khấu trừ cố định hằng kỳ" gán ba khoản phụ cấp (để trống số tiền để lấy mặc định). Khoản PHAT chỉ nhập tháng nào có phạt ở số liệu kỳ lương, ví dụ 300.000 đồng.
Tính lương tháng 10/2026 ở bảng lương. Dòng anh An: tổng thu nhập 23.500.000; lương đóng bảo hiểm 22.000.000 (lương cơ bản cộng phụ cấp trách nhiệm); bảo hiểm người lao động 2.310.000; kinh phí công đoàn 440.000; thu nhập tính thuế 23.500.000 trừ 500.000 không chịu thuế, trừ 2.310.000, trừ 15.500.000, bằng 5.190.000; thuế 259.500; thực lĩnh 20.930.500. Khoản phạt 300.000 đồng, nếu có, làm thực lĩnh còn 20.630.500 mà thuế không đổi.
Sau bước 7, bảng lương cột Phụ cấp và Khoản khác hiện các khoản, cột Khấu trừ khác hiện khoản phạt, và phiếu lương liệt kê từng khoản theo tên bạn đặt.
06
Các trường hợp khác
Mỗi trường hợp dưới đây là cách khai một loại khoản thường gặp. Quy định kèm theo nêu theo mốc hiệu lực và dẫn bài kiến thức đã kiểm văn bản gốc.
Khi trả tiền ăn giữa ca bằng tiền
Bấm Thêm các khoản mẫu để có khoản AN_CA (Tiền ăn giữa ca). Gán cho nhân viên và đặt số tiền mỗi kỳ. Chọn trong ô Khoản có trần thuế loại tiền ăn giữa ca nếu tự thêm. Với anh An ăn ca 1.500.000 đồng một tháng: kỳ 10/2026 phần không tính thuế là 1.200.000, thu nhập tính thuế 2.700.000, thuế 135.000, thực lĩnh 19.265.000. Cùng khoản ở kỳ 06/2026 chỉ miễn 730.000, thu nhập tính thuế 3.170.000, thuế 158.500.
Quy định: tiền ăn giữa ca trả bằng tiền chỉ tính thuế phần vượt 1.200.000 đồng một người một tháng, từ 01/7/2026; trước đó giữ mức 730.000 đồng. Xem phụ cấp, trợ cấp tính thuế TNCN. Doanh nghiệp tổ chức bữa ăn hoặc phát phiếu ăn không phải trả tiền cho người lao động; những suất ăn đó không đưa vào bảng lương như khoản thu nhập, vì khoản thu nhập đưa vào sẽ cộng thẳng vào thực lĩnh.
Khi trả tiền thuê nhà thay cho nhân viên
Khoản mẫu TIEN_NHA tính thuế theo số thực trả nhưng chỉ đến 15% thu nhập chịu thuế khác. Nhân viên lương 30.000.000 đồng, công ty thuê nhà 6.000.000 đồng: phần tính thuế tối đa là 4.500.000, phần miễn 1.500.000. Tổng thu nhập 36.000.000, thu nhập tính thuế 15.850.000, thuế 1.085.000, thực lĩnh 31.765.000.
Khi chi trang phục, phép năm chưa nghỉ, trợ cấp thôi việc
Khoản mẫu TRANG_PHUC không tính thuế đến trần mỗi năm (5.000.000 đồng theo mặc định, sửa ở tham số lương) và KetoanX cộng dồn phần đã dùng ở các tháng trước. Khoản TRO_CAP_THOI_VIEC được coi là không tính thuế toàn bộ. Khoản PHEP_CHUA_NGHI, loại Tiền lương những ngày phép năm chưa nghỉ (miễn thuế từ kỳ 2026 khi trả lúc thôi việc, mất việc), chỉ không tính thuế khi người lao động thôi việc, mất việc trong kỳ hoặc trước kỳ, tức hồ sơ có ngày nghỉ việc; trả khi người đó vẫn làm việc thì tính thuế, và bảng lương ghi chú lý do. Quy định về phép: từ kỳ 2026 tiền lương những ngày không nghỉ phép năm trả khi thôi việc được miễn thuế trong mức pháp luật lao động quy định, phần vượt mức tính thuế. Phần mềm không tự cắt phần vượt, nên bạn chỉ nhập số tiền đã tính đúng theo luật; cách tính ở lương ngày lễ, phép năm và trợ cấp thôi việc, mất việc.
Khi khoản thay đổi theo công hoặc theo điều kiện
Có hai cách. Bật Thu nhập: trả theo công thì số tiền gán nhân công hưởng lương chia công chuẩn: phụ cấp 1.000.000 đồng, nhân viên 24 công của tháng 26 công, nhận 923.077. Cách thứ hai là viết công thức. Ví dụ phụ cấp chuyên cần 1.000.000 đồng đủ công thì nhận trọn, thiếu công thì chia theo công và làm tròn đến nghìn đồng:
IF(ngay_cong >= cong_chuan; so_tien; ROUND(so_tien * ngay_cong / cong_chuan; -3))
Nhân viên 23 công nhận 885.000, nhân viên đủ 26 công nhận 1.000.000. Công thức dùng được số, phép cộng trừ nhân chia, ngoặc, so sánh, và các hàm IF, MIN, MAX, ROUND, ngăn tham số bằng dấu chấm phẩy. Biến có sẵn như luong_co_ban, ngay_cong, cong_chuan, gio_lam_them, nguoi_phu_thuoc, so_tien xem trong phần gập Cách viết công thức và danh sách biến. Công thức còn tham chiếu được mã khoản khác; khoản được tham chiếu tính trước, và hai khoản không được tham chiếu vòng quanh nhau. Kết quả làm tròn đến đồng, số âm tính là 0. Bật Có công thức: áp cho mọi nhân viên nếu muốn khoản này tự áp cho cả công ty.
Khi thưởng hoặc khoản chỉ phát sinh một tháng
Khai khoản thưởng ở đây (ví dụ THUONG_DS, chịu thuế, không tính bảo hiểm), rồi nhập số tiền tháng đó ở số liệu kỳ lương. Thưởng Tết và lương tháng 13 trả riêng một đợt thì dùng lương tháng 13, thưởng. Khoản thưởng đổi theo kết quả từng tháng không được tính vào lương đóng bảo hiểm, xem phụ cấp nào phải đóng bảo hiểm.
Khi trừ tạm ứng, hoàn ứng hoặc quỹ vào lương
Tạo khoản khấu trừ, ghi Tài khoản (khấu trừ: TK ghi Có) là 141 để trừ tạm ứng chưa hoàn, hoặc 1388 cho khoản phải thu khác. Để khoản này giảm đúng công nợ của từng người, hồ sơ nhân viên cần nối với một đối tượng công nợ. Bút toán là Nợ 334, Có 141 (hoặc 1388) kèm đối tượng của người đó.
Khi trích hưu trí tự nguyện, bảo hiểm nhân thọ
Dùng khoản mẫu HUU_TRI_TN. Khoản này được trừ trước thuế nhưng chỉ đến 3.000.000 đồng một tháng từ kỳ 2026 (trước đó 1.000.000 đồng). Nhân viên lương 30.000.000 đồng bị trừ 4.000.000 đồng: thu nhập tính thuế chỉ giảm 3.000.000, bằng 8.350.000, thuế 417.500, thực lĩnh 22.432.500. Phần 1.000.000 vượt trần vẫn trừ vào lương nhưng không giảm thuế.
Khi muốn ngừng hoặc xóa một khoản
Bỏ đánh dấu Đang dùng để ngừng áp dụng mà vẫn giữ khoản và lịch sử. Bấm Xóa để xóa hẳn: các dòng gán cho nhân viên và số nhập theo kỳ của khoản cũng bị xóa, bảng lương đã tính giữ nguyên vì đã chụp lại tên và số tiền. Khoản đang được công thức của khoản khác dùng không xóa và không đổi mã được.
07
Phần mềm tự ghi gì
Màn này không ghi bút toán. Các khoản được ghi khi tính lương ở bảng lương
- Khoản thu nhập cộng vào tổng thu nhập, nên nằm trong dòng Nợ tài khoản chi phí của nhân viên (642, 622, 627...), Có 334 "Lương phải trả". Nếu khoản tính bảo hiểm, nó cũng làm tăng bảo hiểm và kinh phí công đoàn (Nợ chi phí, Có 3383, 3384, 3386, 3382).
- Khoản khấu trừ ghi một dòng Nợ 334, Có tài khoản của khoản (mặc định 3388) với diễn giải "Khấu trừ: " kèm tên khoản. Với ví dụ phạt 300.000 đồng: Nợ 334, Có 3388, 300.000.
- Thuế TNCN ghi Nợ 334, Có 3335 theo thu nhập tính thuế đã loại phần không chịu thuế và phần trừ trước thuế.
Kiểm lại trên bảng lương (các cột Phụ cấp, Khoản khác, Khấu trừ khác) và phiếu lương từng người.
08
Quy định kèm theo và chỗ phần mềm làm khác
- Mặc định mọi khoản trả thêm cho người lao động đều chịu thuế TNCN. Chỉ khoản nằm trong danh mục được loại ra, đúng mức và đủ chứng từ mới không tính. Phụ cấp xăng xe, đi lại cố định hằng tháng chịu thuế; phụ cấp độc hại, nguy hiểm, thu hút, khu vực không chịu thuế theo quy định của cơ quan có thẩm quyền. Xem phụ cấp, trợ cấp tính thuế TNCN.
- Lương đóng bảo hiểm gồm lương theo chức danh, phụ cấp lương bù đắp điều kiện lao động và khoản bổ sung có mức cụ thể, trả đều. Khoản biến động theo năng suất không tính. Phần mềm không tự phân loại mà dựa vào ô Thu nhập: tính đóng bảo hiểm bạn đánh dấu, nên rà từng khoản theo phụ cấp nào phải đóng bảo hiểm.
- Từ kỳ 2026 tiền làm thêm, làm đêm trong giới hạn giờ được miễn thuế; phần này tính tự động từ chấm công, không khai ở đây. Xem tiền làm thêm giờ.
- Ô Khấu trừ: được trừ trước thuế chỉ đúng với khoản pháp luật cho trừ khi tính thuế (như đóng bảo hiểm, quỹ từ thiện, hưu trí tự nguyện trong trần). Đánh dấu cho phạt hay hoàn ứng là sai luật, thuế sẽ bị tính thấp. Xem thuế TNCN 2026.
- Mức trang phục 5 triệu đồng một năm là mức đối chiếu từ nguồn thứ cấp; luật dẫn đến mức được trừ theo thuế thu nhập doanh nghiệp. Công ty có quy chế khác thì sửa ở tham số.
09
Lỗi hay gặp và cách xử lý
Nhập mã khoản: ô Mã khoản đang trống.
Nhập tên khoản: tên cần ít nhất 2 ký tự.
Số hiệu tài khoản không hợp lệ: tài khoản phải là số 3 đến 6 chữ số, ví dụ 3388.
Mã khoản đã tồn tại: đổi mã khác, hoặc sửa khoản cũ thay vì thêm mới.
Công thức lỗi. kèm chi tiết vị trí: công thức sai cú pháp, dùng tên biến không có, hoặc thiếu ngoặc. Tên biến viết không dấu, ví dụ luong_co_ban. Dấu bằng viết một ký tự, không phải hai.
Công thức không được tham chiếu chính khoản này: công thức dùng chính mã của khoản.
Loại có trần không tính thuế chỉ dùng cho khoản thu nhập: bạn chọn loại có trần cho khoản khấu trừ.
Loại hưu trí tự nguyện, nhân thọ chỉ dùng cho khoản khấu trừ: bạn chọn loại hưu trí cho khoản thu nhập.
Các khoản mẫu đã có đủ: các mã mẫu đã được thêm trước đó.
Khi tính lương mà báo "Công thức của khoản ... lỗi khi tính cho nhân viên ...": một công thức chia cho 0 hoặc dùng biến chưa có giá trị. Sửa công thức rồi tính lại.
10
Hỏi đáp
Những câu người mới hay hỏi khi lần đầu khai khoản.
Khai khoản ở đây rồi sao bảng lương chưa có?
Khai khoản chỉ tạo khuôn. Nhân viên chỉ nhận khoản khi bạn gán ở hồ sơ, nhập số theo kỳ, hoặc bật công thức áp cho mọi nhân viên.
Khác nhau giữa gán ở hồ sơ và nhập ở số liệu kỳ lương là gì?
Gán ở hồ sơ là khoản cố định, lặp lại mỗi kỳ. Nhập ở số liệu kỳ lương là khoản chỉ có tháng đó, như thưởng hay phạt. Cả hai cộng lại nếu cùng khoản.
Phụ cấp không chịu thuế có làm tăng thực lĩnh không?
Có. Khoản đó vẫn cộng vào tổng thu nhập và thực lĩnh, chỉ không cộng vào thu nhập tính thuế.
Đổi khoản thì kỳ lương cũ có đổi không?
Không. Bảng lương đã tính giữ nguyên số và tên khoản của lúc đó. Muốn đổi kỳ cũ, xóa chứng từ hạch toán lương và tính lại, xem bảng lương.
Có chỗ nào xem tổng các khoản theo từng người không?
Có, trên phiếu lương của từng người ở bảng lương, và ở các cột của bảng lương. Thuế phát sinh từ các khoản này tổng hợp ở thuế TNCN khấu trừ.
Hướng dẫn khác trong nhóm Tiền lương
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.