01
Chức năng này dùng để làm gì
Bảng lương của người hưởng lương tháng đã có đủ số từ hồ sơ nhân viên và bảng chấm công. Hai nhóm người thì chưa: người trả theo sản phẩm (tiền lương do chính sản lượng quyết định) và người trả khoán (tiền khoán mỗi kỳ một khác). Ngoài ra mỗi tháng có thể xuất hiện một khoản lẻ không gán cố định cho ai, như truy lĩnh, thưởng chuyên cần của riêng tháng này, hay một khoản trừ tiền điện thoại cá nhân.
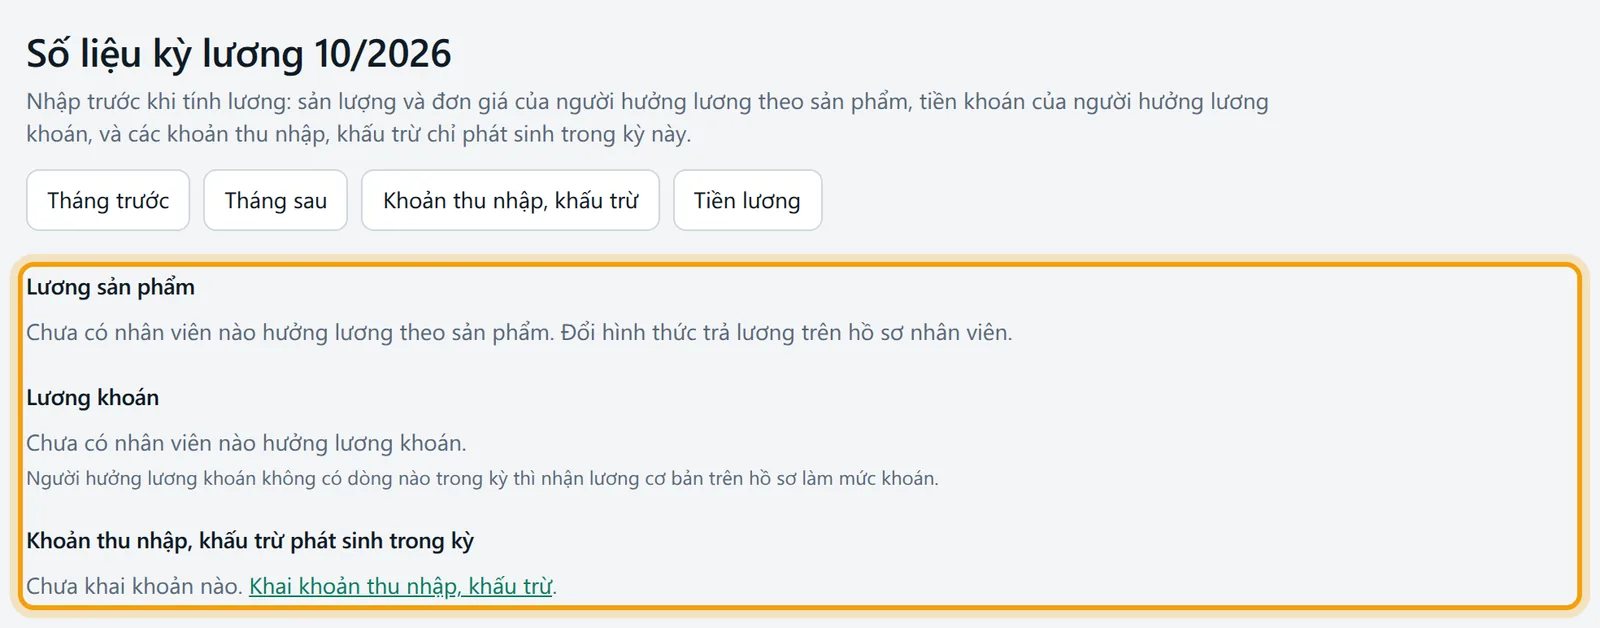
Trên màn này bạn làm được ba việc: thêm dòng sản lượng nhân đơn giá, thêm tiền khoán của kỳ, thêm một khoản thu nhập hoặc khấu trừ cho một người trong kỳ. Bạn cũng xóa được dòng nhập sai khi kỳ chưa tính.
Vị trí trong quy trình: hồ sơ nhân viên và khoản thu nhập, khấu trừ phải có trước; sau màn này là bảng lương của kỳ. Người trả theo giờ hay theo ngày công không nhập ở đây, họ lấy công từ chấm công.
02
Trước khi bắt đầu

Nhân viên đã có trong hồ sơ, đúng hình thức trả lương. Người nhập sản lượng phải được đặt Theo sản phẩm, người nhập tiền khoán phải được đặt Lương khoán ở ô Hình thức trả lương trên hồ sơ nhân viên.
Muốn nhập khoản thu nhập hoặc khấu trừ thì khoản đó phải được khai trước ở khoản thu nhập, khấu trừ, vì khai ở đó mới biết khoản chịu thuế hay không, có tính bảo hiểm hay không.
Kỳ chưa tính lương và chưa khóa sổ. Xem khóa sổ kế toán.
Quyền thêm của phân hệ Kế toán tiền lương để nhập, quyền xóa để xóa dòng. Phân quyền ở thành viên, phân quyền. Chỉ có quyền xem thì bạn thấy bảng số liệu đã nhập, không thấy các ô nhập.
03
Mở màn hình
Vào menu Tiền lương, Số liệu kỳ lương. Tiêu đề trang ghi kỳ đang xem, mặc định là tháng hiện tại. Trang chỉ có một cách đổi kỳ: các nút Tháng trước và Tháng sau ở đầu trang. Hai nút còn lại là Khoản thu nhập, khấu trừ (sang màn khai khoản) và Tiền lương (về bảng lương).
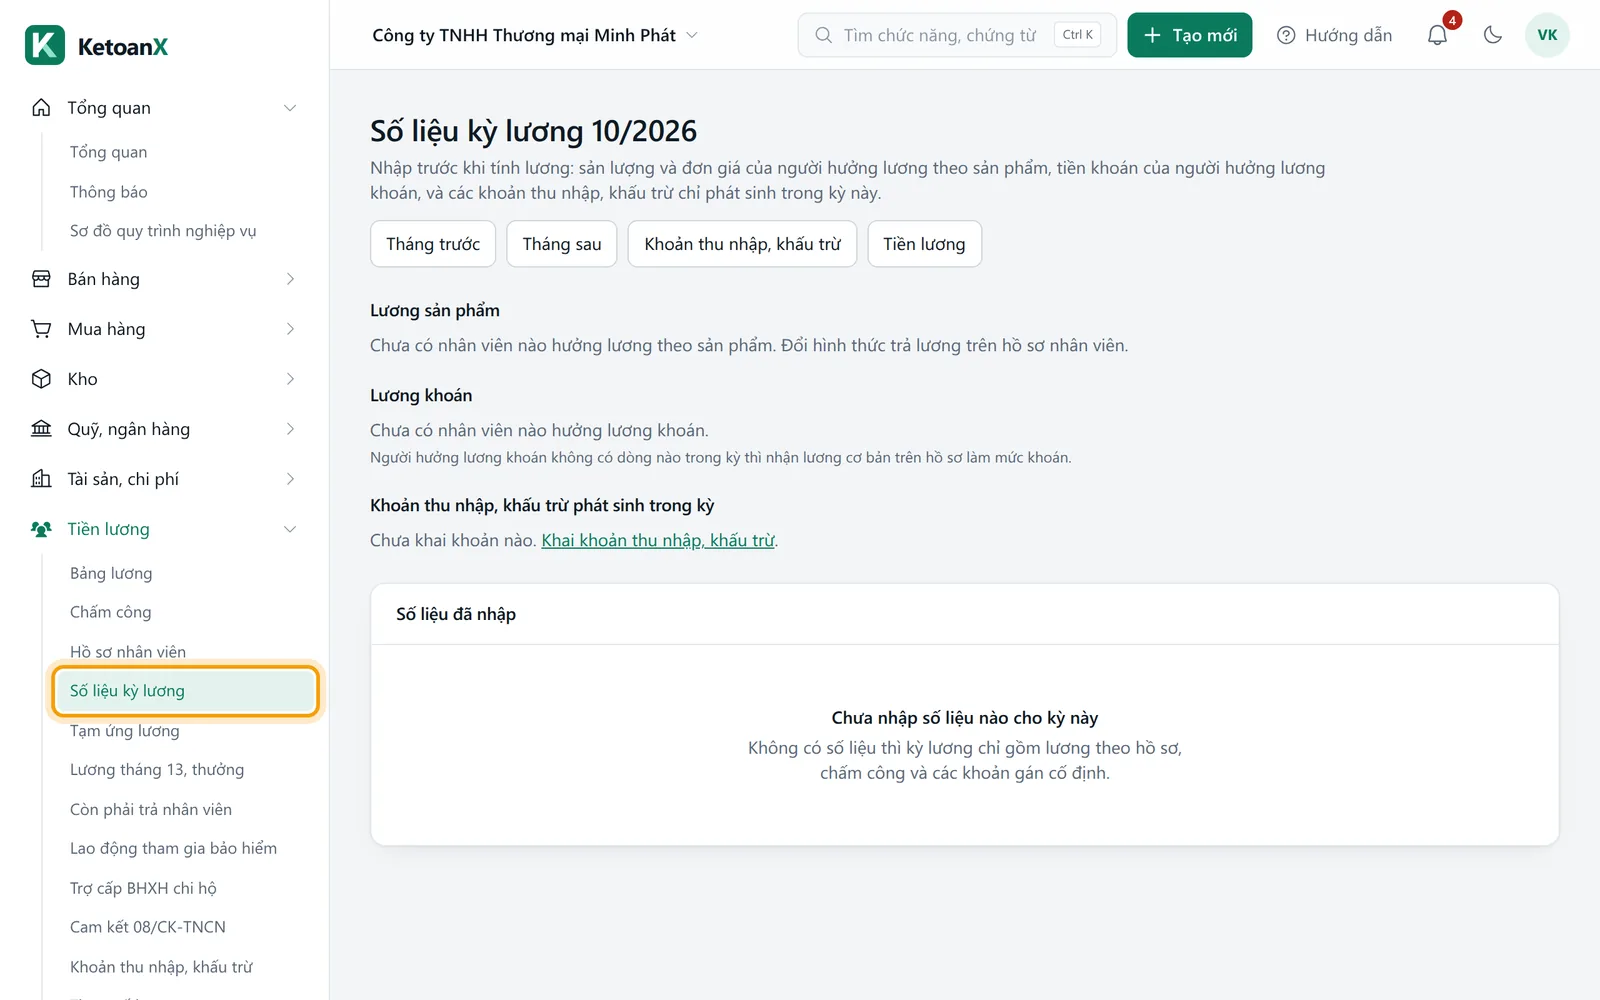
Dưới đầu trang có tối đa ba khối nhập, rồi đến khối Số liệu đã nhập liệt kê mọi dòng của kỳ, tổng cộng ở dòng cuối. Khi kỳ đã tính lương hoặc sổ đã khóa, các khối nhập biến mất và một dòng ghi chú báo bảng chỉ để xem.
04
Các ô cần nhập
Ba khối nhập độc lập nhau, mỗi khối thêm một dòng cho một nhân viên. Danh sách chọn ở mỗi khối chỉ hiện nhân viên đang làm việc và đúng hình thức trả lương của khối đó.
| Ô | Ý nghĩa và cách nhập | Bắt buộc | Ví dụ |
|---|---|---|---|
| Nhân viên (khối Lương sản phẩm) | Chọn người hưởng lương theo sản phẩm, hiện dạng mã và tên | Có | SP01 · Lê Văn Hùng |
| Sản phẩm, công đoạn | Ghi chú sản phẩm hay công đoạn, chỉ để đối chiếu | Không | Lắp ráp khung ghế |
| Sản lượng | Số lượng làm được, nhận đến bốn chữ số thập phân | Có | 1200 |
| Đơn giá | Tiền cho một đơn vị sản phẩm, nhận đến bốn chữ số thập phân | Có | 11500 |
| Nhân viên (khối Lương khoán) | Chọn người hưởng lương khoán | Có | KH01 · Phạm Thị Lan |
| Nội dung khoán, nghiệm thu | Việc khoán, biên bản nghiệm thu nếu có | Không | Hoàn thiện nội thất tầng 2 |
| Tiền khoán của kỳ | Số tiền khoán trả cho kỳ này | Có | 18.000.000 |
| Nhân viên (khối khoản phát sinh) | Chọn bất kỳ nhân viên nào đang làm việc | Có | NV05 · Trần Minh |
| Khoản | Chọn khoản đã khai; khoản khấu trừ có thêm chữ (khấu trừ) | Có | CC · Thưởng chuyên cần |
| Diễn giải | Lý do, hiện trên phiếu lương sau tên khoản | Không | Chuyên cần tháng 10 |
| Số tiền | Số tiền lớn hơn 0; khoản khấu trừ cũng nhập số dương | Có | 500.000 |
Ba nút gửi là Thêm sản lượng, Thêm tiền khoán và Thêm khoản. Mỗi người có thể có nhiều dòng sản lượng trong một kỳ (ví dụ hai đơn giá khác nhau), phần mềm cộng lại. Với tiền khoán và khoản phát sinh cũng vậy.
05
Làm từng bước: nhập số liệu tháng 10 năm 2026 cho người trả theo sản phẩm
Ví dụ: xưởng Minh Phát có anh Lê Văn Hùng hưởng lương theo sản phẩm, đã đặt hình thức Theo sản phẩm và không điền Lương đóng BH (xem phần Hỏi đáp). Tháng 10/2026 anh làm 1.200 sản phẩm đơn giá 11.500 đồng và 300 sản phẩm đơn giá 12.000 đồng, được thưởng chuyên cần 500.000 đồng, bị trừ 150.000 đồng tiền điện thoại cá nhân đã dùng.
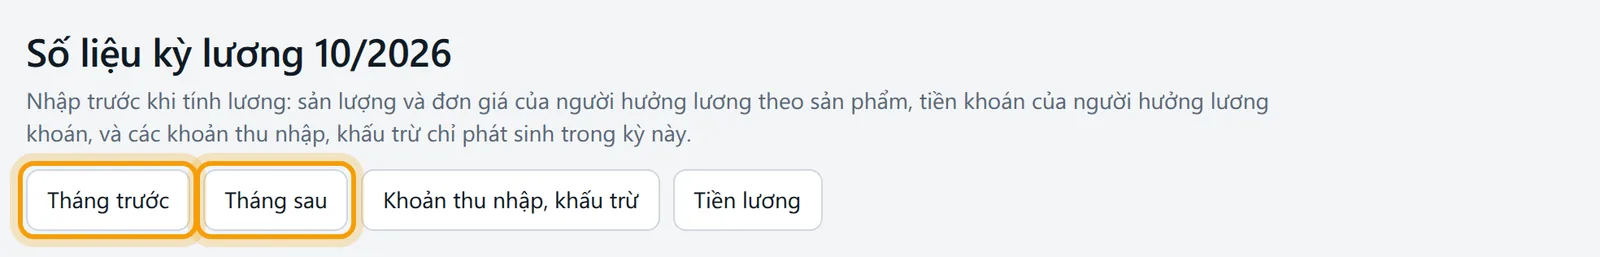
Vào Tiền lương, Số liệu kỳ lương. Nếu trang đang ở tháng khác, bấm Tháng trước hoặc Tháng sau tới khi tiêu đề ghi tháng 10/2026.
Ở khối Lương sản phẩm chọn anh Hùng ở Nhân viên, gõ Sản lượng 1200 và Đơn giá 11500, bấm Thêm sản lượng. Dòng đầu là 13.800.000 đồng.
Làm lại bước 2 với sản lượng 300 và đơn giá 12000. Dòng thứ hai là 3.600.000 đồng. Lương sản phẩm của anh là 17.400.000 đồng.
Ở khối
Khoản thu nhập, khấu trừ phát sinh trong kỳchọn anh Hùng, chọn khoản thưởng chuyên cần, gõ Số tiền 500000, bấm Thêm khoản. Làm tiếp với khoản khấu trừ tiền điện thoại, số tiền 150000.Nhìn khối Số liệu đã nhập: có bốn dòng, dòng cuối Cộng (thu nhập trừ khấu trừ) là 17.750.000 đồng (13.800.000 + 3.600.000 + 500.000 - 150.000).
Sang bảng lương tính lương tháng 10/2026. Phiếu của anh Hùng có tổng thu nhập 17.900.000 đồng, bảo hiểm người lao động 1.827.000 đồng, thuế TNCN 28.650 đồng, thực lĩnh 15.894.350 đồng.
Con số trong bước 6 tính như sau. Lương đóng bảo hiểm lấy bằng lương sản phẩm của kỳ nên bảo hiểm 10,5% của 17.400.000 là 1.827.000 đồng. Thu nhập tính thuế là 17.900.000 - 1.827.000 - 15.500.000 = 573.000 đồng, thuế 5% là 28.650 đồng. Không có người phụ thuộc. Thực lĩnh là 17.900.000 - 1.827.000 - 28.650 - 150.000 = 15.894.350 đồng. Khoản thưởng 500.000 tính thuế vì khoản này được khai là chịu thuế, nhưng không tính bảo hiểm vì không được khai là tính bảo hiểm. Các mức giảm trừ gia cảnh nằm ở bài giảm trừ gia cảnh 2026, cách tính thuế ở cách tính thuế TNCN từ tiền lương.
06
Các trường hợp khác
Năm tình huống dưới đây hay gặp nhất khi kỳ có người trả khoán, khoản truy lĩnh hoặc dòng nhập sai.
Khi trả lương khoán cho người làm theo công trình
Chọn người ở khối Lương khoán, ghi nội dung khoán, nhập Tiền khoán của kỳ rồi bấm Thêm tiền khoán. Nếu một người hưởng lương khoán không có dòng nào trong kỳ, phần mềm lấy lương cơ bản trên hồ sơ làm mức khoán. Ví dụ chị Lan lương khoán 18.000.000 đồng, có một người phụ thuộc, nhập tiền khoán 18.000.000 đồng: bảo hiểm 1.890.000 đồng, thu nhập tính thuế sau giảm trừ 15,5 triệu và 6,2 triệu bằng 0, thuế 0, thực lĩnh 16.110.000 đồng.
Về pháp luật, khoán cho người có hợp đồng lao động thì vẫn là lương: tính bảo hiểm và thuế lũy tiến như trên. Khoán việc cho người không có hợp đồng lao động là khoản chi khác, thuộc diện khấu trừ 10% theo bài khấu trừ 10% thuế TNCN và cần hồ sơ ở bài mẫu hợp đồng giao khoán; người đó nên được khai là Cư trú, dưới 3 tháng hoặc không hợp đồng (10%) ở ô Diện tính thuế TNCN thay vì nhập ở đây như lương.
Khi nhập truy lĩnh hoặc một khoản thưởng riêng của tháng
Dùng khối khoản phát sinh, chọn khoản đã khai là thu nhập chịu thuế. Khoản được tính thuế lũy tiến cùng lương tháng đó. Nếu khoản nên có trần không tính thuế (tiền ăn giữa ca, trang phục, tiền nhà trả thay), hãy khai khoản đúng loại ở khoản thu nhập, khấu trừ trước khi nhập số; mức trần theo kỳ nằm ở bài phụ cấp, trợ cấp tính thuế TNCN.
Khi một khoản có tính bảo hiểm
Khoản thu nhập được khai là tính bảo hiểm sẽ cộng vào lương đóng bảo hiểm của tháng. Phụ cấp trả đều mỗi kỳ và ghi trong hợp đồng mới thuộc nhóm này, như bài lương đóng BHXH và các khoản phụ cấp giải thích. Thưởng riêng tháng không thuộc nhóm đó.
Khi nhập sai một dòng
Bấm Xóa cuối dòng rồi xác nhận. Chỉ làm được khi kỳ chưa tính lương, sổ chưa khóa và bạn có quyền xóa. Kỳ đã tính lương rồi thì phải xóa chứng từ lương của kỳ, nhập lại, rồi tính lại.
Khi có người nhận lương theo giờ hoặc theo ngày công
Màn này không có khối cho họ. Công của họ đọc từ bảng chấm công hoặc bảng tổng hợp công; xem chấm công.
07
Phần mềm tự ghi gì
Màn này không ghi bút toán nào, chỉ lưu số liệu. Bút toán sinh ra khi bạn tính lương ở bảng lương, theo ví dụ ở trên:
| Nợ | Có | Số tiền | Nội dung |
|---|---|---|---|
| 642 | 334 | 17.900.000 | Lương phải trả (642 là tài khoản chi phí gán cho nhân viên) |
| 642 | 3383 | 3.045.000 | BHXH phần doanh nghiệp 17,5% trên 17.400.000 |
| 642 | 3384 | 522.000 | BHYT phần doanh nghiệp 3% |
| 642 | 3386 | 174.000 | BHTN phần doanh nghiệp 1% (3385 theo Thông tư 133) |
| 642 | 3382 | 348.000 | Kinh phí công đoàn 2% |
| 334 | 3383 | 1.392.000 | BHXH trừ người lao động 8% |
| 334 | 3384 | 261.000 | BHYT trừ người lao động 1,5% |
| 334 | 3386 | 174.000 | BHTN trừ người lao động 1% |
| 334 | 3335 | 28.650 | Thuế TNCN khấu trừ |
| 334 | 3388 | 150.000 | Khấu trừ: tiền điện thoại cá nhân (khoản khấu trừ không khai tài khoản thì vào 3388) |
Số dư Có của 334 sau các dòng trên là 15.894.350 đồng, đúng bằng thực lĩnh. Kiểm lại ở màn bảng lương của kỳ và sổ cái tài khoản 334. Bút toán lương và các khoản trích theo lương được giải thích ở bài hạch toán tiền lương và các khoản trích theo lương.
08
Lỗi hay gặp và cách xử lý
Nhập sản lượng và đơn giá lớn hơn 0: bạn để trống hoặc nhập 0 ở một trong hai ô. Nhập cả hai.
Nhập tiền khoán của kỳ lớn hơn 0: ô tiền khoán trống hoặc bằng 0. Nếu muốn dùng lương cơ bản làm mức khoán thì đừng thêm dòng nào cho người đó.
Chọn khoản thu nhập hoặc khấu trừ: bạn chưa chọn ở ô Khoản. Nếu danh sách trống, khai khoản trước ở màn Khoản thu nhập, khấu trừ.
Nhập số tiền lớn hơn 0: ô Số tiền của khoản phát sinh trống hoặc 0. Khoản khấu trừ cũng nhập số dương, phần mềm tự trừ.
Kỳ lương tháng này đã tính. Xóa chứng từ lương của kỳ rồi mới sửa số liệu đầu vào.: kỳ đã có bảng lương. Xóa chứng từ lương của kỳ ở màn chứng từ, sửa số liệu, rồi tính lại.
Sổ đã khóa đến ngày (kèm ngày khóa): ngày cuối tháng của kỳ nằm trong thời gian đã khóa sổ. Mở khóa hoặc nhập vào kỳ chưa khóa.
Nhân viên (mã) không hưởng lương theo sản phẩm, kèm câu Đổi hình thức trả lương trên hồ sơ trước.: người đó đang ở hình thức khác. Sửa Hình thức trả lương trên hồ sơ rồi nhập lại. Trường hợp khoán cũng báo tương tự.
Bảng lương kỳ này bằng 0: kiểm tra lương cơ bản và bảng chấm công: xuất hiện khi tính lương mà mọi người đều bằng 0, thường vì người hưởng lương sản phẩm chưa có dòng sản lượng nào.
09
Hỏi đáp
Những câu người mới hay hỏi khi bắt đầu nhập số liệu kỳ.
Người trả theo sản phẩm mà tôi quên nhập sản lượng thì sao?
Lương sản phẩm của người đó trong kỳ bằng 0, phiếu lương không có thu nhập chính. Phần mềm không cảnh báo riêng từng người, chỉ báo lỗi chung khi cả bảng bằng 0. Nhập đủ rồi mới tính lương.
Bảo hiểm của người lương sản phẩm tính trên số nào?
Nếu hồ sơ có điền Lương đóng BH thì tính trên số đó. Không điền thì tính trên lương sản phẩm của kỳ, nên bảo hiểm đổi theo từng tháng. Nhãn của ô trên hồ sơ nói ô này bắt buộc với lương sản phẩm và khoán, nhưng phần mềm vẫn cho để trống. Mức đóng thực tế nên theo thỏa thuận trong hợp đồng, xem bài lương đóng BHXH và các khoản phụ cấp.
Có nhập tiền làm thêm giờ ở đây được không?
Không nên. Tiền làm thêm giờ tính từ giờ làm thêm trong bảng chấm công, để phần mềm tính phần miễn thuế đúng theo giới hạn giờ.
Khoản khấu trừ trừ tối đa bao nhiêu?
Phần mềm không giới hạn. Về luật, công ty chỉ được trừ lương trong các trường hợp luật cho phép và mỗi tháng không quá 30% tiền lương thực trả sau bảo hiểm và thuế; chi tiết ở bài quy chế lương thưởng. Bạn tự kiểm điều kiện này.
Có xem lại số liệu của kỳ cũ được không?
Được. Bấm Tháng trước tới kỳ cần xem, bảng Số liệu đã nhập hiện mọi dòng, kể cả kỳ đã tính.
Hướng dẫn khác trong nhóm Tiền lương
- Bảng lương
- Chấm công
- Hồ sơ nhân viên
- Tạm ứng lương
- Lương tháng 13, thưởng
- Còn phải trả nhân viên
- Lao động tham gia bảo hiểm
- Trợ cấp BHXH chi hộ
- Cam kết 08/CK-TNCN
- Khoản thu nhập, khấu trừ
- Tham số lương
- Biểu thuế TNCN lũy tiến
- Bảng lương nhiều kỳ
- Thanh toán nhân viên theo công trình
- Bảng kê sử dụng chứng từ khấu trừ TNCN
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.