01
Chức năng này dùng để làm gì
Mục đích là biết tiền thật trong két có khớp sổ không, và nếu lệch thì ghi cái lệch đó vào đúng chỗ. Không có biên bản, chênh lệch quỹ chỉ nằm trong đầu thủ quỹ và kế toán, còn báo cáo tài chính vẫn in số trên sổ.
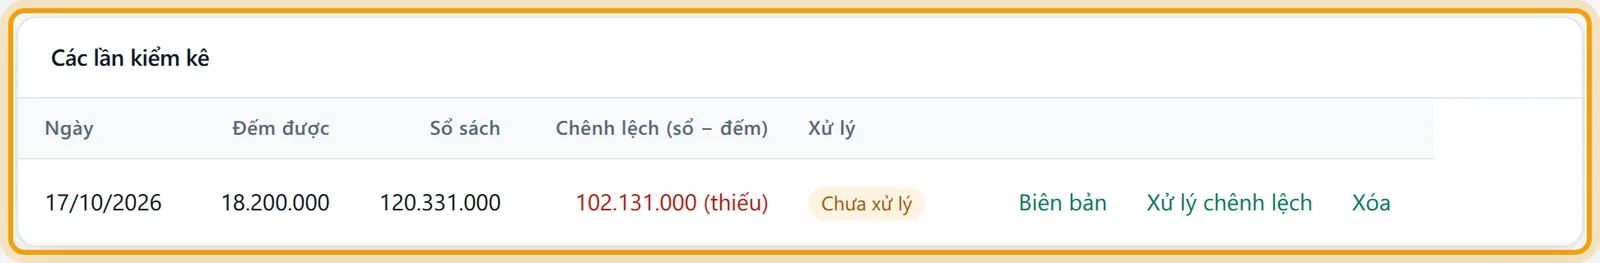
Trên màn này bạn làm được: lập biên bản kiểm kê (ngày, thành viên, số tờ từng mệnh giá, ghi chú), xem lại các lần kiểm kê trước, mở và in biên bản mẫu 08a-TT, xử lý chênh lệch bằng chứng từ kiểm kê quỹ, và xóa biên bản chưa xử lý.
Nó đứng sau việc ghi hết phiếu thu, phiếu chi của ngày vào sổ, và nên đứng sau bước thủ quỹ xác nhận ở sổ quỹ của thủ quỹ. Quy trình, ai tham gia và cách hạch toán thừa thiếu xem bài kiểm kê quỹ tiền mặt.
02
Trước khi bắt đầu
Mọi phiếu thu, phiếu chi đến thời điểm đếm đã được ghi sổ. Phiếu lưu nháp không tính vào số dư sổ sách.
Hệ thống tài khoản có tài khoản tiền mặt (111). Không có thì trang báo "Hệ thống tài khoản thiếu tài khoản tiền mặt" và ẩn khung lập biên bản. Xem hệ thống tài khoản.
Quyền thêm ở phân hệ Quỹ, ngân hàng để lập biên bản. Xử lý chênh lệch cần quyền sửa, xóa biên bản cần quyền xóa. Bộ quyền mẫu Thủ quỹ có thêm và sửa nhưng không có xóa. Cách cấp quyền ở thành viên, phân quyền.
Với tài khoản chênh lệch sẽ dùng: hệ thống tài khoản cần có 1381 (tài sản thiếu chờ xử lý) và 3381 (tài sản thừa chờ giải quyết), và các tài khoản 3388, 711, 1388, 334, 811 nếu bạn định xử lý ngay.
Ngày kiểm kê nằm sau ngày khóa sổ kế toán, nếu không không xử lý được chênh lệch.
Nên làm trước bước xác nhận phiếu ở sổ quỹ của thủ quỹ để chắc sổ kế toán và sổ thủ quỹ không lệch nhau vì phiếu chưa nhận.
03
Mở màn hình
Vào menu Quỹ, ngân hàng, Kiểm kê quỹ. Trang có tiêu đề Kiểm kê quỹ tiền mặt. Phía trên có ba nút: In danh sách, Sổ quỹ của thủ quỹ và Tài khoản ngân hàng.
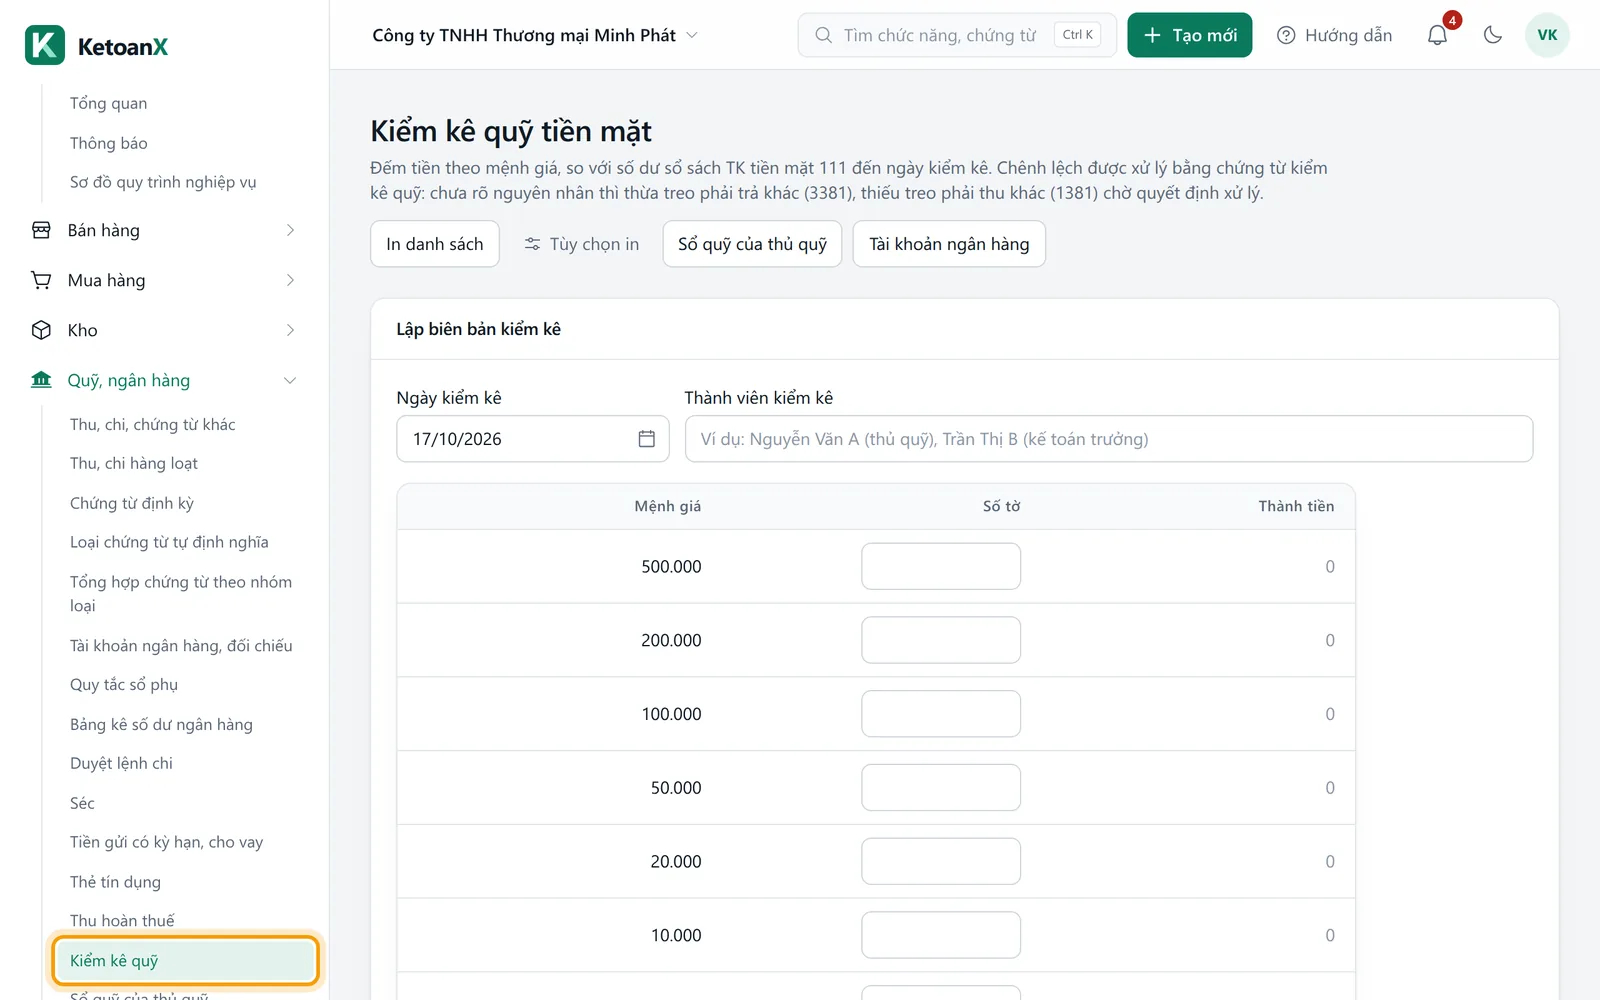
Dưới đó là hai khung. Khung Lập biên bản kiểm kê chỉ hiện khi bạn có quyền thêm và hệ thống có tài khoản tiền mặt. Khung Các lần kiểm kê là danh sách tối đa 200 biên bản mới nhất, với các cột Ngày, Đếm được, Sổ sách, Chênh lệch (sổ − đếm), Xử lý. Mỗi dòng có nút Biên bản, và tùy tình trạng thêm Xử lý chênh lệch và Xóa. Chưa có biên bản nào thì trang ghi Chưa có biên bản kiểm kê quỹ nào.
Muốn xem số dư quỹ từng ngày thì dùng bảng kê số dư tiền mặt theo ngày.
04
Các ô cần nhập
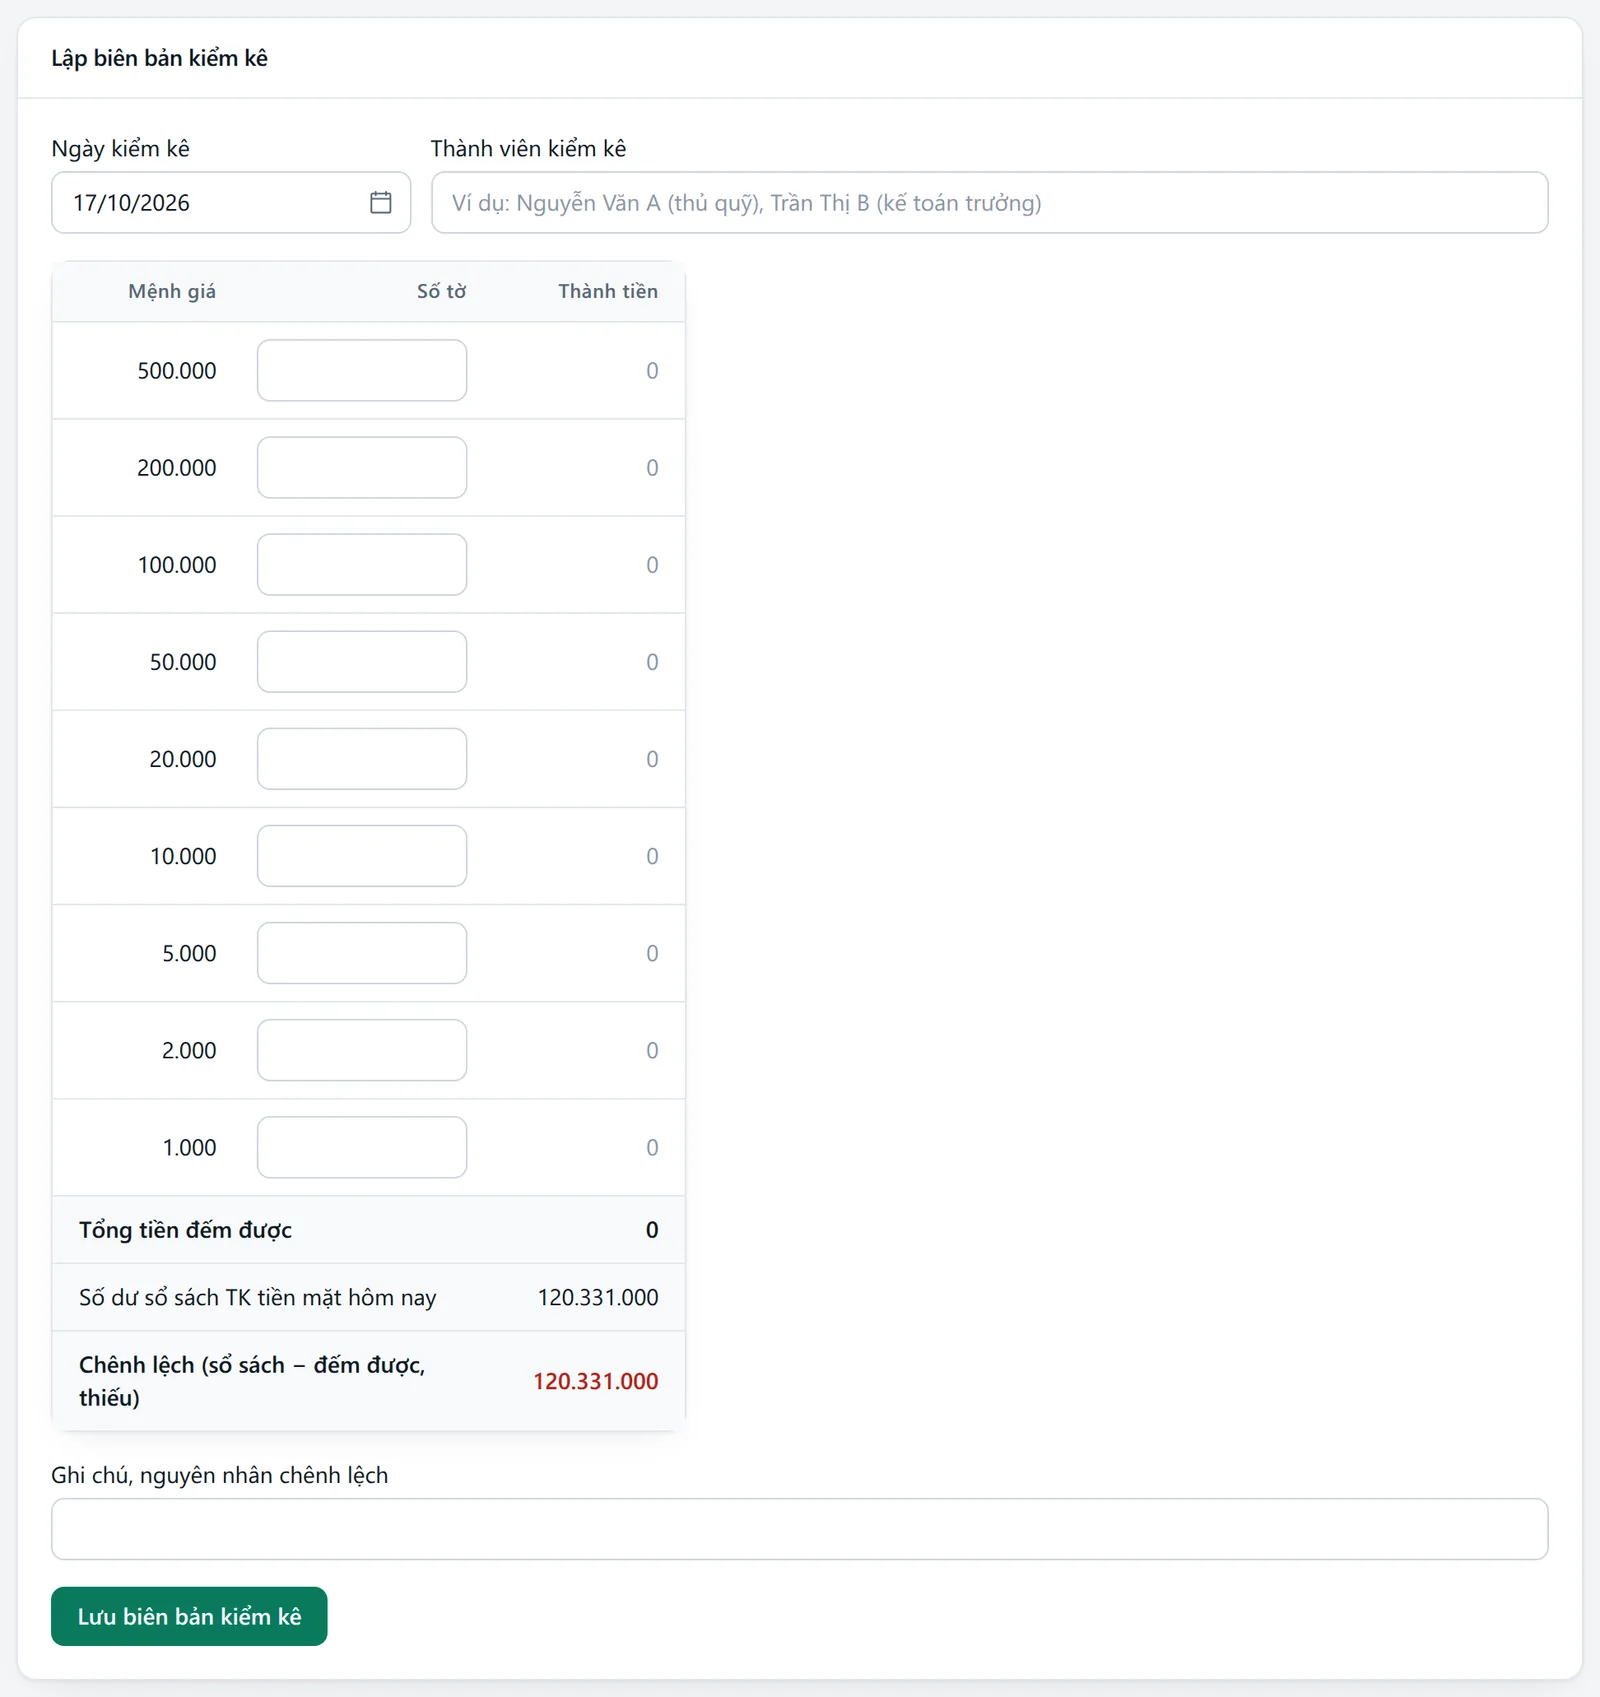
Biểu mẫu gồm phần đầu, bảng mệnh giá và ghi chú.
| Ô | Ý nghĩa và cách nhập | Bắt buộc | Ví dụ |
|---|---|---|---|
| Ngày kiểm kê | Ngày đếm tiền. Số dư sổ sách được tính đến hết ngày này. | Có | 16/10/2026 |
| Thành viên kiểm kê | Tên những người trong ban kiểm kê, tối đa 500 ký tự. | Không | Nguyễn Văn A (thủ quỹ), Trần Thị B (kế toán trưởng) |
| Số tờ | Một ô cho mỗi mệnh giá: 500.000, 200.000, 100.000, 50.000, 20.000, 10.000, 5.000, 2.000, 1.000. Số nguyên không âm. Mệnh giá không có thì để trống. | Cần ít nhất một số để tổng khác 0 | 32 ở dòng 500.000 |
| Thành tiền | Cột chỉ đọc: số tờ nhân mệnh giá, cập nhật ngay khi gõ. | Không | 16.000.000 |
| Ghi chú, nguyên nhân chênh lệch | Nguyên nhân sơ bộ, tối đa 500 ký tự. | Không | Có thể quên ghi phiếu chi tiền gửi xe |
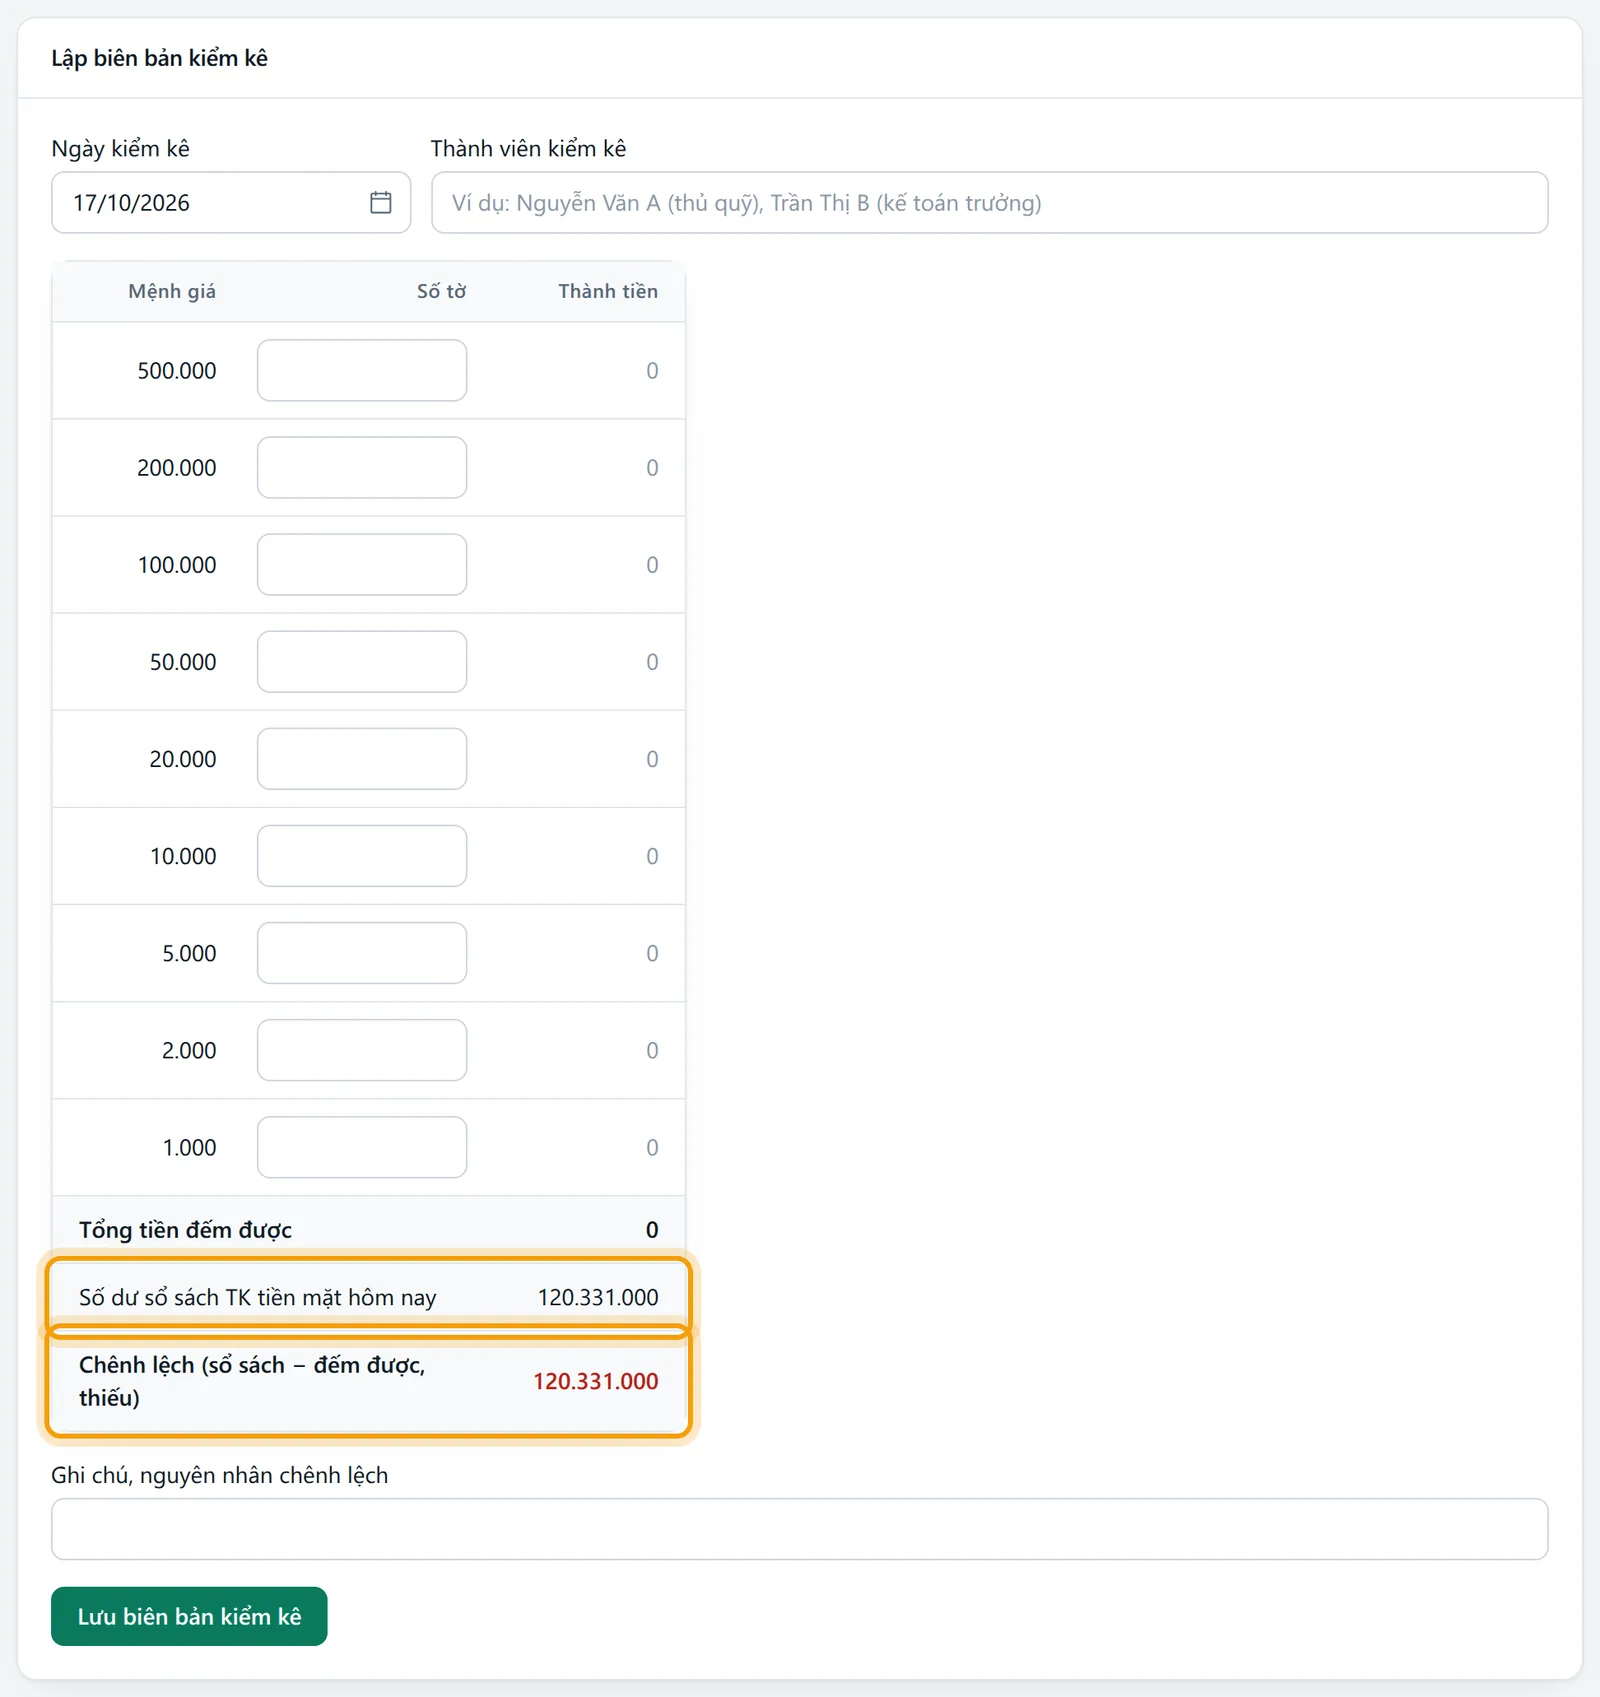
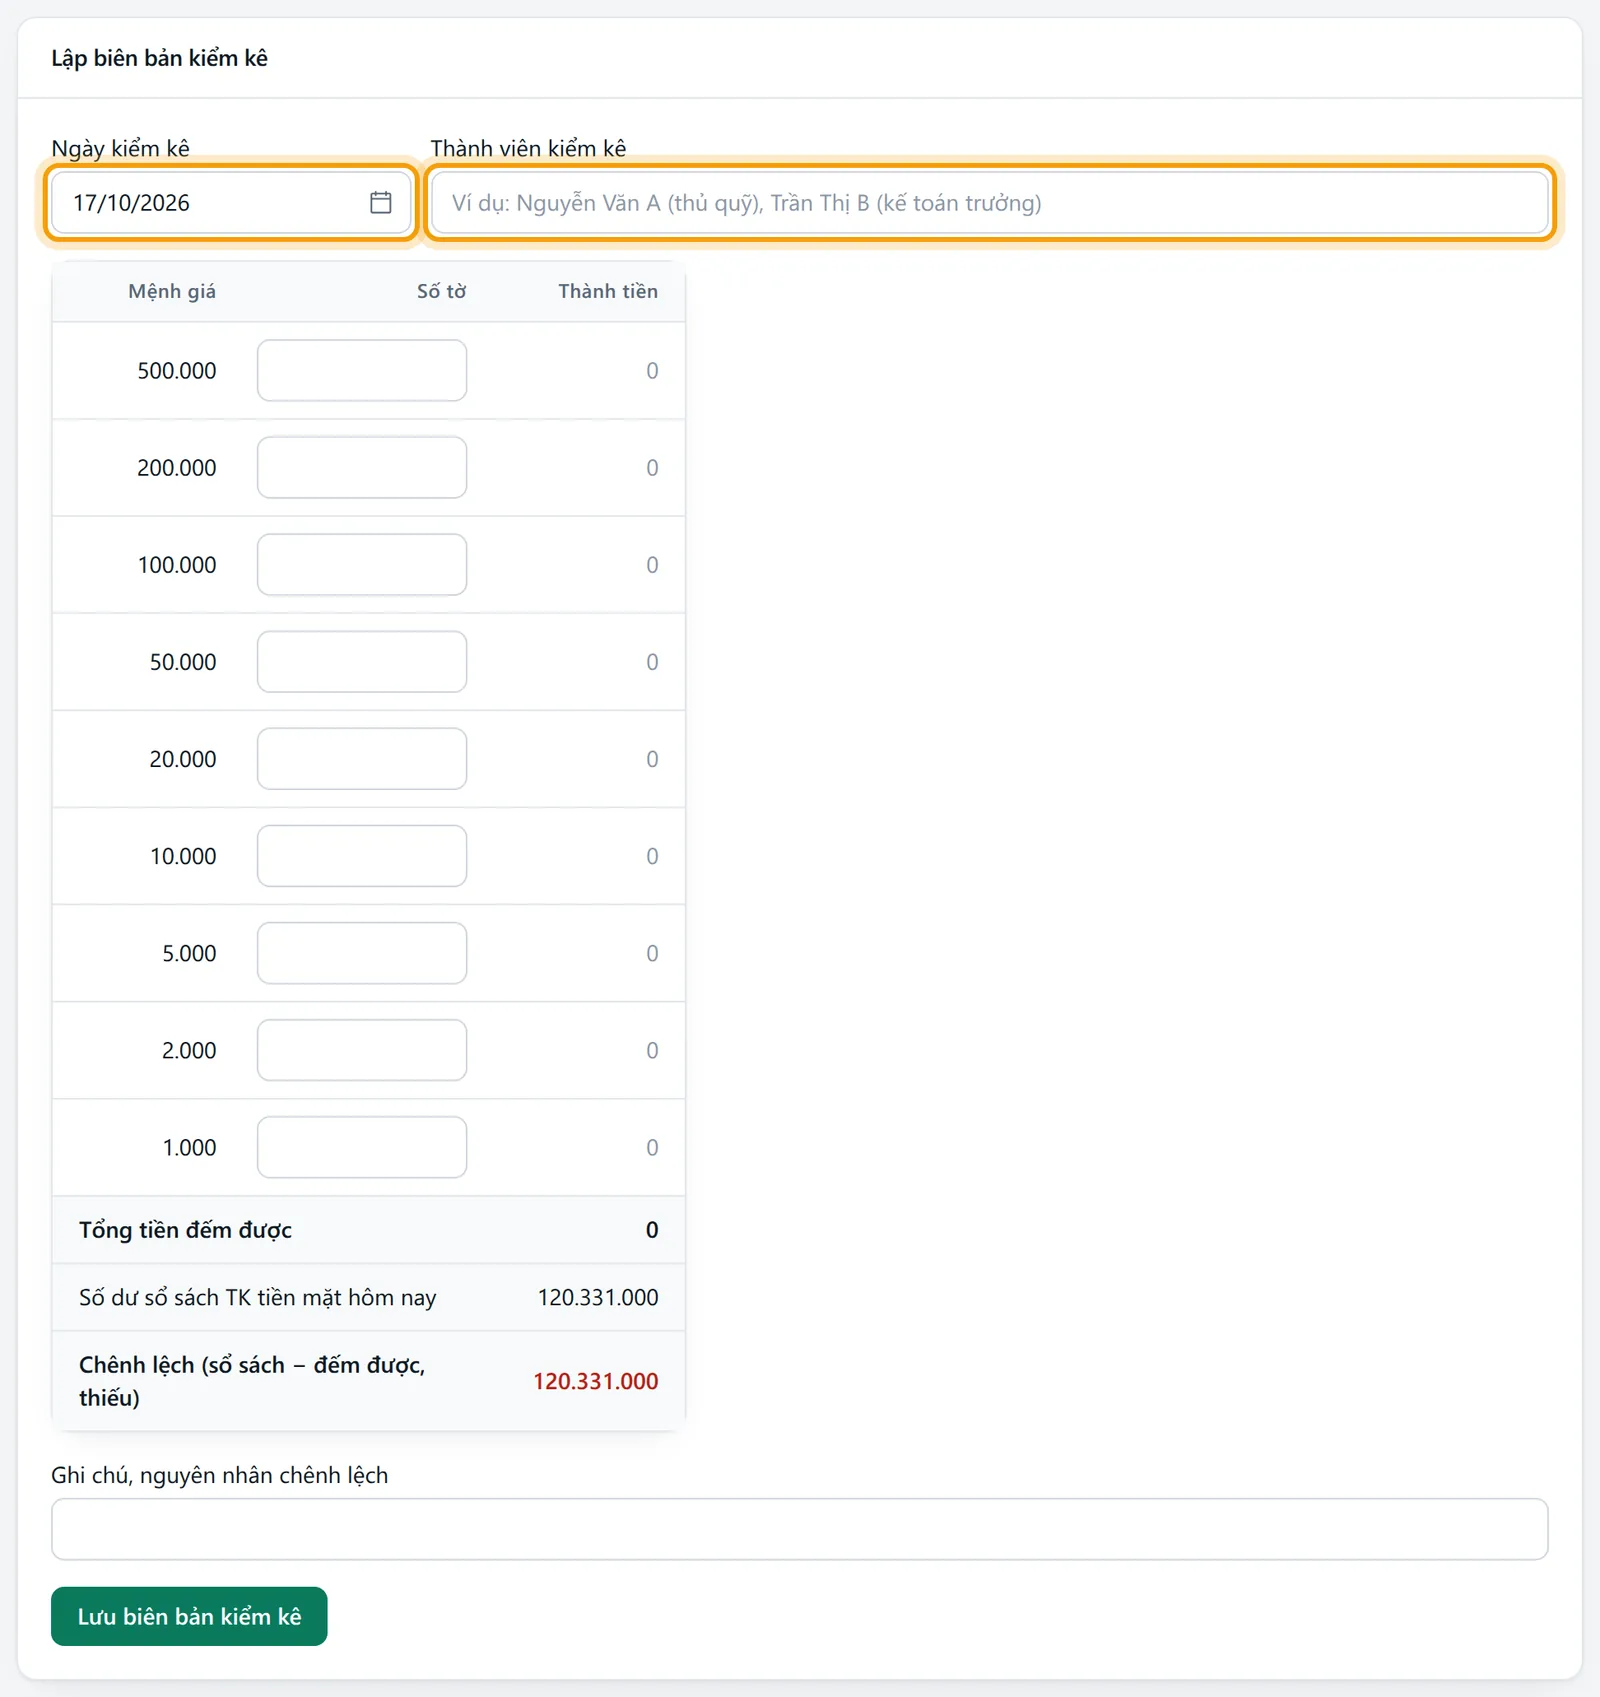
Cuối bảng có dòng Tổng tiền đếm được. Khi Ngày kiểm kê là hôm nay, bảng thêm hai dòng: Số dư sổ sách TK tiền mặt hôm nay và dòng Chênh lệch (sổ sách − đếm được, kèm chữ thừa hoặc thiếu) kèm chữ thừa, thiếu hoặc khớp. Số chênh lệch tính như dòng III của mẫu 08a-TT: số sổ sách trừ số đếm được, dương là thiếu, âm là thừa. Chọn ngày khác thì hiện dòng nhắc "Số dư sổ sách đến ngày kiểm kê sẽ được tính khi lưu biên bản."
Bảng không có ô nhập giờ kiểm kê. Bản in để sẵn chỗ vào ...... giờ và Số: ...... như mẫu 08a-TT để ghi tay; hướng dẫn của mẫu đòi ghi rõ số hiệu và thời điểm kiểm kê.
05
Làm từng bước: kiểm kê sáng 16/10/2026, quỹ thiếu 250.000 đồng
Công ty TNHH Minh Phát có sổ kế toán tiền mặt tồn 18.450.000 đồng. Sáng 16/10/2026 ban kiểm kê đếm được 32 tờ 500.000, 5 tờ 200.000, 6 tờ 100.000, 6 tờ 50.000, 5 tờ 20.000 và 20 tờ 10.000.
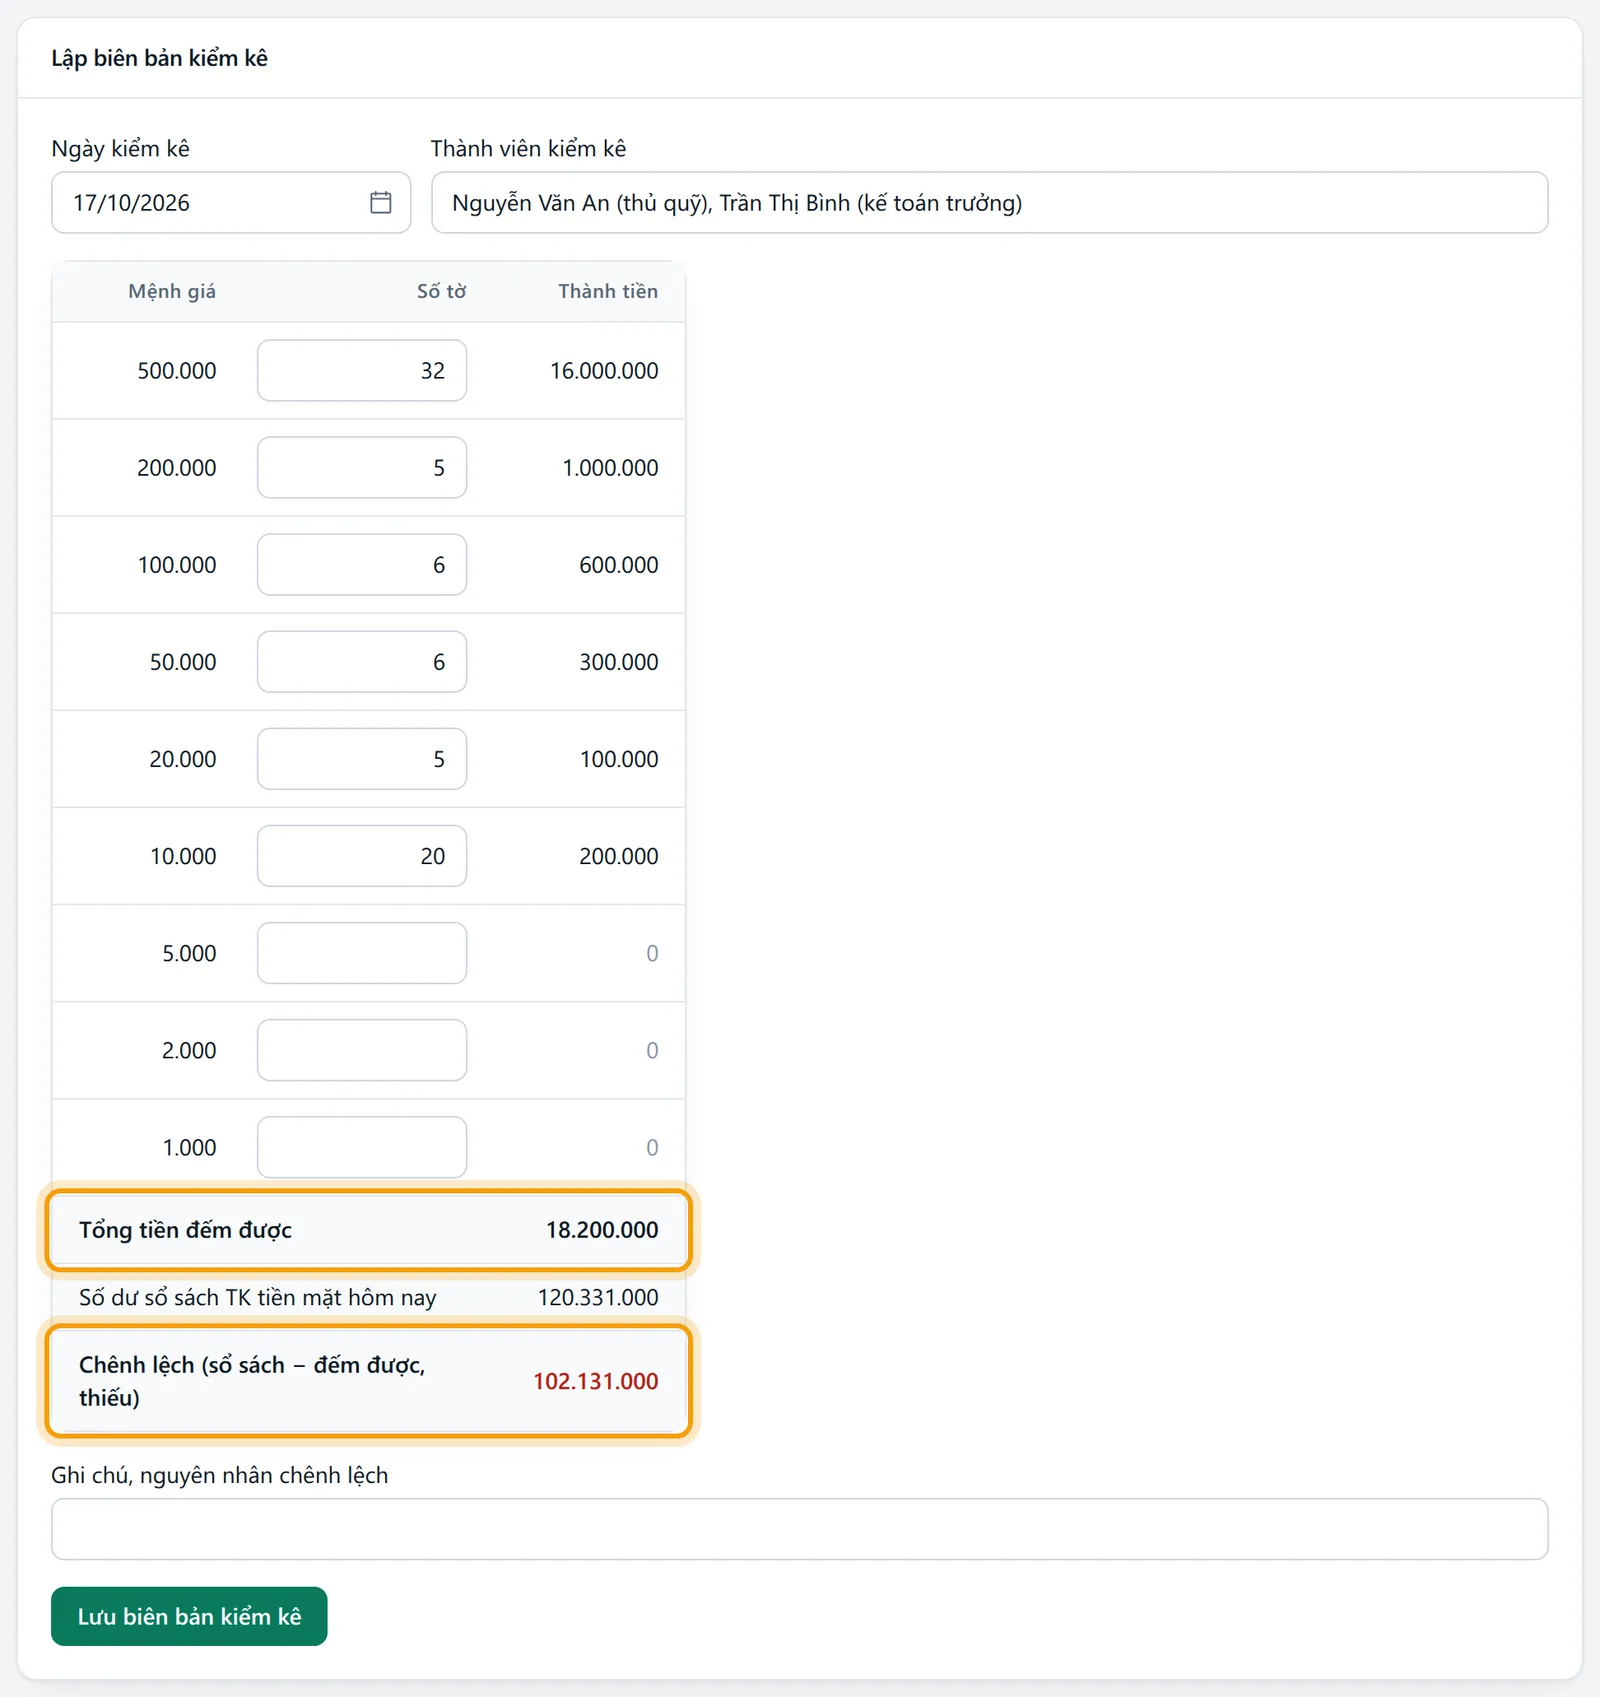
Vào Quỹ, ngân hàng, Kiểm kê quỹ.
Ở khung Lập biên bản kiểm kê, giữ Ngày kiểm kê là 16/10/2026.
Ở Thành viên kiểm kê gõ tên thủ quỹ và kế toán trưởng.
Ở cột Số tờ nhập 32, 5, 6, 6, 5, 20 vào sáu dòng tương ứng. Phần mềm tính 16.000.000 + 1.000.000 + 600.000 + 300.000 + 100.000 + 200.000 = 18.200.000.
Xem dòng Tổng tiền đếm được là 18.200.000,
Số dư sổ sách TK tiền mặt hôm naylà 18.450.000 và dòng Chênh lệch (sổ sách − đếm được, thiếu) với số 250.000.Ở Ghi chú, nguyên nhân chênh lệch ghi nguyên nhân sơ bộ nếu biết.
Bấm Lưu biên bản kiểm kê. Phần mềm mở trang Biên bản kiểm kê quỹ dạng mẫu 08a-TT. Bấm In biên bản rồi cho ban kiểm kê ký.
Biên bản mới lưu chưa tạo bút toán nào. Trên trang biên bản, ô chọn cách xử lý đang là "Chưa rõ nguyên nhân, chờ xử lý (thừa 3381, thiếu 1381)". Giữ nguyên rồi bấm Xử lý chênh lệch, xác nhận hộp hỏi "Lập chứng từ xử lý chênh lệch kiểm kê quỹ?".
Sau bước cuối thấy dòng xanh "Đã lập chứng từ …" kèm số chứng từ. Quay về Kiểm kê quỹ, dòng ngày 16/10/2026 hiện chênh lệch 250.000 thiếu, và cột Xử lý hiện số chứng từ (bấm để mở).
06
Các trường hợp khác
Cách làm trên là thiếu quỹ chưa rõ nguyên nhân, cách xử lý mặc định. Các tình huống sau khác ở một vài bước.
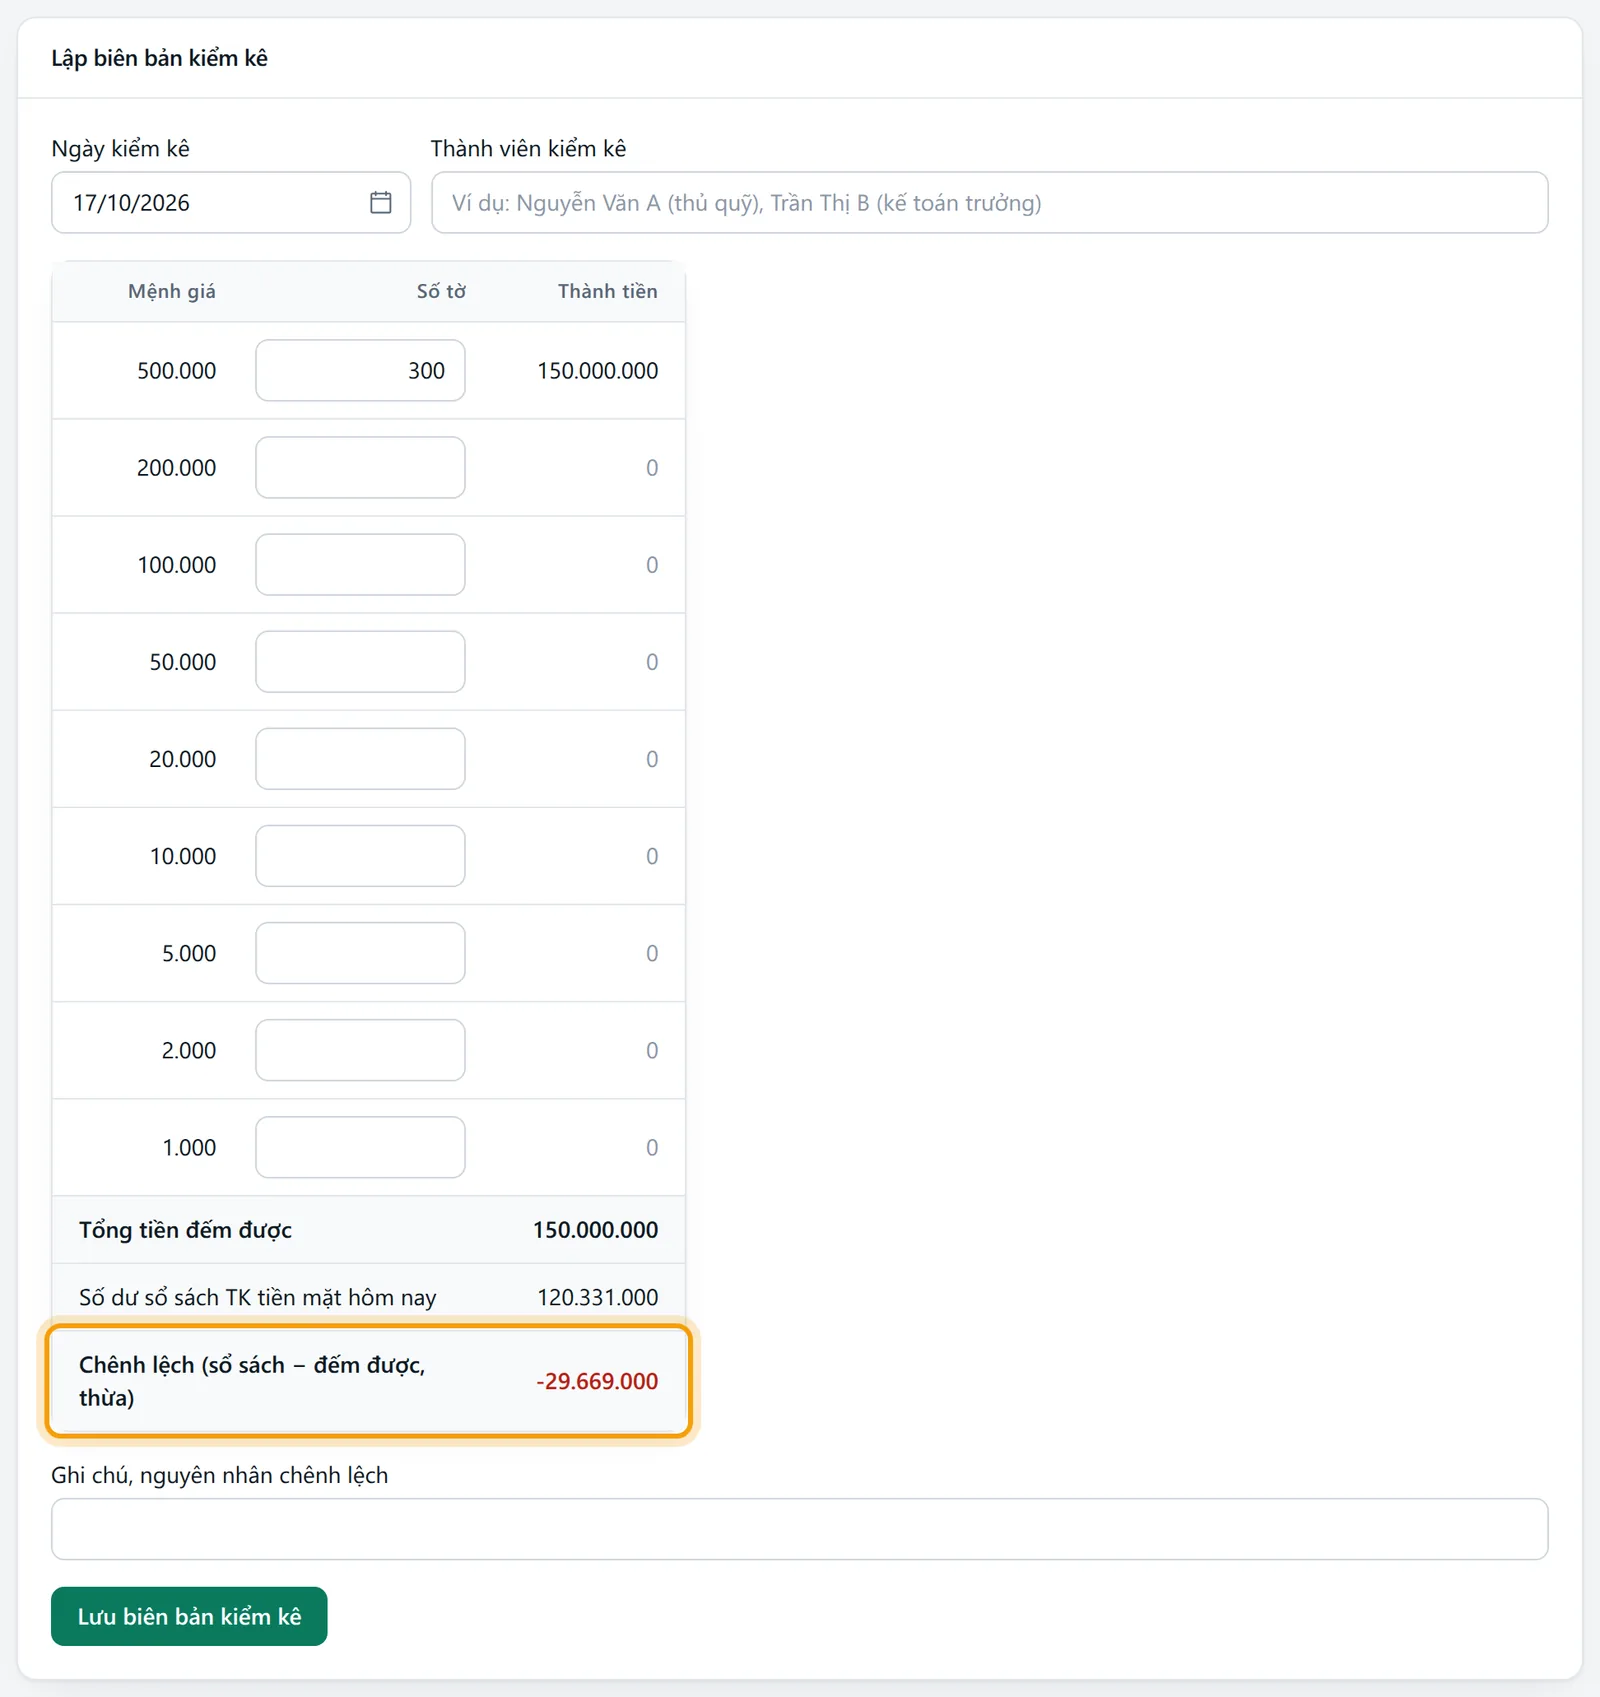
Khi quỹ thừa chưa rõ nguyên nhân
Làm như trên. Danh sách chênh lệch hiện "thừa", và phần mềm ghi Nợ 111, Có 3381 khi bạn bấm Xử lý chênh lệch. Tìm nguyên nhân (quên ghi một phiếu thu, thu thừa của khách), nếu ra thì lập chứng từ chuyển khoản treo 3381 sang đúng tài khoản ở lập chứng từ nghiệp vụ khác.
Khi đã có quyết định xử lý ngay lúc kiểm kê
Trên trang biên bản, ô chọn cách xử lý đổi theo chiều chênh lệch. Quỹ thừa có hai lựa chọn: "Thừa: phải trả, phải nộp khác (3388)" và "Thừa: thu nhập khác (711)". Quỹ thiếu có ba lựa chọn: "Thiếu: bắt bồi thường, phải thu khác (1388)", "Thiếu: trừ vào lương (334)" và "Thiếu: chi phí khác (811)". Ví dụ thủ quỹ nhận lỗi và công ty trừ 250.000 đồng vào lương: chọn dòng 334 rồi bấm Xử lý chênh lệch, phần mềm ghi Nợ 334, Có 111. Không hoàn lại được mà tính vào chi phí khác thì chọn dòng 811; khoản này có được trừ khi tính thuế TNDN hay không xem bài chi phí được trừ khi tính thuế TNDN.
Khi quỹ thiếu đã treo ở 1381 và sau này có quyết định
Màn này chỉ ghi lần đầu. Khi có quyết định xử lý số đã treo, bạn tự lập chứng từ Nợ 334 hoặc 1388 hoặc 811 hoặc 111/112 (nếu người có lỗi nộp tiền), Có 1381 ở lập chứng từ nghiệp vụ khác. Nếu đến cuối kỳ lập báo cáo tài chính mà khoản thiếu vẫn treo và không có bằng chứng chắc chắn thu hồi được thì quy định yêu cầu ghi vào chi phí và thuyết minh; phần mềm không tự làm việc này, xem bài kiểm kê quỹ tiền mặt và kiểm kê cuối năm.
Khi số đếm khớp sổ
Phần mềm vẫn lưu biên bản. Cột Chênh lệch hiện nhãn Khớp, cột Xử lý ghi Không cần và không có nút xử lý. Biên bản vẫn dùng làm bằng chứng đã kiểm kê. Muốn bỏ thì bấm Xóa.
Khi kiểm kê cho một ngày đã qua
Chọn Ngày kiểm kê là ngày cũ. Bảng không hiện số dư sổ sách lúc gõ, nhưng khi lưu phần mềm tính số dư đến hết ngày đó. Chỉ nên làm khi sổ sau ngày ấy không có phiếu quỹ ghi lùi. Nếu ngày ấy nằm trong kỳ đã khóa, bạn vẫn lưu được biên bản nhưng không xử lý được chênh lệch.
Khi công ty có tiền mặt ngoại tệ
Biên bản này chỉ cho tiền Việt Nam (đúng tên mẫu 08a-TT, dùng cho đồng Việt Nam). Số dư sổ sách chỉ tính chứng từ bằng VND. Phần mềm chưa có mẫu 08b-TT cho ngoại tệ và vàng tiền tệ; kiểm kê hai loại này làm tay theo mẫu đó.
Khi muốn xóa biên bản
Bấm Xóa trên danh sách, xác nhận câu hỏi "Xóa biên bản kiểm kê này?". Biên bản đã xử lý chênh lệch thì không xóa được, vì đã có chứng từ KKQ đi kèm. Lập nhầm cách xử lý thì sửa bằng chứng từ điều chỉnh ở lập chứng từ nghiệp vụ khác.
07
Phần mềm tự ghi gì
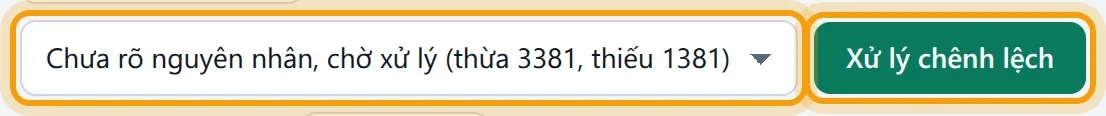
Với ví dụ thiếu 250.000 đồng, bấm Xử lý chênh lệch ở lựa chọn mặc định thì phần mềm lập một chứng từ loại KKQ ghi ngày 16/10/2026:
Nợ 1381 250.000 Có 111 250.000
Dòng bút toán mang diễn giải "Tiền mặt thiếu khi kiểm kê quỹ, chờ xử lý". Quỹ thừa ngược lại: Nợ 111, Có 3381. Chọn xử lý ngay thì bên đối ứng đổi sang tài khoản đã chọn, ví dụ trừ lương là Nợ 334, Có 111.
Số dư sổ sách được tính lại tại lúc bấm xử lý, nên nếu giữa lúc lưu và lúc xử lý có phiếu mới ghi vào ngày kiểm kê, số chênh lệch ghi vào chứng từ là số theo sổ mới nhất, và cột Sổ sách của biên bản cũng được cập nhật theo.
Quy định: khoản thiếu chưa rõ nguyên nhân treo ở 1381, khoản thừa treo ở 3381, theo hướng dẫn tài khoản 111 của Thông tư 99; Thông tư 133 cũng dùng hai tài khoản này. Xem tài khoản 111 tiền mặt và tài khoản 138 phải thu khác.
Dòng chênh lệch in đúng mẫu 08a-TT: "III. Chênh lệch (III = I − II)", tức số dư theo sổ trừ số kiểm kê, dương là thiếu, âm là thừa; cạnh số có chữ "thừa" hoặc "thiếu". Phần lý do in hai dòng + Thừa và + Thiếu, số tiền và ghi chú nằm ở dòng đúng chiều. Ô ký thứ ba là Người chịu trách nhiệm kiểm kê quỹ như mẫu, ghi kèm (Trưởng ban kiểm kê) theo phần hướng dẫn ghi của mẫu.
Để kiểm lại: mở số chứng từ KKQ ở cột Xử lý, xem sổ chi tiết tài khoản 111 và 1381 ở sổ chi tiết, và số dư quỹ từng ngày ở bảng kê số dư tiền mặt theo ngày.
08
Lỗi hay gặp và cách xử lý
Hệ thống tài khoản thiếu tài khoản tiền mặt. Thêm tài khoản ở màn hình Hệ thống tài khoản.: công ty chưa có 111 chi tiết. Thêm ở hệ thống tài khoản.
Số tờ phải là số nguyên hoặc Số tờ không âm: có ô số tờ ghi số lẻ hoặc số âm. Nhập số nguyên từ 0 trở lên.
Hệ thống tài khoản thiếu tài khoản tài sản thiếu chờ xử lý (1381) hoặc tài sản thừa chờ giải quyết (3381): chưa có 1381 hoặc 3381 ở dạng tài khoản chi tiết. Thêm tài khoản rồi bấm xử lý lại.
Cách xử lý không hợp với chiều chênh lệch (thừa hoặc thiếu) hoặc hệ thống tài khoản thiếu tài khoản đó: chọn cách xử lý của quỹ thừa trong khi quỹ thiếu (hoặc ngược lại), hoặc thiếu tài khoản bạn chọn. Chọn lại đúng chiều, hoặc thêm tài khoản.
Biên bản này đã xử lý chênh lệch: có người đã bấm xử lý trước bạn. Tải lại trang.
Chỉ xóa được biên bản chưa xử lý chênh lệch: biên bản đã có chứng từ KKQ.
Câu "Sổ đã khóa đến ngày …; không thể ghi chứng từ vào kỳ này": ngày kiểm kê trong kỳ đã khóa. Nhờ người có quyền mở khóa theo khóa sổ kế toán, hoặc kiểm kê vào ngày sau ngày khóa.
09
Hỏi đáp
Các câu hỏi người mới hay gặp khi kiểm kê quỹ.
Nên kiểm kê quỹ bao lâu một lần?
Thông tư 99 nêu các mốc cuối tháng, cuối quý, cuối năm, đột xuất và khi bàn giao quỹ; doanh nghiệp chọn mốc phù hợp và ghi vào quy chế quản lý quỹ. Chi tiết ở bài kiểm kê quỹ tiền mặt.
Số dư sổ sách ở đây khác gì số tồn trên sổ của thủ quỹ?
Số dư sổ sách là số dư tài khoản tiền mặt trên sổ kế toán, chỉ tính VND. Sổ thủ quỹ chỉ tính phiếu thủ quỹ đã xác nhận. Hai số lệch nhau khi còn phiếu chưa xác nhận, xem sổ quỹ của thủ quỹ.
Nút Xử lý chênh lệch trên danh sách khác nút trên trang biên bản không?
Có. Nút ở danh sách luôn xử lý theo cách mặc định (treo 1381 hoặc 3381). Muốn chọn cách khác như trừ lương thì mở Biên bản và dùng ô chọn ở đó.
Có phải lập biên bản kiểm kê trên giấy nữa không?
Bản in từ In biên bản có đủ mục và chỗ ký của kế toán trưởng, thủ quỹ và người chịu trách nhiệm kiểm kê quỹ. In ra, ký, lưu cùng chứng từ.
Quỹ thiếu có được trừ lương thủ quỹ ngay không?
Chỉ khi có quyết định xử lý hợp lệ của công ty. Chưa có thì treo 1381 trước. Phần mềm không kiểm quyết định, bạn chịu trách nhiệm lưu chúng.
Hướng dẫn khác trong nhóm Quỹ, ngân hàng
- Thu, chi, chứng từ khác
- Thu, chi hàng loạt
- Chứng từ định kỳ
- Loại chứng từ tự định nghĩa
- Tổng hợp chứng từ theo nhóm loại
- Tài khoản ngân hàng, đối chiếu
- Quy tắc sổ phụ
- Bảng kê số dư ngân hàng
- Duyệt lệnh chi
- Séc
- Tiền gửi có kỳ hạn, cho vay
- Thẻ tín dụng
- Thu hoàn thuế
- Sổ quỹ của thủ quỹ
- Quyết toán tạm ứng
- Theo dõi tạm ứng
- Giấy đề nghị tạm ứng
- Công nợ tổng hợp
- Công nợ theo hóa đơn
- Tuổi nợ
- Vay và lịch trả nợ
- Đánh giá lại vay ngoại tệ
- Trích trước lãi vay
- Tổng hợp tình hình vay
- Ngoại tệ
- Bảng tỷ giá
- Tỷ giá xuất quỹ
- Bảng kê số dư tiền mặt theo ngày
- Bảng kê số dư tiền gửi theo ngày
- Sổ chi tiết chuyển tiền nội bộ
- Trả nợ vay trước hạn
- Đối chiếu công nợ tạm ứng
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.