01
Chức năng này dùng để làm gì
Bài này gồm hai màn. Màn thứ nhất là bảng tổng hợp mọi khế ước. Màn thứ hai là sổ chi tiết tiền vay của một khế ước, liệt kê từng lần giải ngân và trả nợ theo chứng từ đã ghi sổ, kèm dư nợ gốc sau mỗi dòng. Công ty theo Thông tư 99 hoặc Thông tư 200 thấy khung sổ mang số hiệu S34-DN, công ty hợp tác xã thấy S15-HTX, công ty theo Thông tư 133 thấy khung sổ không ghi số hiệu vì mẫu của Thông tư 133 đánh số khác.
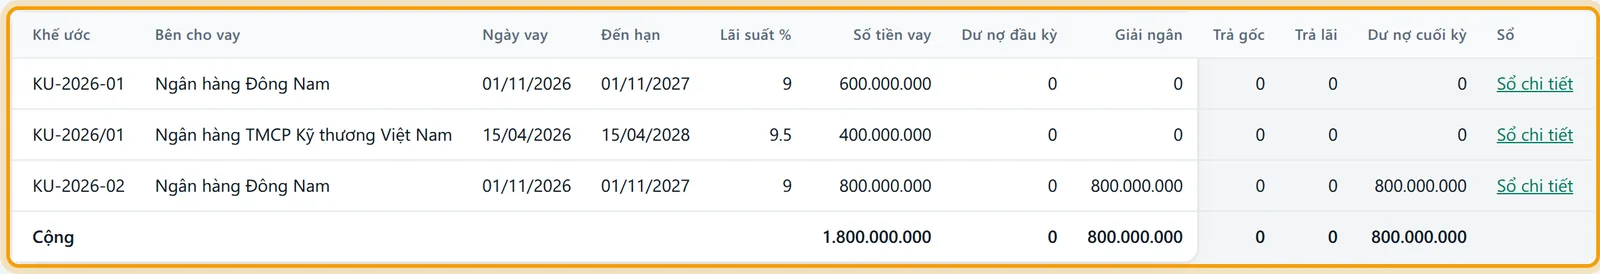
Báo cáo không tự ghi gì vào sổ. Nó đọc lại những gì bạn đã làm ở màn vay và lịch trả nợ: khai khế ước, giải ngân, trả nợ, tất toán. Sau khi xem xong, bạn đối chiếu tổng dư nợ với số dư Có tài khoản vay trên cân đối phát sinh, rồi chuyển sang lập bảng cân đối kế toán, nơi khoản vay được tách ngắn hạn, dài hạn.
Cách ghi tài khoản vay (341, 343) có ở bài vay ghi tài khoản 341, trái phiếu ghi tài khoản 343. Sổ S34-DN là một trong mười sổ về vay, vốn và đầu tư, xem bài sổ chi tiết tiền vay, vốn góp, cổ phiếu và khoản đầu tư.
02
Trước khi bắt đầu
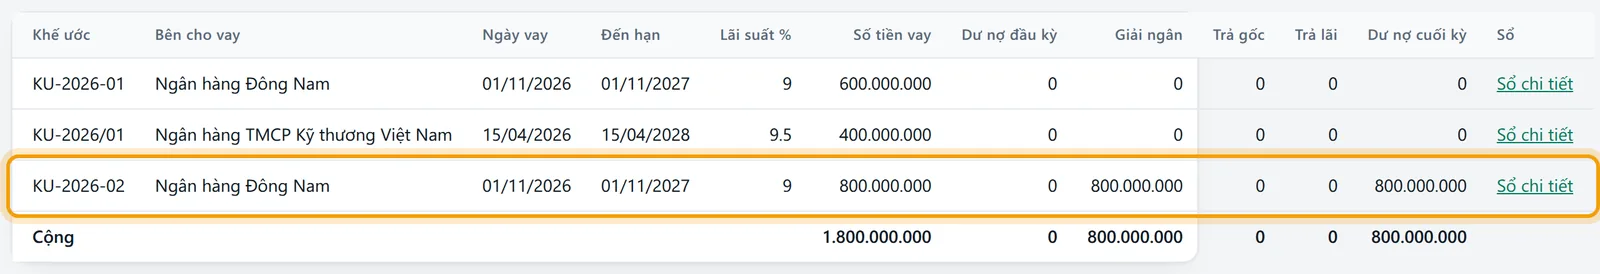
Khế ước đã khai ở vay và lịch trả nợ. Khoản vay có từ trước khi dùng KetoanX thì khai ở khế ước vay đầu kỳ.
Giải ngân và trả nợ của kỳ đã làm xong. Bảng đọc từ các lần giải ngân, trả nợ đã lưu ở màn vay; khoản chưa nhập thì chưa có trong bảng.
Lãi vay chưa đến kỳ trả đã được trích trước nếu bạn muốn sổ cái và chi phí của kỳ đúng. Việc này không đổi số trên báo cáo vay, vì báo cáo chỉ đếm lãi đã trả.
Khoản vay ngoại tệ đã đánh giá lại tới cuối kỳ.
Quyền xem phân hệ Quỹ, ngân hàng. Nút Xuất Excel cần thêm quyền xuất Excel ở phân hệ Quỹ, ngân hàng hoặc Báo cáo.
03
Mở màn hình
Vào menu Quỹ, ngân hàng, Tổng hợp tình hình vay. Đầu trang có các nút Khế ước vay (sang màn vay và lịch trả nợ), Xuất Excel, In báo cáo, Tùy chọn in và Ghi nhớ (lưu báo cáo cùng kỳ đang lọc để mở lại ở trang Tất cả báo cáo).
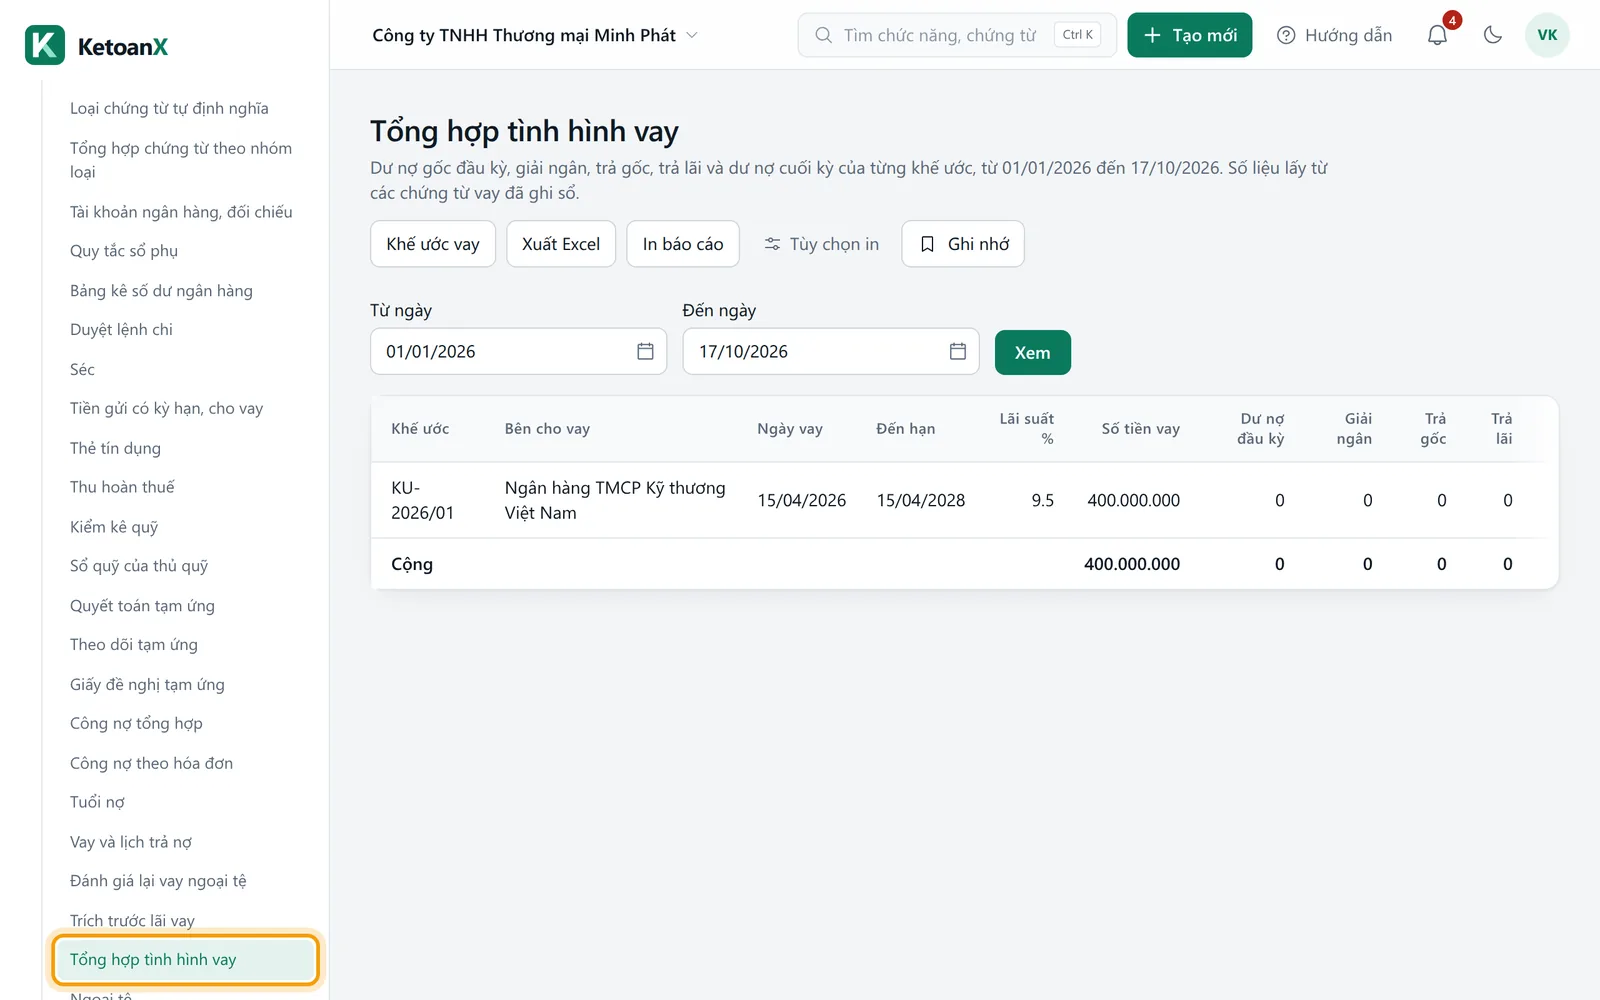
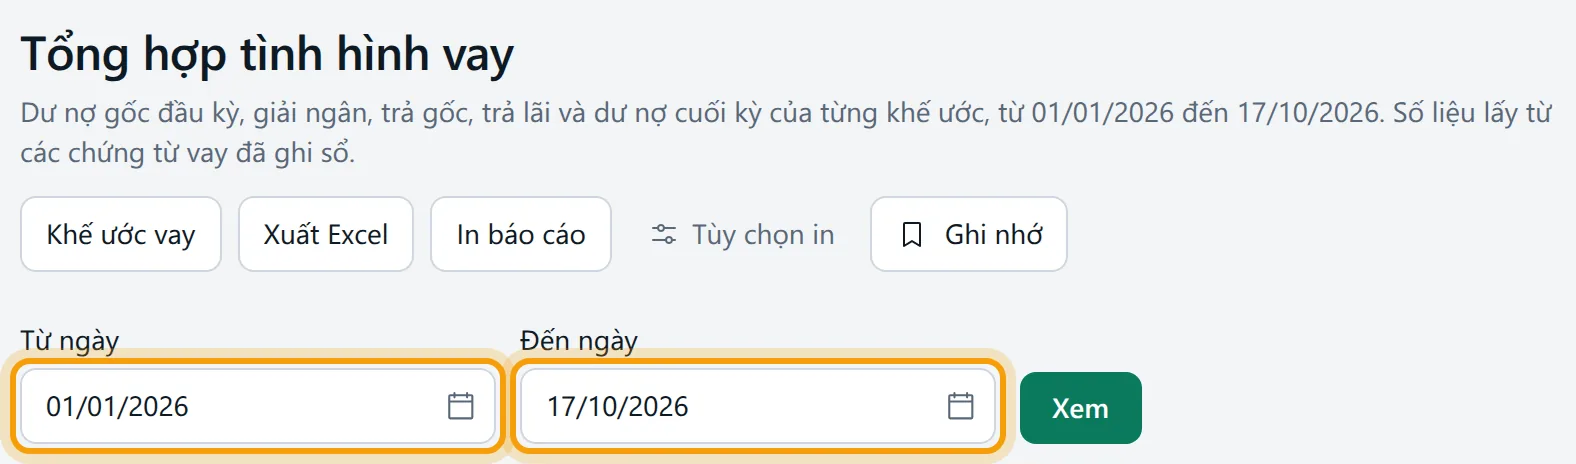
Thanh chọn kỳ gồm Từ ngày (mặc định 01/01 của năm hiện tại), Đến ngày (mặc định hôm nay) và nút Xem. Dưới tiêu đề có một dòng mô tả ghi lại khoảng ngày đang xem.
04
Đọc báo cáo
Mỗi khế ước một dòng, cuối bảng có dòng Cộng. Trước khi đọc số, nhớ rằng bảng liệt kê khế ước nào có số dư hoặc phát sinh trong kỳ, cộng với khế ước đã ký (ngày vay không sau Đến ngày) mà chưa tất toán. Khế ước mới ký chưa giải ngân vẫn có dòng, các cột số bằng 0.
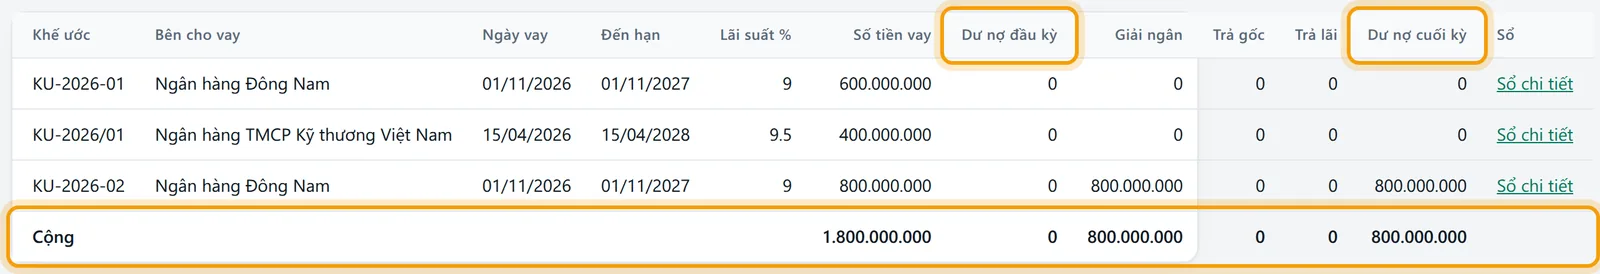
| Cột | Ý nghĩa | Lấy số từ đâu |
|---|---|---|
| Khế ước | Số khế ước; có nhãn Đã tất toán khi khế ước đã đóng | Màn vay và lịch trả nợ |
| Bên cho vay | Ngân hàng hoặc người cho vay | Khai trên khế ước |
| Ngày vay | Ngày bắt đầu của khế ước | Khai trên khế ước |
| Đến hạn | Ngày của kỳ trả cuối cùng trong lịch trả nợ | Lịch tính theo điều khoản khế ước |
| Lãi suất % | Lãi suất năm đang có hiệu lực tại Đến ngày | Lãi suất khai ban đầu, thay bằng các lần đổi lãi suất |
| Số tiền vay | Số tiền theo khế ước (khoản ngoại tệ là số quy đổi đồng) | Khai trên khế ước |
| Dư nợ đầu kỳ | Dư nợ gốc ghi sổ đến hết ngày liền trước Từ ngày | Giải ngân trừ trả gốc, cộng chênh lệch đánh giá lại |
| Giải ngân | Tiền giải ngân trong kỳ | Các lần giải ngân |
| Trả gốc | Gốc đã trả trong kỳ, gồm cả trả trước hạn | Các lần trả nợ |
| Trả lãi | Lãi đã trả trong kỳ | Các lần trả nợ |
| Chênh lệch tỷ giá | Chênh lệch do đánh giá lại dư nợ ngoại tệ trong kỳ; dương làm tăng dư nợ | Các lần đánh giá lại. Cột này chỉ hiện khi kỳ có đánh giá lại |
| Dư nợ cuối kỳ | Dư nợ gốc ghi sổ đến hết Đến ngày | Đầu kỳ + giải ngân - trả gốc + chênh lệch tỷ giá |
| Sổ | Liên kết Sổ chi tiết mở sổ chi tiết tiền vay của khế ước với cùng khoảng ngày |
Cột Trả lãi chỉ cộng lãi đã trả bằng tiền hoặc bù bằng khoản đã trích trước (Nợ 335). Lãi trích trước chưa trả không nằm ở cột này.
Sổ chi tiết tiền vay
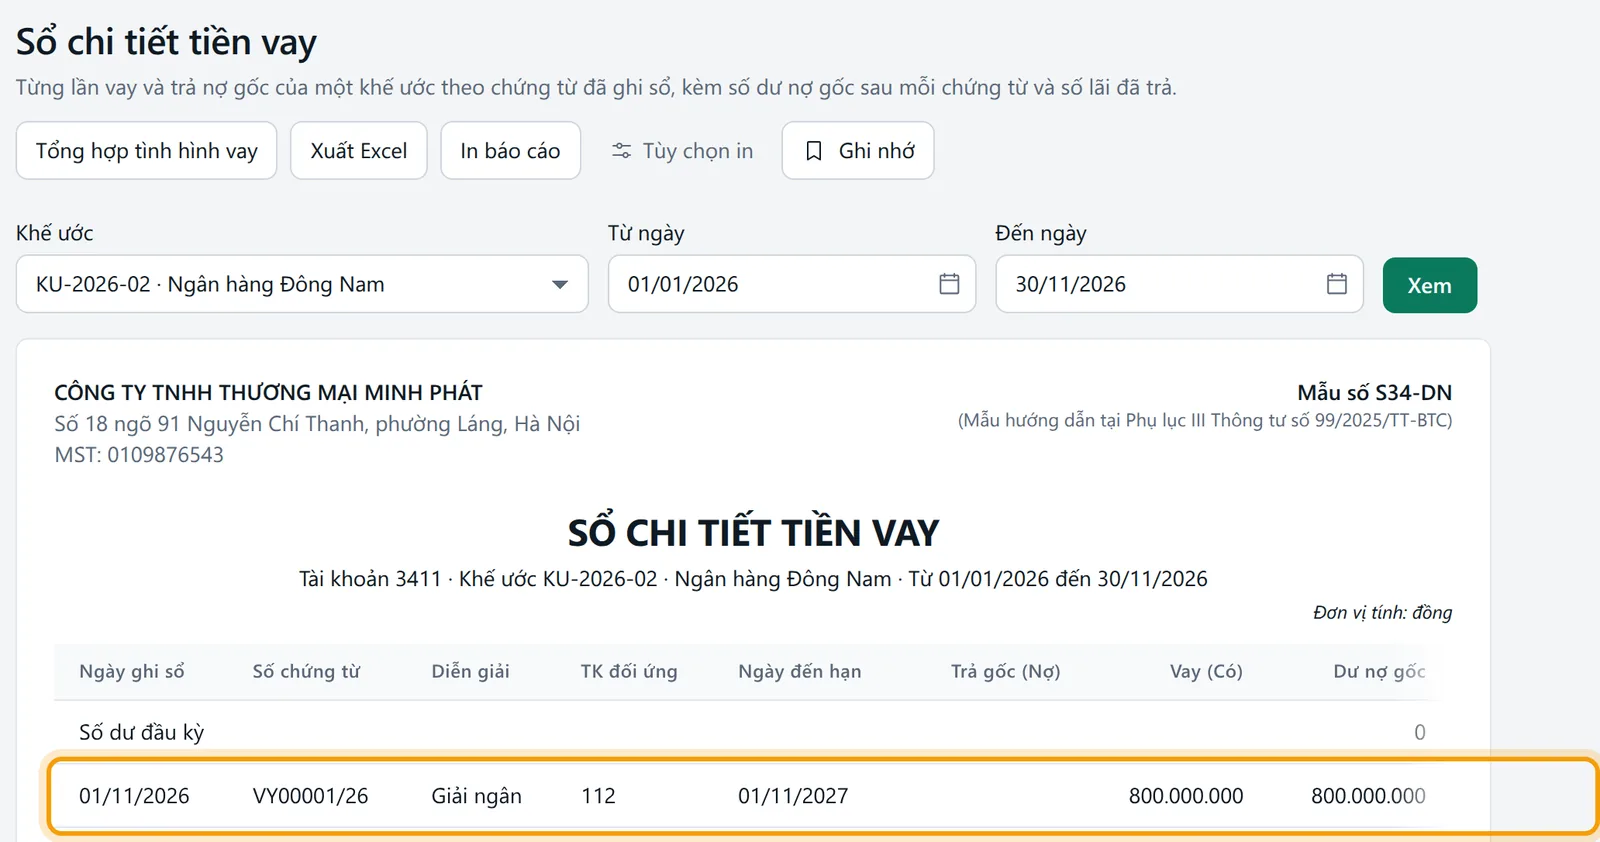
Sổ chi tiết mở bằng liên kết Sổ chi tiết. Phía trên có ô chọn Khế ước (hiện mã khế ước và bên cho vay), Từ ngày, Đến ngày và nút Xem.
| Cột | Ý nghĩa |
|---|---|
| Ngày ghi sổ | Ngày hạch toán của chứng từ |
| Số chứng từ | Số chứng từ vay; bấm để mở chứng từ |
| Diễn giải | Giải ngân, Trả nợ hoặc Đánh giá lại tỷ giá, kèm ghi chú của lần đó |
| TK đối ứng | Tài khoản ở phía còn lại của dòng hạch toán chạm tài khoản vay, thường là tài khoản tiền gửi |
| Ngày đến hạn | Ngày trả cuối của khế ước, giống nhau ở mọi dòng |
| Trả gốc (Nợ) | Gốc trả, hoặc chênh lệch đánh giá lại làm giảm dư nợ |
| Vay (Có) | Tiền giải ngân, hoặc chênh lệch đánh giá lại làm tăng dư nợ |
| Dư nợ gốc | Dư nợ gốc sau dòng đó |
| Lãi đã trả | Lãi trả cùng lần đó |
Dòng đầu là Số dư đầu kỳ, cuối sổ là Cộng số phát sinh và Số dư cuối kỳ. Mẫu S34-DN của Thông tư 99 chỉ có hai cột tiền, một cho tiền trả nợ vay (Nợ) và một cho tiền vay (Có). Hai cột Dư nợ gốc và Lãi đã trả là phần KetoanX thêm để tiện đối chiếu, nên khi cần in sát mẫu, dùng mục Cột hiện khi in trong Tùy chọn in để bỏ chúng.
05
Làm từng bước: đối chiếu vay đến hết quý 3 năm 2026
Ví dụ: Công ty TNHH Thương mại Minh Phát (Thông tư 99) có hai khế ước. KU-2026-01 vay 600.000.000 đồng của Ngân hàng ABC, giải ngân 01/03/2026, lãi 9% một năm, 24 tháng, gốc trả đều 25.000.000 đồng mỗi tháng. KU-2025-03 vay 400.000.000 đồng của Ngân hàng XYZ từ cuối năm 2025, đầu năm 2026 còn dư nợ 300.000.000 đồng. Kế toán cần số liệu 9 tháng đầu năm để gửi giám đốc.
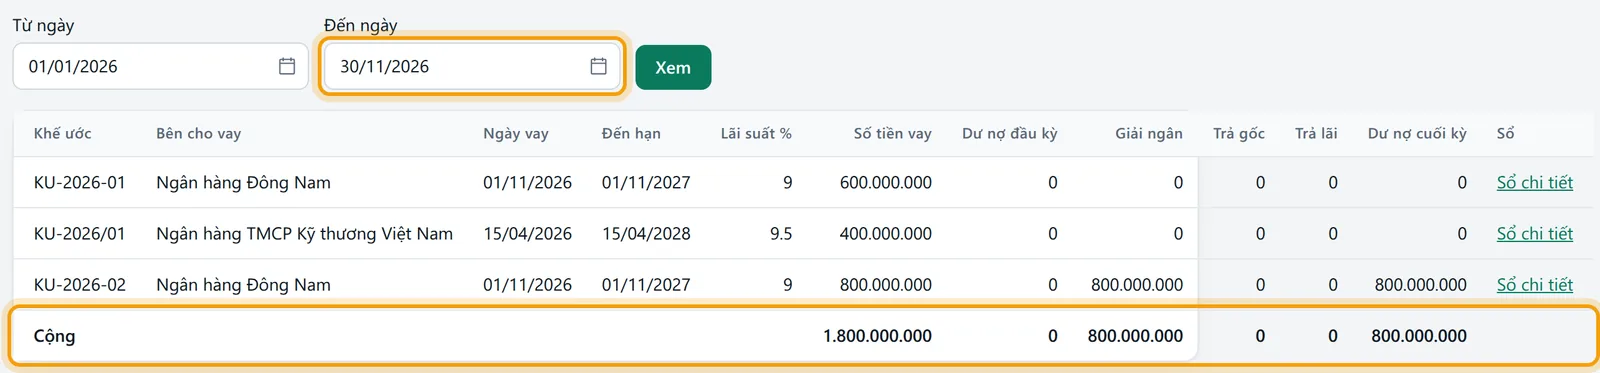
Vào Quỹ, ngân hàng, Tổng hợp tình hình vay.
Ở Từ ngày chọn 01/01/2026, ở Đến ngày chọn 30/09/2026, bấm Xem.
Đọc dòng KU-2026-01: Số tiền vay 600.000.000, Dư nợ đầu kỳ 0, Giải ngân 600.000.000. Công ty đã trả sáu kỳ từ 01/04 đến 01/09, mỗi kỳ 25.000.000 gốc, nên Trả gốc là 150.000.000. Lãi mỗi kỳ tính trên dư nợ còn lại (4.500.000, 4.312.500, 4.125.000, 3.937.500, 3.750.000, 3.562.500) nên Trả lãi là 24.187.500. Dư nợ cuối kỳ là 450.000.000.
Dòng KU-2025-03: Dư nợ đầu kỳ 300.000.000, Giải ngân 0, Trả gốc 60.000.000, Trả lãi 7.600.000 (theo thông báo của ngân hàng), Dư nợ cuối kỳ 240.000.000.
Dòng Cộng: Số tiền vay 1.000.000.000, Dư nợ đầu kỳ 300.000.000, Giải ngân 600.000.000, Trả gốc 210.000.000, Trả lãi 31.787.500, Dư nợ cuối kỳ 690.000.000. Kiểm lại: 300.000.000 + 600.000.000 - 210.000.000 = 690.000.000.
Mở Báo cáo, Cân đối phát sinh, chọn Đến ngày 30/09/2026 và so Số dư cuối kỳ bên Có của tài khoản 3411 với 690.000.000. Hai số trùng thì sổ vay và sổ cái khớp.
Bấm Sổ chi tiết ở dòng KU-2026-01 để xem từng lần: 01/03 Giải ngân ghi cột Vay (Có) 600.000.000, dư nợ 600.000.000; 01/04 Trả nợ ghi cột Trả gốc (Nợ) 25.000.000, Lãi đã trả 4.500.000, dư nợ 575.000.000; cứ thế đến 01/09 dư nợ 450.000.000. Cột TK đối ứng hiện tài khoản tiền gửi.
Bấm In báo cáo để in, hoặc Xuất Excel để lấy tệp. Trên sổ chi tiết, nút In báo cáo in cả khung sổ có tên công ty, địa chỉ, mã số thuế và chữ ký.
Sau bước cuối bạn có bảng tổng hợp và sổ chi tiết từng khế ước cùng một khoảng ngày, khớp với sổ cái.
06
Các trường hợp khác
Quy định đi kèm được nêu theo mốc hiệu lực: Thông tư 99 áp dụng cho năm tài chính bắt đầu từ 01/01/2026.
Khi khế ước vay bằng ngoại tệ
Bảng thêm cột Chênh lệch tỷ giá ngay khi trong kỳ có đánh giá lại dư nợ vay. Số dư nợ ở đây là giá trị ghi sổ bằng đồng, nên Dư nợ cuối kỳ = đầu kỳ + giải ngân - trả gốc + chênh lệch tỷ giá. Lần đánh giá lại hiện ở sổ chi tiết bằng dòng Đánh giá lại tỷ giá. Theo Thông tư 99, lãi hoặc lỗ đánh giá lại ghi thẳng 515 hoặc 635; theo Thông tư 133 đi qua 413 rồi kết chuyển số thuần, xem bài tỷ giá trong kế toán. Cách đánh giá lại ở bài đánh giá lại vay ngoại tệ và ngoại tệ.
Lưu ý: tệp Xuất Excel của bảng tổng hợp không có cột chênh lệch tỷ giá, và tệp của sổ chi tiết ghi dòng đánh giá lại là Trả nợ. Với khoản vay ngoại tệ, đối chiếu theo số trên màn hình hoặc bản in.
Khi khế ước đã tất toán trong kỳ
Dòng vẫn hiện kèm nhãn Đã tất toán, Dư nợ cuối kỳ bằng 0. Sau kỳ đó, nếu khế ước không còn dư nợ và không có phát sinh thì dòng không hiện nữa.
Khi vay từ trước khi dùng KetoanX
Khế ước đầu kỳ là một khế ước như các khế ước khác, mang dư nợ đã khai. Nếu ngày số dư đầu kỳ nằm trong khoảng bạn xem, dư nợ ấy hiện ở cột Giải ngân chứ không phải Dư nợ đầu kỳ. Xem khế ước vay đầu kỳ.
Khi tổng dư nợ khác số dư tài khoản 3411
Hai nguyên nhân hay gặp: chi phí đi vay ngoài lãi (phí thu xếp, thẩm định) đã ghi Nợ 3411 bằng chứng từ khác, nên số dư sổ cái thấp hơn dư nợ khế ước đúng bằng phần chưa phân bổ; hoặc có chứng từ vay ghi tay vào 3411 mà không đi qua màn vay. Chi phí đi vay ngoài lãi và cách vốn hóa lãi vay có ở bài lãi vay vốn hóa và trích trước lãi vay.
Khi vay của cá nhân hoặc công ty khác
Khoản vay này cũng khai thành khế ước và hiện trong bảng như vay ngân hàng. Điều kiện hồ sơ, thuế thu nhập cá nhân trên lãi và mức lãi vay được trừ khi tính thuế (không quá 20% một năm với bên cho vay không phải tổ chức tín dụng) ở bài vay tiền của cá nhân, công ty khác. Báo cáo này không kiểm mức lãi đó.
07
Số liệu lấy từ đâu
Mọi số đọc từ các lần giải ngân, trả nợ, đổi lãi suất và đánh giá lại lưu theo từng khế ước, mỗi lần gắn với một chứng từ vay. Báo cáo không ghi bút toán nào. Với ví dụ trên, chứng từ nằm sau các con số là: giải ngân Nợ tài khoản tiền gửi, Có 3411 600.000.000; mỗi kỳ trả Nợ 3411 25.000.000, Nợ 635 phần lãi, Có tài khoản tiền gửi.
Hai điểm cần biết. Một, báo cáo và sổ S34 chỉ tính chứng từ vay đã ghi sổ: lần trả nợ có chứng từ chi tiền đang chờ ở duyệt lệnh chi chưa làm giảm dư nợ, nên dư nợ trên báo cáo khớp sổ cái cả trong lúc chờ duyệt. Duyệt xong thì lần trả nợ vào báo cáo; tất toán chờ duyệt thì khế ước chỉ mang nhãn Đã tất toán sau khi lệnh chi được duyệt và ghi sổ. Hai, chứng từ bị xóa (hoặc bị từ chối duyệt rồi xóa) thì lần giải ngân hoặc trả nợ đi kèm cũng mất khỏi báo cáo.
08
Lỗi hay gặp và cách xử lý
Không có khoản vay nào trong kỳ: khoảng ngày bạn chọn không có khế ước nào có số dư, phát sinh hay đang hiệu lực. Mở rộng Từ ngày hoặc khai khế ước ở màn vay. Màn này có nút Mở trang vay.
Mở sổ chi tiết thấy Chưa có khế ước vay: công ty chưa khai khế ước nào. Khai ở vay và lịch trả nợ.
Sổ chi tiết ghi Không có phát sinh trong kỳ.: khế ước đó không có giải ngân hay trả nợ trong khoảng ngày; số dư đầu kỳ và cuối kỳ vẫn đúng.
Dư nợ cuối kỳ không khớp 3411: xem mục trên về chi phí đi vay và chứng từ ghi tay.
Mở trang từ 0 đến 7 giờ sáng giờ Việt Nam thì Đến ngày mặc định là ngày hôm trước, vì ngày mặc định tính theo giờ quốc tế. Chọn lại ngày cho chắc.
09
Hỏi đáp
Những câu người mới hay hỏi khi đối chiếu số vay lần đầu.
Trả lãi bằng 0 dù tôi đã trích trước lãi, có sai không?
Không sai. Lãi trích trước (Nợ 635, Có 335) chưa phải lãi đã trả. Khi trả lãi thật, phần lấy từ 335 mới tính vào cột Trả lãi.
Báo cáo này có tách vay ngắn hạn và dài hạn không?
Không. Việc tách theo mốc 12 tháng làm ở bảng cân đối kế toán, từ lịch trả nợ của từng khế ước.
Có nộp báo cáo này cho cơ quan thuế được không?
Không phải biểu mẫu nộp. Đây là báo cáo quản trị và sổ chi tiết để bạn đối chiếu, lưu cùng sổ kế toán.
Sổ chi tiết này có thay S34-DN được không?
Có với công ty theo Thông tư 99 hoặc Thông tư 200: khung sổ mang số hiệu S34-DN và bạn bỏ hai cột thêm khi in. Công ty theo Thông tư 133 dùng mẫu số của thông tư ấy, nên sổ này chỉ là bản theo dõi cho đến khi bạn đối chiếu với mẫu đang dùng.
Vì sao cột Đến hạn khác ngày trả cuối trong hợp đồng của ngân hàng?
Cột lấy ngày cuối của lịch tính theo điều khoản bạn khai (kỳ hạn, kỳ trả, ân hạn). Sửa điều khoản trên khế ước hoặc nhập lịch trả nợ tay thì cột đổi theo.
Hướng dẫn khác trong nhóm Quỹ, ngân hàng
- Thu, chi, chứng từ khác
- Thu, chi hàng loạt
- Chứng từ định kỳ
- Loại chứng từ tự định nghĩa
- Tổng hợp chứng từ theo nhóm loại
- Tài khoản ngân hàng, đối chiếu
- Quy tắc sổ phụ
- Bảng kê số dư ngân hàng
- Duyệt lệnh chi
- Séc
- Tiền gửi có kỳ hạn, cho vay
- Thẻ tín dụng
- Thu hoàn thuế
- Kiểm kê quỹ
- Sổ quỹ của thủ quỹ
- Quyết toán tạm ứng
- Theo dõi tạm ứng
- Giấy đề nghị tạm ứng
- Công nợ tổng hợp
- Công nợ theo hóa đơn
- Tuổi nợ
- Vay và lịch trả nợ
- Đánh giá lại vay ngoại tệ
- Trích trước lãi vay
- Ngoại tệ
- Bảng tỷ giá
- Tỷ giá xuất quỹ
- Bảng kê số dư tiền mặt theo ngày
- Bảng kê số dư tiền gửi theo ngày
- Sổ chi tiết chuyển tiền nội bộ
- Trả nợ vay trước hạn
- Đối chiếu công nợ tạm ứng
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.