01
Chức năng này dùng để làm gì
Hàng tồn kho tồn tại ở hai nơi: sổ kho (số lượng và giá trị từng mặt hàng) và sổ cái (số dư các tài khoản 152, 153, 155, 156...). Lập phiếu nhập, xuất, bán, mua thì hai nơi cùng cập nhật. Nhưng khi ai đó ghi bút toán tay vào tài khoản kho, sửa giá mà chưa tính lại, hoặc nhập số dư đầu kỳ lệch, hai nơi tách nhau. Báo cáo này phát hiện chỗ tách.
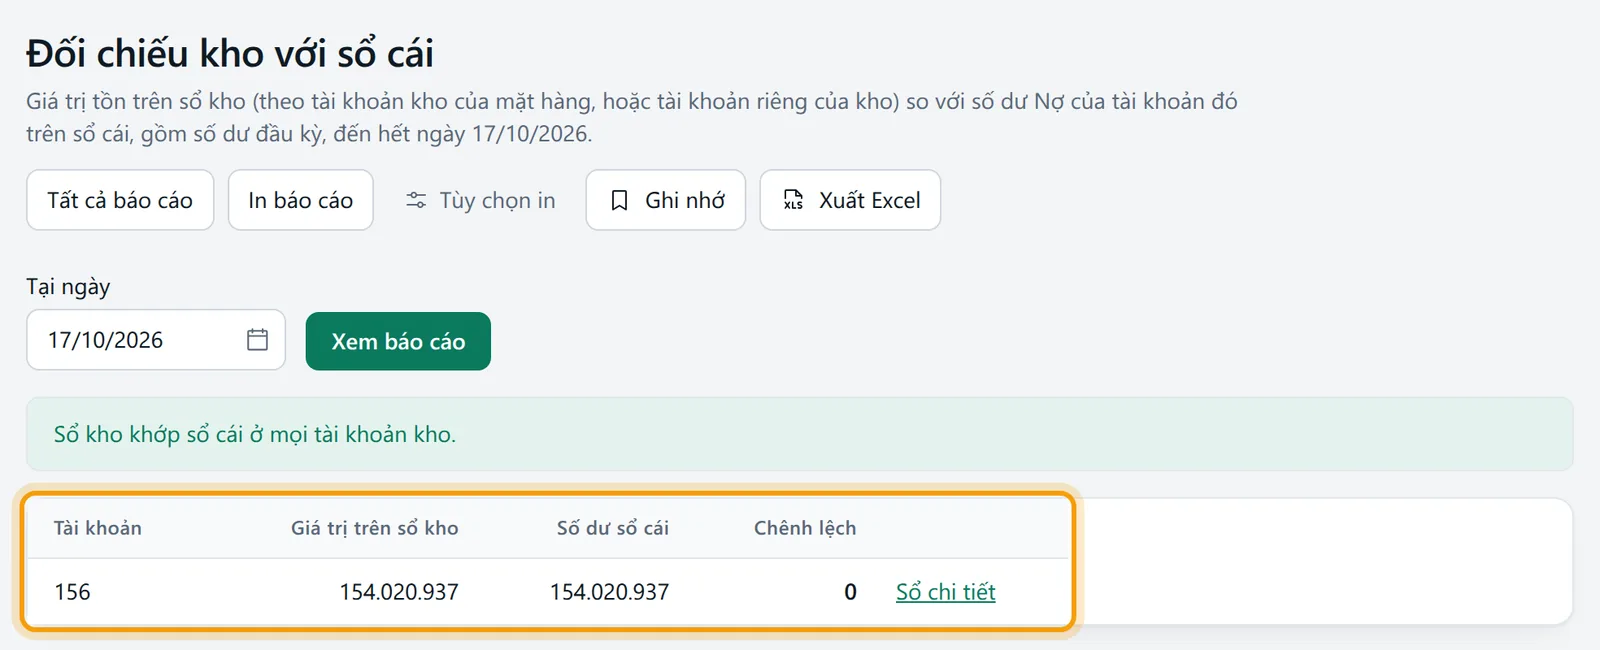
Nó là một trong các phép kiểm trước khi khóa sổ, cùng với kiểm tra sổ sách và đối chiếu số dư đầu kỳ. Muốn so từng cột nhập, xuất của kỳ thì dùng tổng hợp nhập xuất tồn với sổ chi tiết tài khoản.
02
Trước khi bắt đầu
Chứng từ kho và chứng từ kế toán của kỳ đã ghi sổ. Chứng từ nháp không có ở cả hai bên.
Giá xuất kho đã tính lại cho kỳ, nếu công ty dùng bình quân cuối kỳ. Xem tính giá xuất kho.
Quyền xem phân hệ Kho hoặc Báo cáo, cộng thêm quyền xem giá vốn. Thiếu quyền xem giá vốn thì trang chỉ hiện câu "Bạn không có quyền xem giá vốn nên không xem được đối chiếu giá trị kho với sổ cái. Hãy nhờ chủ sở hữu hoặc quản trị viên cấp quyền."
03
Mở màn hình
Vào menu Kho, Đối chiếu kho với sổ cái. Đầu trang có Tất cả báo cáo, Tùy chọn in với In báo cáo, và Xuất Excel. Bộ lọc chỉ có Tại ngày (mặc định hôm nay) và nút Xem báo cáo.
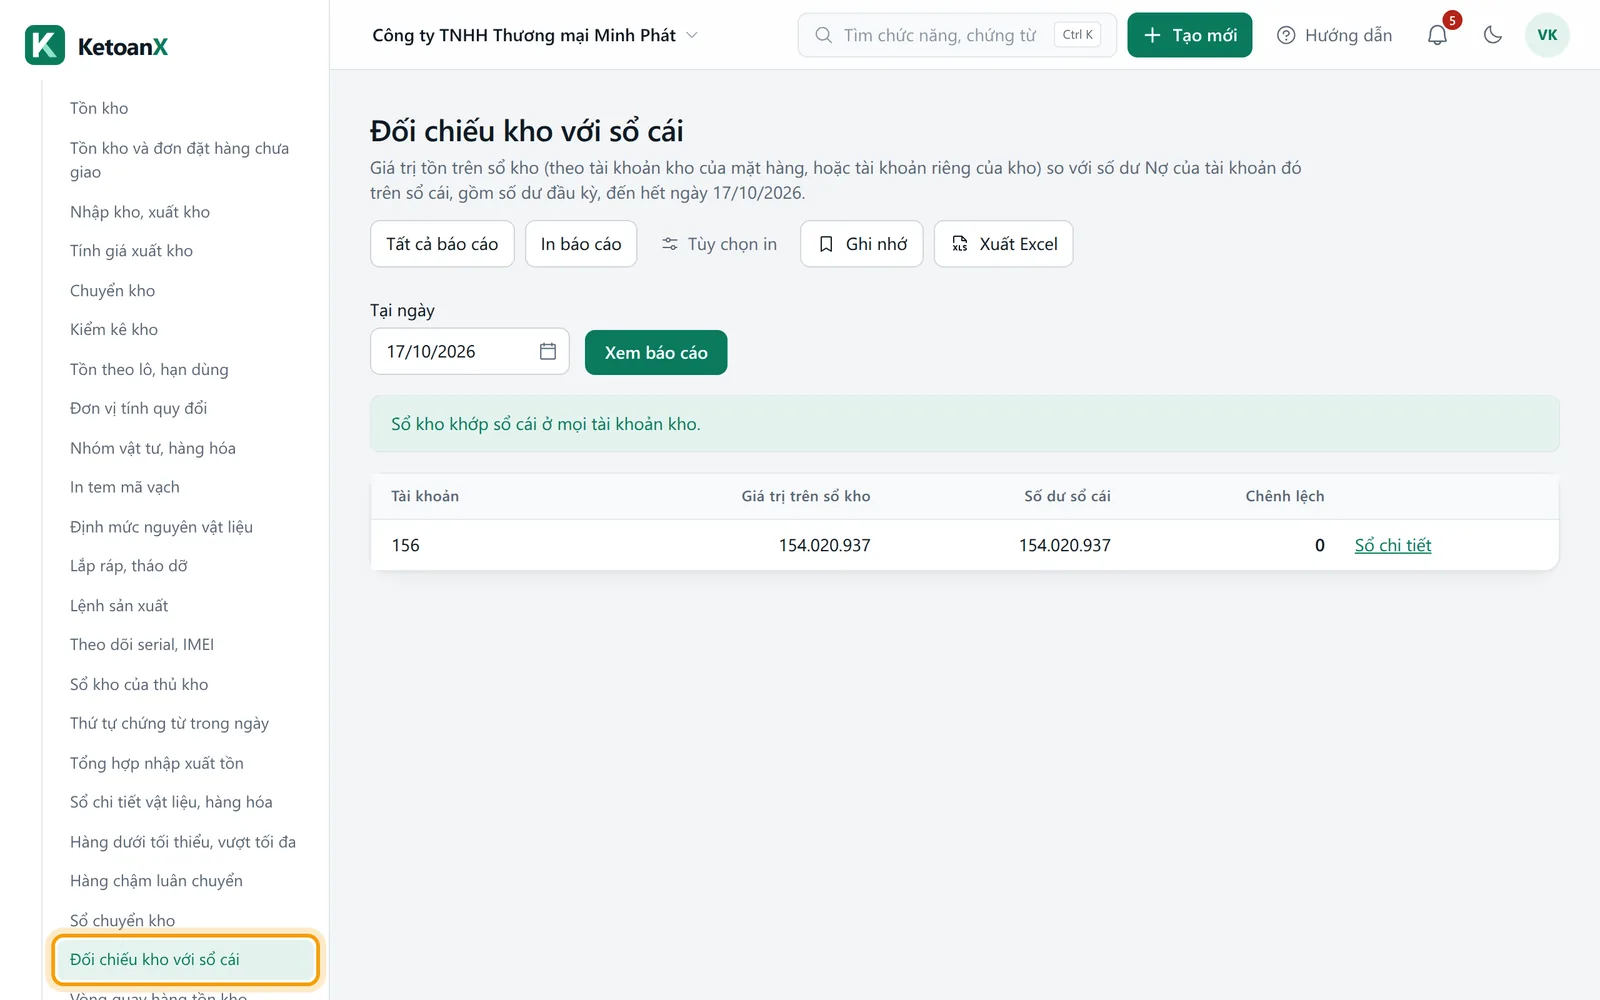
Trên bảng có một dòng thông báo. Nếu mọi tài khoản khớp, dòng xanh ghi "Sổ kho khớp sổ cái ở mọi tài khoản kho." Nếu có lệch, dòng vàng ghi số tài khoản lệch kèm ba nguyên nhân thường gặp.
04
Đọc báo cáo
Mỗi dòng là một tài khoản kho. Tài khoản lên bảng khi nó có giá trị trên sổ kho, hoặc có số dư trên sổ cái và thuộc nhóm 151 đến 158.
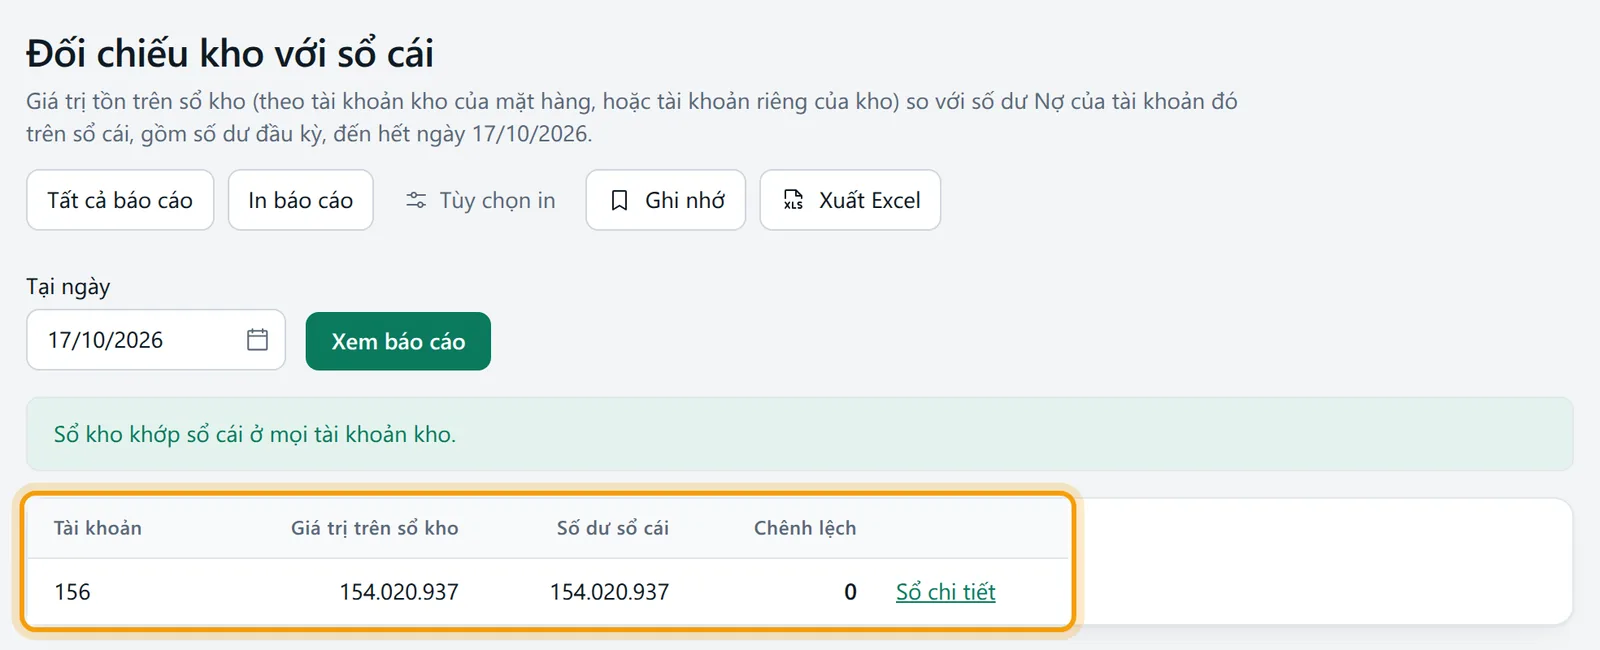
| Cột | Ý nghĩa | Lấy số từ đâu |
|---|---|---|
| Tài khoản | Số hiệu tài khoản kho | Tài khoản kho của kho (nếu kho khai riêng), không thì của mặt hàng |
| Giá trị trên sổ kho | Tổng giá trị tồn các mặt hàng thuộc tài khoản đó | Cộng giá trị sổ kho của chứng từ đã ghi sổ đến hết Tại ngày |
| Số dư sổ cái | Số dư Nợ trừ Có của tài khoản | Sổ cái: số dư đầu kỳ nhập tay cộng mọi dòng hạch toán đã ghi sổ |
| Chênh lệch | Sổ kho trừ sổ cái, đỏ khi khác 0 | Phép trừ hai cột trước |
| Liên kết Sổ chi tiết | Mở sổ cái của tài khoản đó đến Tại ngày | Báo cáo Sổ chi tiết |
05
Làm từng bước: đối chiếu cuối tháng 10 năm 2026
Công ty Văn phòng phẩm Hà Nội kiểm trước khi khóa sổ tháng 10/2026.
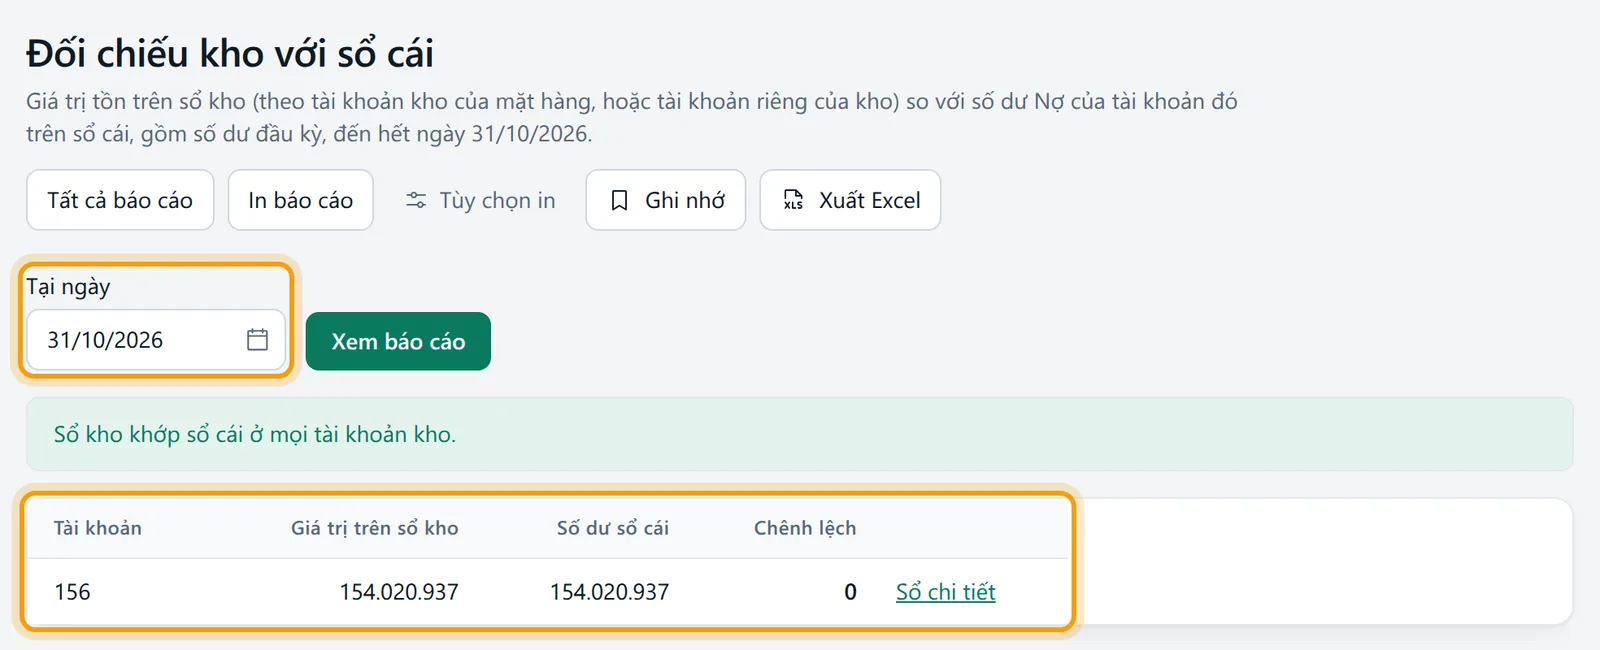
Vào Kho, Đối chiếu kho với sổ cái. Tại ngày chọn 31/10/2026, bấm Xem báo cáo.
Bảng hiện bốn dòng. Tài khoản 152: sổ kho 320.000.000, sổ cái 320.000.000, chênh lệch 0. Tài khoản 155: 180.000.000 và 180.000.000, chênh lệch 0. Tài khoản 156: sổ kho 1.250.000.000, sổ cái 1.262.000.000, chênh lệch đỏ -12.000.000. Tài khoản 154: sổ kho trống, sổ cái 95.000.000, chênh lệch -95.000.000.
Dòng thông báo ghi "2 tài khoản lệch giữa sổ kho và sổ cái" cùng ba nguyên nhân gợi ý.
Tài khoản 154 là chi phí sản xuất dở dang, không phải hàng nằm trong kho theo từng mặt hàng. Số dư của nó nằm ở sổ cái mà không có sổ kho, nên chênh lệch bằng đúng số dư là bình thường, không phải lỗi kho.
Với tài khoản 156, bấm Sổ chi tiết. Trong sổ cái 156 có một bút toán tay ngày 18/10 Nợ 156, Có 331 số 12.000.000 đồng, diễn giải "cước vận chuyển lô hàng ngày 12/10", lập ở chứng từ khác. Bút toán này làm sổ cái tăng mà sổ kho không biết.
Sửa: hủy bút toán tay, rồi ghi khoản cước 12.000.000 đồng qua phân bổ chi phí mua hàng để cộng vào giá nhập của lô hàng. Như vậy sổ kho và sổ cái cùng ghi nhận khoản này.
Tải lại trang để xác nhận dòng 156 hết đỏ. Bấm In báo cáo để lưu bản đối chiếu cùng hồ sơ khóa sổ.
06
Các trường hợp khác
Chênh lệch có vài nguyên nhân quen thuộc. Mỗi nguyên nhân có cách xử lý riêng.
Khi chênh lệch do bút toán tay vào tài khoản kho
Tìm các bút toán Nợ hoặc Có vào tài khoản kho không đến từ phiếu kho, mua, bán. Cách sửa là bỏ bút toán tay và dùng nghiệp vụ đúng của kho (phân bổ chi phí mua hàng, nhập kho, xuất kho). Tài khoản kho là nơi để sổ kho quản lý, nên chứng từ đi qua kho thay vì ghi tay.
Khi chênh lệch do số dư đầu kỳ
Số dư đầu kỳ của tài khoản kho trên sổ cái khác tồn kho đầu kỳ nhập ở màn tồn đầu kỳ. Mở đối chiếu số dư đầu kỳ và tồn kho đầu kỳ để sửa một trong hai cho khớp.
Khi chênh lệch do chưa tính lại giá xuất kho
Sửa phiếu nhập cũ làm đổi giá, nhưng giá xuất của phiếu xuất sau đó chưa tính lại. Chạy tính lại giá xuất kho ở tính giá xuất kho cho đúng tháng rồi xem lại. Theo bài kiểm tra, đối chiếu số liệu trước khóa sổ, đây là một trong hai nguyên nhân loại trừ trước khi coi là hàng thật thiếu.
Khi dòng 151 hoặc 154 hiện lệch bằng đúng số dư sổ cái
Hai tài khoản này thường không có mặt hàng nào gắn trong sổ kho (151 là hàng mua đang đi đường, 154 là chi phí dở dang), nên sổ kho bằng 0 và chênh lệch bằng số dư sổ cái. Bạn nhận biết bằng cột Giá trị trên sổ kho để trống. Đó là cách báo cáo hiển thị, không phải sổ kho sai.
07
Số liệu lấy từ đâu
Bên sổ kho: tổng giá trị các dòng sổ kho của chứng từ đã ghi sổ đến hết Tại ngày, nhóm theo tài khoản kho, bỏ dịch vụ. Hàng nhận giữ hộ, gia công, bán hộ không nằm trong sổ kho của công ty nên không có ở đây. Bên sổ cái: số dư Nợ trừ Có của tài khoản, gồm số dư đầu kỳ nhập tay và mọi bút toán đã ghi sổ, lấy cho các tài khoản kho có sổ kho và mọi tài khoản 151 đến 158 có số dư.
Về quy định, bảng tổng hợp nhập xuất tồn phải đối chiếu với sổ cái ở bốn cột: tồn đầu kỳ, phát sinh Nợ, phát sinh Có và tồn cuối kỳ, như bài thẻ kho, sổ chi tiết vật tư và bảng nhập xuất tồn nêu. KetoanX làm khác ở chỗ báo cáo này chỉ so số dư cuối ngày, không so riêng phát sinh Nợ và Có của kỳ. Khi cần đủ bốn cột, lấy dòng Cộng của tổng hợp nhập xuất tồn so với sổ chi tiết của tài khoản. Hàng thật thiếu hay thừa so với kiểm kê thì xử lý theo kiểm kê kho và hàng thừa, thiếu, không xử lý ở màn này.
08
Lỗi hay gặp và cách xử lý
"Bạn không có quyền xem giá vốn nên không xem được đối chiếu giá trị kho với sổ cái. Hãy nhờ chủ sở hữu hoặc quản trị viên cấp quyền.": tài khoản của bạn không được xem giá vốn. Nhờ chủ sở hữu bật quyền xem giá vốn.
"Bạn không có quyền xem ở phân hệ Kho, Báo cáo. Hãy nhờ chủ sở hữu hoặc quản trị viên cấp quyền.": không có quyền xem cả hai phân hệ.
"Chưa có số liệu tồn kho hoặc số dư tài khoản kho": công ty chưa có tồn hay số dư nào đến ngày chọn.
09
Hỏi đáp
Những câu người mới hay hỏi khi đối chiếu kho.
Chênh lệch bằng 0 có nghĩa kho đúng không?
Nghĩa là sổ kho và sổ cái nhất quán. Chưa chắc hàng thật trong kho đúng với sổ; việc đó kiểm bằng kiểm kê kho.
Báo cáo lệch thì có khóa sổ được không?
Nên xử lý trước. Bài kiểm tra, đối chiếu số liệu trước khóa sổ xếp sổ kho với các tài khoản kho là một cặp số phải khớp; để lệch rồi khóa thì sửa sau phải mở khóa. Xem khóa sổ kế toán.
Tại sao có dòng hiện sổ kho 0 nhưng sổ cái có số?
Tài khoản đó không có mặt hàng nào gắn trong sổ kho, như 151, 154. Đó là tài khoản chi phí hoặc hàng đang đi, không phải kho.
Lọc theo kho được không?
Không. Sổ cái không chia theo kho. Muốn so từng kho, dùng tổng hợp nhập xuất tồn xem theo kho.
Hướng dẫn khác trong nhóm Kho
- Vật tư, hàng hóa, kho
- Tồn kho
- Tồn kho và đơn đặt hàng chưa giao
- Nhập kho, xuất kho
- Tính giá xuất kho
- Chuyển kho
- Kiểm kê kho
- Tồn theo lô, hạn dùng
- Đơn vị tính quy đổi
- Nhóm vật tư, hàng hóa
- In tem mã vạch
- Định mức nguyên vật liệu
- Lắp ráp, tháo dỡ
- Lệnh sản xuất
- Theo dõi serial, IMEI
- Sổ kho của thủ kho
- Thứ tự chứng từ trong ngày
- Tổng hợp nhập xuất tồn
- Sổ chi tiết vật liệu, hàng hóa
- Hàng dưới tối thiểu, vượt tối đa
- Hàng chậm luân chuyển
- Sổ chuyển kho
- Vòng quay hàng tồn kho
- Tồn kho theo chứng từ nhập
- Đối chiếu xuất kho theo chứng từ nhập
- Sổ chi tiết, thẻ kho theo lô
- Tồn kho theo đối tượng
- Tổng hợp xuất kho bán hàng
- Phiếu xuất chưa có chứng từ bán
- Đối chiếu nhập xuất lắp ráp, tháo dỡ
- Tiến độ sản xuất, xuất kho theo lệnh
- Công thức số lượng theo kích thước
- Hàng nhận giữ hộ, gia công, bán hộ
- Đối chiếu giao nhận giữa chi nhánh
Dùng thử trên sổ của chính bạn
Đăng ký mất vài phút, không cần thẻ thanh toán. Mọi chức năng đều miễn phí.